18.02.2026
Криптокарта для оплаты в магазине или кредит под залог крипты. Какие услуги предложит криптобанк
О том, какие услуги предложит белорусам первый криптобанк, который может появиться уже в 2026 году, рассказал первый заместитель Председателя Нацбанка Александр Егоров в эфире
«Первого информационного», сообщает
БЕЛТА.

Александр Егоров отметил, что Беларусь стала первой в мире страной, которая официально ввела криптобанки в государственную финансовую систему. «В Швейцарии или в США криптобанки – это частные инициативы отдельных банков, которые смогли договориться с регулятором. В Беларуси же создается не просто банк, а полноценная государственная система», – подчеркнул он.
Первый зампредседателя отметил, что Указ Главы государства № 19 – это не разрешение для одной компании, а архитектура всей финансовой отрасли будущего.
Он разъяснил, какие реальные услуги такая система предложит экономике. «Примеров много, но остановимся на самых популярных. Первый – кредит под залог крипты. Представьте ситуацию: у вас есть биткоин, который растет в цене. Вам нужны деньги на ремонт или покупку техники, но продавать актив сейчас невыгодно. В криптобанк вы передаете монеты в качестве залога. Банк выдает вам обычные рубли. Вы пользуетесь деньгами, гасите кредит, и банк возвращает вам вашу крипту. Вы решили свои задачи, сохранив инвестиции», – пояснил Александр Егоров.
Еще одним примером услуги он назвал стейкинг, или так называемые депозиты нового поколения. «Это современный аналог банковского вклада. Вы размещаете свои цифровые активы на счету банка для обеспечения работы глобальных блокчейн-сетей. За это банк начисляет вам вознаграждение. Это прозрачный и абсолютно легальный способ получать пассивный доход со своих накоплений под защитой государственного регулятора», – рассказал первый зампредседателя.
Самой понятной и долгожданной услугой Александр Егоров назвал криптокарты. «Это обычная банковская карта, привязанная к вашему счету в криптобанке. Вы приходите в обычный магазин и платите за продукты. В момент оплаты банк мгновенно конвертирует часть вашей криптовалюты в белорусские рубли по текущему курсу. Вы живете в цифровом мире, не ощущая никаких технических сложностей», – отметил он.
Первый заместитель Председателя также подчеркнул, что еще одна фундаментальная инновация, касающаяся сотен тысяч людей, заключается в том, что Указ № 19 впервые позволяет самозанятым официально получать оплату за свои услуги в криптовалюте. «Ранее, если дизайнер или программист выполнял заказ для иностранного клиента и тот предлагал оплату в крипте, человек оказывался в серой зоне. Он не мог легально зачислить эти деньги на счет и не мог официально заплатить с них налоги. Теперь эта преграда снята. Главное и единственное условие – такие операции должны проходить через инфраструктуру криптобанка. Это не просто удобство, это революция на рынке труда. Государство говорит самозанятым: работайте с кем угодно по всему миру, используйте самые современные технологии расчетов, просто делайте это через лицензированный банк. Это дает людям возможность честно подтверждать свои доходы, строить кредитную историю и чувствовать себя защищенными», – добавил Александр Егоров.
«Белорусская модель криптобанка построена так, чтобы исключить риски, которые погубили зарубежные площадки. Главный принцип – это прозрачность. Система основана на жестком разделении ответственности между двумя крупнейшими регуляторами. Парк высоких технологий берет на себя технологическую экспертизу: специалисты проверяют программный код, защищенность платформ и надежность шифрования. Национальный банк в свою очередь осуществляет классический финансовый контроль, следит за резервами, устойчивостью банка и соблюдением нормативов. Указ № 19 внедряет строгие процедуры верификации клиентов. В отличие от анонимных интернет-бирж, криптобанк проводит финансовый рентген каждой операции. Это гарантия того, что в систему попадают только легальные деньги», – заключил он.
В завершение Александр Егоров подытожил, что мы не просто адаптируемся к изменениям, а сами задаем стандарты для современного, безопасного и эффективного банка. «Это смелый шаг, который превращает теоретические возможности блокчейна в реальную экономическую выгоду для каждого гражданина и предприятия», – сказал он.
По информации
БЕЛТА
Одобрен проект соглашения о стандартизированной лицензии в банковском и страховом секторах услуг в ЕАЭС
Президент Беларуси Александр Лукашенко 9 ноября подписал Указ № 401, которым одобрил в качестве основы для проведения переговоров проект Соглашения о стандартизированной лицензии в банковском и страховом секторах услуг в рамках Евразийского экономического союза.

Полномочия на проведение переговоров по проекту Соглашения предоставляются Правительству и Национальному банку, на подписание – Правительству Республики Беларусь.
Андрей Картун: белорусским производителям необходимо ориентироваться на качество и уникальность своей продукции
Самая надежная гавань для производителей – внутренний рынок. По крайней мере, для потребительских товаров. О том, как конкурировать не только ценой, но и за счет морального фактора, поговорили с заместителем Председателя Правления Национального банка Андреем Картуном.

Конкурировать за сердца потребителей
– Наши предприятия в большинстве своем – социально ответственные по всем ключевым параметрам. Практически у всех крупных предприятий на балансе есть пионерские лагеря, профилактории, санатории, столовые, спортзалы и спортивные площадки… Экологические нормы в Беларуси – одни из самых строгих в Европе. И ведется тщательный контроль за их соблюдением. Наши компании реализуют широкий спектр различных мероприятий в рамках корпоративной социальной ответственности. Реализуются разные образовательные программы для персонала. Естественно, это влияет на финансово-экономические показатели компаний и снижает их возможность в прямой ценовой конкуренции с производителями из других государств, в которых не столь трепетно относятся к социальной составляющей. Но национальная парадигма социально-экономической модели предполагает главной стратегической целью рост благосостояния и качества жизни граждан.
Тем не менее социальная ответственность может при эффективном менеджменте трансформироваться в экономическую категорию. Особенно на фоне смены поколений и трансформации ценностной матрицы у граждан в целом независимо от возраста. Поколение зумеров и еще больше альфа ищут самореализацию: как работники и как потребители. Для них материальный мир представляет не только денежную ценность, но обладает большой психологической составляющей. Современной молодежи крайне важно быть услышанной, иметь возможность влиять на общественные и экономические процессы, в том числе внутри конкретного предприятия. Это стремление отчасти и является экономической категорией.
Поэтому сегодня особенно для производителей важно не просто выдать товар, а сформулировать четкую миссию. Она в значительной степени создает внутреннюю приверженность к бренду: и у работников, и у продавцов, и у потребителей формирует смысловую, психологическую нагрузку торговой марки. И во многом на этом будет зиждиться потребительский патриотизм в ближайшем будущем.
Необходимо учиться конкурировать не только за кошельки, но еще больше за души и сердца потребителей. Как мне видится, иногда наши производители слишком увлекаются в ценовой конкуренции в масс-маркете, тем самым теряют свое мощное конкурентное преимущество, которое формировалось годами: высокое качество и максимальное использование натурального сырья и ингредиентов. Можно заместить какао-бобы заменителями, животные жиры – растительными, плодовое пюре и пектин – различным суррогатом. Но тогда в зефире натуральным останется в лучшем случае только сахар. В этом и есть риски потери лояльности к бренду. Да, мировой тренд идет по пути широкого использования пищевой химии. Но нужно ли нам ему следовать?!
Несомненно, натуральная продукция получается относительно дорогой. Но покупательная способность белорусов тоже растет. За три года номинальная заработная плата выросла почти на 80 процентов, а цены в несколько раз ниже. Соответственно, реальные располагаемые доходы значительно увеличились. И у производителей появляется возможность воспользоваться наличием у граждан избыточной ликвидности и укреплять соответствующую потребительскую культуру. На основе тех продуктов, которые мы хорошо и качественно умеем делать. Не увлекаться только замещением критического импорта, а нащупывать уникальные продукты, рецептуры, которые невозможно повторить.
Имидж играет роль
– У нас есть возможность уходить из масс-маркета в нишевые продукты. Например, сегодня крупные предприятия легпрома не могут похвастаться серьезными успехами в данном сегменте. Но между тем развиваются неплохо компании, выпускающие белорусскую дизайнерскую одежду.
К сожалению, не всегда отечественный производитель знает свой рынок, четко в нем ориентируется, видит ниши, в которые можно зайти с наименьшими издержками. Есть очень удачные и успешные кейсы, но они не масштабированы до уровня всей экономики.
Мы продвигаемся по пути стимулирования продаж белорусских производителей. Не исключение и банковский сектор. Целевой показатель – достижение доли в 10 процентов кредитов на наши товары в общем объеме потребительского кредитования. Но дело не в самих цифрах. Как ни странно, такие инструменты можно и нужно использовать в первую очередь для стимулирования отечественного производителя больше заниматься локализацией. В этом году соответствующее постановление Совмина было изменено: теперь под льготное кредитование попадают все товары, которые обладают соответствующим сертификатом происхождения. И не стоит останавливаться на достигнутом. Локализация с пакетом мер поддержки – все равно как принцип принудительных инвестиций: хочешь подтянуть и расширить производство и пользоваться дополнительной поддержкой государства, инвестируй в использование местных ресурсов.
Никто не запрещает производить продукцию из импортных сырья и комплектующих, но тогда теряешь возможность применять различные инструменты поддержки, в частности финансирование сбыта. Несомненно, надо расширять инструментарий укрепления потребительского патриотизма, формируя целую систему, в том числе и через развитие креативной составляющей и соответствующей культуры потребления. Необходимо выстраивать многоуровневую архитектуру, добиваясь синергии усилий и на корпоративном, и на национальном уровне.
Владимир Волчков, «
Рэспубліка», 6 ноября 2026 г.
Национальным банком определен перечень системно значимых банков на 2027 год
Национальным банком Республики Беларусь с целью ограничения рисков банков, небанковских кредитно-финансовых организаций, способных повлиять на устойчивость функционирования банковской системы, определен
перечень системно значимых банков на 2027 год.
К группе системной значимости I отнесены ОАО «АСБ Беларусбанк», ОАО «Белагропромбанк», «Приорбанк» ОАО, ЗАО «Альфа-Банк», ОАО «Сбер Банк».
К группе системной значимости II отнесены ОАО «Белгазпромбанк», ОАО «Белинвестбанк», ОАО «Банк БелВЭБ», ЗАО «МТбанк», ЗАО Банк ВТБ (Беларусь), ОАО «БНБ-Банк».
Отнесение банков к числу системно значимых произведено на основании агрегированной оценки их системной значимости по таким показателям, как масштаб деятельности банка, его взаимосвязанность с банками-резидентами, значимость для экономики и взаимосвязанность с нерезидентами. Расчет указанных показателей осуществлен в соответствии с требованиями
Инструкции о порядке определения системно значимых банков, небанковских кредитно-финансовых организаций, утвержденной постановлением Правления Национального банка от 18 мая 2017 г. № 180.
Банкам, отнесенным к числу системно значимых, необходимо обеспечить соблюдение нормативов достаточности нормативного капитала, значение которых определяется с учетом буфера системной значимости. Кроме того, в указанных банках советом директоров (наблюдательным советом) из числа его членов и работников банка должен быть сформирован комитет по вознаграждениям, возглавляемый независимым директором.
По информации
Национального банка Республики Беларусь
Благотворительные счета на медпомощь нужно привести в соответствие с новыми требованиями до 12 ноября
Физическим лицам, открывшим до 12 сентября 2026 г. благотворительные счета для финансирования медицинской помощи (включая приобретение лекарств, лечебного питания, медицинских изделий и техники) необходимо до 12 ноября 2026 г. совершить ряд обязательных действий в зависимости от условий открытия счета. Это предусмотрено Указом Президента № 304 «О фондах и благотворительной деятельности в сфере здравоохранения», напомнили в пресс-службе Беларусбанка, сообщает
БЕЛТА.

В соответствии с данным указом, физические лица могут открывать благотворительные счета для сбора средств на медицинскую помощь исключительно для себя лично при наличии подтвержденной нуждаемости, супруга (супруги), близких родственников (родителей, детей, усыновителей/усыновленных, родных братьев и сестер, дедушек, бабушек, внуков), несовершеннолетних или совершеннолетних лиц, находящихся под опекой или попечительством владельца счета. Если действующий счет не соответствует этим условиям, клиент обязан перечислить все находящиеся на нем средства на благотворительные счета, открытые в строгом соответствии с указом.
Если счет открыт в пользу лиц, перечисленных выше, владелец обязан в установленный срок предоставить в банк пакет документов, включающий медицинский документ, подтверждающий заболевание лица, нуждающегося в помощи (выданный в порядке, установленном законодательством об административных процедурах), копии документов, подтверждающих брак, родственные связи либо копию решения об усыновлении/удочерении или установлении опеки (попечительства).
Кроме того, владелец счета обязан устранить дублирование счетов. Если на одну и ту же цель было открыто более одного благотворительного счета, необходимо перевести все накопления на один основной (с учетом требований указа), а остальные закрыть.
Если для сбора благотворительных средств использовался обычный (не благотворительный) текущий или иной банковский счет, клиент обязан обеспечить перевод всех накопленных денег на официальный благотворительный счет.
Беларусбанк просит владельцев счетов заблаговременно обратиться в отделения по месту их открытия для предоставления документов и урегулирования договоров.
По информации
БЕЛТА
На 2027 год установлены более напряженные параметры – Нацбанк о денежно-кредитной политике
Чем отличаются основные показатели денежно-кредитной политики в 2027 году, рассказал журналистам первый заместитель Председателя Правления Национального банка Александр Егоров перед расширенным заседанием Правления, передает корреспондент
БЕЛТА.
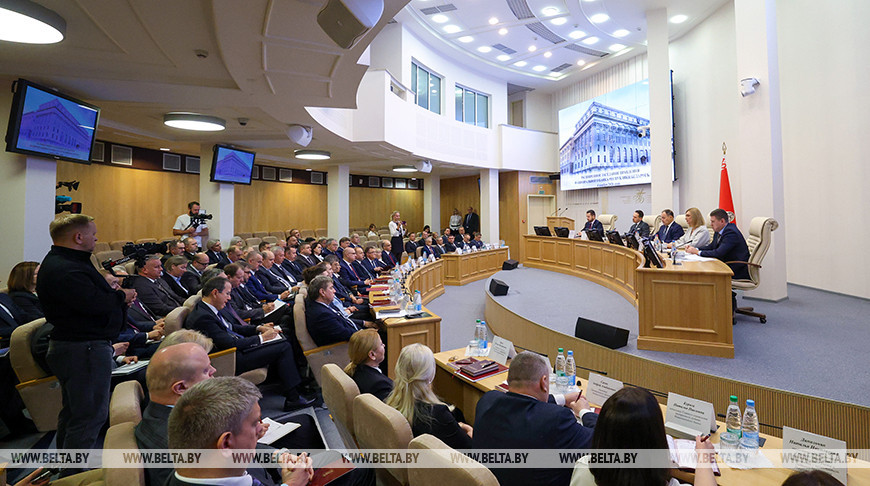
(фото – БЕЛТА)
«В своей деятельности Национальный банк действует в рамках системного подхода. У нас есть основополагающие документы. Это программа социально-экономического развития страны на пятилетку, в которой утвержден ряд параметров, в том числе по развитию финансового сектора. Также есть программа деятельности Национального банка и финансового сектора страны на пять лет. Мы обязаны выполнять те показатели, которые нам доведены, в том числе Всебелорусским народным собранием», – рассказал Александр Егоров.
«Если говорить конкретно про основные направления денежно-кредитной политики на 2027 год, то там соблюдена преемственность. Установлены те же параметры, что на 2026 год, но более напряженные. Если в 2026 году цель по инфляции была не выше 7 %, то на 2027-й – не выше 6 %. Определен более высокий минимальный уровень золотовалютных резервов, который мы должны иметь на конец 2027 года, – не менее $12,8 млрд. По доступности платежных систем, инфраструктуры показатель тот же – 99,8 %. Также определены показатели роста инвестиционного кредитования. Это главная цель. Инвестиционное финансирование нацелено на определенные Президентом задачи – рост инвестиций и ВВП», – сообщил первый зампредседателя Правления Нацбанка.
Он подчеркнул, что все установленные параметры соответствуют задачам, которые определены в стратегических документах. «Уверен, что эти показатели будут выполнены», – добавил Александр Егоров.
Он также оценил ход выполнения белорусскими банками целевых показателей, определенных для них на текущий год. «Из обязательных – это объем выдачи инвестиционных кредитов, доля кредитов физическим лицам на товары отечественного производства, показатели, связанные с ростом депозитов на срок свыше одного года, долей депозитов на срок свыше трех лет. В целом мы видим, что эти показатели по банковской системе выполняются. Считаем, что банки справляются с поставленными задачами», – обозначил первый заместитель Председателя Правления Нацбанка.
«Если говорить про 2027 год, то ряд параметров уже определен, и, естественно, он будет тоже доведен банкам. Прежде всего это рост объема выдачи инвестиционных кредитов. Также мы определили, какая у нас будет доля кредитов на товары отечественного производства в общей выдаче кредитов физическим лицам, какой у нас будет объем депозитов со сроком свыше трех лет. Примерно определили темпы роста средней рублевой денежной массы», – заключил Александр Егоров.
По информации
БЕЛТА