18.11.2025
Кому и сколько надо будет уплатить налогов в 2026 году
Депутатам на рассмотрение поступил финансово-налоговый пакет документов, в том числе проект Закона «Об изменении законов», который непосредственно вносит изменения в Налоговый кодекс Беларуси. С 2026-го в налоговой системе Беларуси будет много важных изменений, направленных на повышение прозрачности и эффективности. Для консолидации доходов бюджета планируется реализация ряда базовых мероприятий.
Привести в норму
Стоит отметить, что основная работа по налоговой консолидации была проведена в предыдущие годы. В Беларуси последовательно реализовывался комплекс мер, который был направлен на укрепление доходной части бюджета: повышенная ставка подоходного налога, дифференцированная ставка налога на прибыль и другие. При корректировке Налогового кодекса на 2026 год не предлагается кардинальных изменений. Основная цель – точечная надстройка, адаптация к изменяющимся условиям. Предусмотрена реализация базовых, дополнительных и фискальных мер налоговой политики. В первую очередь планируется проиндексировать налоговые ставки, установленные в абсолютных величинах, на прогнозный уровень инфляции. Это ставки земельного налога, налога на недвижимость, транспортного налога, экологического налога, подоходного налога с физических лиц в фиксированных суммах. Также будут проиндексированы критерии выручки, позволяющие перейти на применение и применять упрощенную систему налогообложения.
– Увеличиваем ставки акцизов, в том числе с учетом международных обязательств в рамках договора об общих принципах налогообложения по косвенным налогам между Беларусью и Россией, – рассказал Министр финансов Юрий Селиверстов. – Ставки акцизов в этом направлении предлагается увеличить на табачные изделия: сигареты с фильтром первой ценовой группы, сигареты без фильтра на 12 процентов, сигареты с фильтром второй ценовой группы и иные табачные изделия на 7 процентов, табачные изделия, которые предназначены для потребления путем нагревания, – на 3 процента. Особое внимание обращено на жидкости для электронных систем курения, а также нетабачные никотинсодержащие изделия. Тут предлагается увеличить ставки налогов на 20 процентов для того, чтобы поэтапно выйти на уровень, как по обычным сигаретам с точки зрения содержания никотина. Одновременно с этим мы включаем в перечень подакцизных товаров электронные системы курения и системы для потребления табака. Увеличение ставок акцизов в размере 3 процентов затронет и автомобильное топливо.
Справедливость в основе
Изменения в Особенную часть затрагивают практически все налоги и особенные режимы налогообложения. В частности, устанавливаются единые ставки транспортного налога для индивидуальных предпринимателей и организаций с целью исключения создания условий для минимизации налоговых отчислений. Предусматривается увеличение ставки транспортного налога в пять раз для владельцев люксовых мотоциклов с объемом двигателя от 800 кубических сантиметров и сроком эксплуатации не более пяти лет с даты их выпуска. Ранее в 10 раз был увеличен транспортный налог для люксовых автомобилей.
При этом предполагается, что льгота по транспортному налогу на электромобили будет продлена.
– Ее планируется продлить на следующий год. Дальше мы будем смотреть, насколько будет необходимо ее продлевать, – отметила член Постоянной комиссии по бюджету и финансам Палаты представителей Наталья Кулешова. – В этом году из Налогового кодекса убраны неэффективные либо малоэффективные льготы. Это означает, что в кодексе не будет льгот, которые есть, но фактически плательщики на территории Республики Беларусь ими не пользуются либо пользуются один-два плательщика, а это уже индивидуальная государственная поддержка.
– Также рассматривается расширение подходов по прогрессивному налогообложению доходов и имущества физических лиц: введение повышенной ставки подоходного налога с физических лиц. В отношении более высоких доходов граждан – это свыше 600 тысяч рублей в год. Первый шаг – 25 процентов, следующие шаги пока обсуждаются, – отметил Министр финансов Юрий Селиверстов.
В дальнейшем предлагается также ввести повышающие коэффициенты по налогу на недвижимость для крупных объектов.
– Предлагается дифференцировать их следующим образом: для квартир от 150 кв. м применять коэффициент 2, для квартир свыше 250 кв. м – коэффициент 3. То есть исходить из размера, а не из стоимости. По домам предлагается следующее: для домов от 200 кв. м установить коэффициент 2, а для домов свыше 300 кв. м – 3. Таких объектов недвижимости в стране немало. Но при этом, опять же, если человек пенсионер, неважно, какой у него размер недвижимости, он освобожден от налогов, – подчеркнул Министр.
Кроме того, предлагается в два раза увеличить ставки земельного налога для участков с минимальной кадастровой стоимостью. Также ожидается повышение единого имущественного платежа для физических лиц – должников. Физическим лицам, допустившим неуплату (неполную уплату) единого имущественного платежа по состоянию на 1 января года, следующего за годом, на который приходится срок уплаты единого имущественного платежа, в размере, превышающем 1 базовую величину, исчисление налогов за истекший налоговый период будет производиться с увеличением на 15 процентов от неуплаченной на 1 января суммы единого имущественного платежа.
Индивидуальный подход
Законопроектом также предлагается внести изменения в порядок исчисления налога на профессиональный доход. Устанавливается, что сумма исчисленного налога с профессионального дохода, подлежащая уплате за месяц, не может быть ниже 45 рублей. Так, в проекте предусмотрено, что сумма налога на профессиональный доход исчисляется налоговым органом как произведение налоговой базы и ставки налога, но не менее 45 рублей в месяц. При этом отменяется вычет по налогу на профессиональный доход в размере 2 тысяч рублей. Такие новации призваны увеличить долю участия граждан, осуществляющих самостоятельную профессиональную деятельность в финансировании государственных расходов, а также исключить фиктивную регистрацию в качестве плательщиков налога на профессиональный доход без намерения осуществлять такую деятельность.
Также повышаются ставки налога на игорный бизнес с игрового дохода и лотереи до одного уровня – 12 процентов.
– Изменения являются результатом работы по дальнейшему совершенствованию налоговой системы с целью обеспечения понятности восприятия норм законодательства, установления баланса интересов бизнес-сообщества, граждан и государства. Планируемый уровень налоговой нагрузки – не более 25,7 процента к ВВП, – уверена член Постоянной комиссии по бюджету и финансам Палаты представителей Наталья Кулешова.
Владислав Сычевич, «
Рэспубліка», 18 ноября 2025 г.
МНС – о выдаче справки об уплате подоходного налога с физлиц, земельного налога и налога на недвижимость
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
МНС – о налоговой базе НДС при реализации с 2026 года транспортных средств
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.

Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
-
с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
-
без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
-
цены реализации, если она выше либо равна оценочной стоимости;
-
оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
Истоки и традиции белорусского народовластия. Игорь Сергеенко о темах парламентских чтений в Полоцке
В Полоцке стартовал цикл парламентских чтений, который посвящен 30-летию образования Палаты представителей, и на первом мероприятии обсудили тему истоков белорусского народовластия. Об этом журналистам рассказал Председатель Палаты представителей Национального собрания Игорь Сергеенко, передает корреспондент
БЕЛТА.
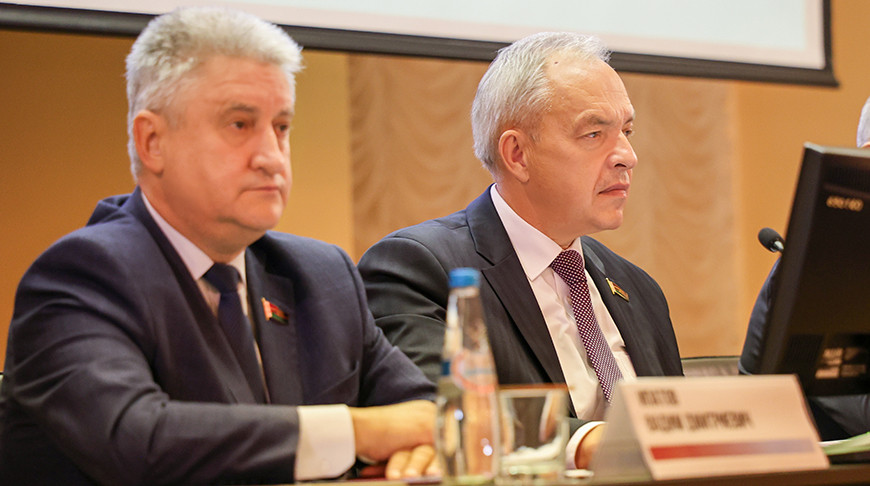
Игорь Сергеенко отметил, что уже накоплен опыт парламентский чтений, и в прошлом году прошел цикл мероприятий, приуроченный к 80-летию Великой Победы. В Полоцком государственном университете имени Евфросинии Полоцкой дали старт мероприятиям этого года, которые будут посвящены 30-летию со дня образования Палаты представителей Национального собрания. «Мы начали сегодня на полоцкой земле с темы «Истоки и традиции белорусского народовластия». Парламент появился не на пустом месте, этому предшествовала богатейшая история, которая складывалась веками на белорусских землях. И начиналась она в том числе здесь, на полоцкой земле», – подчеркнул Игорь Сергеенко.
Во время парламентских чтений он отметил, что на Полотчине свято чтут духовные традиции, заложенные просветителями Евфросинией Полоцкой, Франциском Скориной, Симеоном Полоцким. «Благодаря богатому историко-культурному наследию, насыщенной культурной жизни именно Полоцк стал первым городом, который был удостоен звания культурной столицы Беларуси, – сказал Председатель Палаты представителей. – Сегодня парламентаризм – явление глубокое и многогранное. Парламент является самостоятельной силой, которая работает в системе разделения властей, где закон – один для всех. Этот орган создается народом через выборы, в которых участвуют граждане нашей страны. Основой деятельности является открытость, информирование, диалог с обществом. Только когда соблюдаются все эти условия, мы можем говорить о настоящем парламентаризме».
Участники парламентских чтений подготовили доклады, в которых, основываясь на исторических документах, представили факты о глубоких корнях белорусского парламентаризма.
Председатель Постоянной комиссии Палаты представителей по образованию, культуре и науке, доктор исторических наук, профессор, член-корреспондент НАН Игорь Марзалюк рассказал об истоках народовластия на белорусских землях. Прежде всего он отметил Полоцкое вече, действовавшее с XI по XV век. Этот орган народовластия обладал правом вершить суд, объявлять начало или конец войны, управлять народным ополчением, а также назначать князя, отменять или корректировать ранее принятые законы. Таким образом, оно охраняло суверенитет государства и политическую стабильность. Историк отметил, что сегодня вече считается предтечей Всебелорусского народного собрания. Одна из участниц мероприятия, учительница из Полоцка, задала вопрос Игорю Марзалюку, в чем заключается преемственность данных понятий. Эксперт рассказал, что в вече, как и в ВНС, входили избранные представители из числа наиболее уважаемых горожан. «А самое главное, что объединяет, – вече имело право отменить или скорректировать любой закон, как и ВНС, но в случае нарушения тем или другим представителем исполнительной власти», – сказал Игорь Марзалюк.
Заместитель председателя Постоянной комиссии Палаты представителей по образованию, культуре и науке Вячеслав Данилович рассказал о сеймах в ВКЛ – кто в них входил, какие функции они выполняли, кто был реальной политической силой в разные эпохи, в том числе во времена Речи Посполитой.
Генеральный директор Национальной библиотеки Вадим Гигин представил доклад о белорусских депутатах в Госдуме Российской империи. «Это очень интересный период – с 1906 по 1917 год, тогда, когда как раз формировалась национальная государственная идея Беларуси. Это важный исторический опыт, и это оказало существенное влияние на общественно-политическую жизнь, идеологические воззрения, которые были в тот период. К сожалению, период, немого забытый у нас. Среди известных деятелей того времени, например, был историк Алексей Сапунов (автор работ по истории, археологии и краеведению Беларуси. – Прим. БЕЛТА). Это также крестьяне, священники, помещики и даже выходцы из рабочих кругов. Это люди, которые формировали общественную жизнь Беларуси, в том числе революционного времени и Первой мировой войны. Законы, в принятии которых они принимали участие, оставили глубокий след. Это введение земских учреждений – в то время органы самоуправления. Это все является частью нашей большой государственной традиции, и мы ни в коем случае не должны это забывать. Более того, какие-то уроки извлекать, смотреть на опыт, который был в тот период. Все это вместе формирует определенную историческую преемственность нашей государственности», – сказал он журналистам.
Проректор по идеологической и воспитательной работе ПГУ, кандидат исторических наук, доцент Алеся Корсак проинформировала, какие проекты по археологии, сохранению исторической памяти о подвиге советского народа в Великой Отечественной войне реализуются в вузе. В них участвуют как преподаватели, так и студенты, причем не только те, что получают специальность историков. Ребята студотрядом выезжают на раскопки, занимаются научно-исследовательской работой и приобщаются к делу сохранения богатого культурного наследия полоцкой земли.
«Мы рассмотрели эпоху, не одну, а десять столетий – фактически с начала X века до Великой Октябрьской революции, как развивались политические институты народовластия в Беларуси. Это и в составе Великого княжества Литовского, основу которого составлял белорус (государственный язык был старобелорусский), и в составе Российской империи – участие белорусов в деятельности Государственной думы. Следующими этапами будут советский период (работа Верховного совета БССР) и настоящий период – это уже работа Палаты представителей Национального собрания. На всех этапах мы видим, как развивалось народовластие, какие были традиции, многие из которых передавались из поколения в поколение», – подытожил парламентские чтения Игорь Сергеенко.
По информации
БЕЛТА
(фото Палаты представителей Национального собрания Республики Беларусь)
МНС – об изменениях в декларировании доходов и имущества в отдельных случаях
Министерство по налогам и сборам сообщает, что постановлением Совета Министров Республики Беларусь от 20 августа 2026 г. № 425 «Об изменении постановлений Совета Министров Республики Беларусь по вопросам индивидуальной предпринимательской деятельности», вступившим в силу 26 августа 2026 г., внесены изменения в приложения 1, 2 и 3 постановления Совета Министров Республики Беларусь от 16 января 2016 г. № 19 «О декларировании доходов и имущества» (далее – постановление № 19), которыми установлены формы деклараций о доходах и имуществе для государственных должностных и иных обязанных лиц, представляемых в соответствии с законодательством о борьбе с коррупцией.

При этом сообщаем, что во всех формах деклараций (установленных приложением 1, 2 и 3 постановления № 19) внесены единые изменения, в частности:
1. На титульном листе деклараций сведения о документе, удостоверяющем личность, указываются только в случае отсутствия идентификационного номера.
В этой связи лица, имеющие идентификационный номер, освобождены от избыточного заполнения сведений о серии, номере, дате и органе выдачи документа, удостоверяющего личность.
2. Изменен порядок отражения доходов, полученных от осуществления индивидуальной предпринимательской деятельности. В пункте 3 раздела I деклараций указываются доходы от:
-
индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем с уплатой подоходного налога с физических лиц;
-
индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем, являющимся плательщиком единого налога с индивидуальных предпринимателей и иных физических лиц;
-
самостоятельной профессиональной деятельности;
-
ремесленной деятельности с уплатой сбора за осуществление ремесленной деятельности;
-
деятельности по оказанию услуг в сфере агроэкотуризма с уплатой сбора за осуществление деятельности по оказанию услуг в сфере агроэкотуризма.
При этом в отношении доходов, полученных от индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем с уплатой подоходного налога с физических лиц, указывается размер дохода, отраженного в соответствующей налоговой декларации (расчете) за декларируемый период, а в отношении иных видов осуществляемой индивидуальной предпринимательской деятельности – размер фактически полученного дохода.
Справочно: доход определяется без учета расходов.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
Налог на профдоход: в МНС напомнили об ответственности за несвоевременную уплату
В Министерстве по налогам и сборам напомнили об ответственности за несвоевременную уплату налога на профессиональный доход (НПД), сообщает
БЕЛТА.
С 1 июля 2026 г. введен минимальный налог на профдоход – 45 руб. (18 руб. для получателей пенсий). В первую очередь данное нововведение касается физических лиц, которые состоят на учете как плательщики НПД на 1 число месяца, но деятельность не осуществляют, то есть не формируют чеки в приложении «Профдоход», а также физлиц, у которых сумма рассчитанного налога на основании их дохода составляет величину меньше минимальной.
Нормами налогового законодательства также предусматривается усиление ответственности за несвоевременность уплаты налога на профессиональный доход. В случае, если физическим лицом допускается несвоевременная уплата НПД в течение трех месяцев подряд, то такой плательщик налоговым органом принудительно снимается с учета. А долг по налогу взыщут в принудительном порядке, в том числе через органы принудительного исполнения.
«Если вы приняли для себя решение о снятии с учета как плательщик НПД, то это необходимо сделать самостоятельно через приложение «Профдоход», зайдя в раздел «Настройки» – «Учетная запись» – «Снятие с учета». Если вы удалили у себя приложение, но не снялись с учета до удаления приложения, то его необходимо скачать и установить заново, пройдя после этого процедуру снятия с учета. Если забыли логин и пароль, то его можно восстановить удаленно через приложение «Профдоход» или обратившись в любую инспекцию МНС», – пояснили в Министерстве.
По информации
БЕЛТА
