
МНС о правовом регулировании вопросов использования QR-кода в качестве платежного терминала
Министерство по налогам и сборам информирует, что в соответствии с частью второй подпункта 2.10 пункта 2 постановления Совета Министров Республики Беларусь и Национального банка Республики Беларусь от 06.07.2011 № 924/16 «Об использовании кассового и иного оборудования при приеме средств платежа» (далее – постановление № 924/16) юридические лица и индивидуальные предприниматели, реализующие товары, выполняющие работы, оказывающие услуги в объектах, и (или) при осуществлении видов деятельности согласно приложению 1-1, при приеме платежей в свой адрес используют платежные терминалы в соответствии с законодательством в области платежных систем и платежных услуг.
Справочно. Согласно приложению 3 к постановлению № 924/16 платежный терминал – программное или программно-техническое средство, используемое на основании договора на оказание платежных услуг в соответствии с законодательством в области платежных систем и платежных услуг и предназначенное для регистрации операций при использовании банковских платежных карточек и (или) любого (любых) из иных платежных инструментов с последующим формированием платежного документа.
Определение платежного терминала, приведенное в приложении 3 к постановлению № 924/16, является универсальным и позволяет применять его при приеме платежей с использованием банковских платежных карточек и (или) любого (любых) из иных платежных инструментов.
Так, при осуществлении оплаты за реализованные товары, выполненные работы, оказанные услуги покупатель сканирует QR-код посредством платежного инструмента в виде мобильного приложения, установленного на мобильном устройстве покупателя, происходит формирование платежного указания и инициирование платежа с использованием программно-технического средства (мобильного устройства покупателя и мобильного приложения, установленного на мобильном устройстве), являющегося в данном случае платежным терминалом.
Таким образом, выполнение юридическими лицами и индивидуальными предпринимателями обязанности по использованию платежного терминала в объектах и (или) при осуществлении видов деятельности согласно приложению 1-1 к постановлению № 924/16 не подразумевает обязательное приобретение и использование платежного терминала, поскольку выполнение данной обязанности предполагает возможность использования в том числе программного обеспечения, позволяющего принимать безналичные платежи.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
10 сентября 2026 г. Постоянная комиссия Палаты представителей по бюджету и финансам на базе ОАО «Белорусский межбанковский расчетный центр» провела заседание круглого стола на тему «Законодательная и технологическая готовность внедрения цифрового белорусского рубля в национальную финансовую систему».
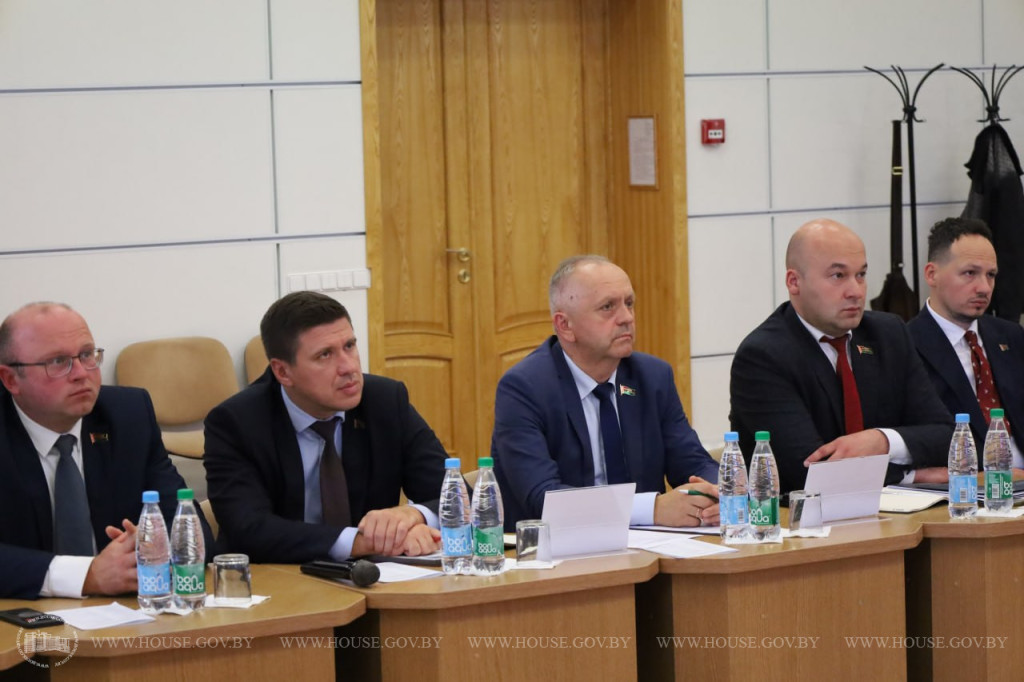
В заседании приняли участие депутаты Палаты представителей, председатель Постоянной комиссии Совета Республики Национального собрания Республики Беларусь по экономике, бюджету и финансам Бродов Р.П., представители руководства Национального банка Республики Беларусь, ОАО «АСБ Беларусбанк» и ОАО «Белагропромбанк», председатель Молодежного совета при Палате представителей, специалисты соответствующих управлений Национального банка.
Открывая заседание, Панасюк В.В. отметил, что цифровизация денежно-кредитной сферы является неотъемлемой частью развития национальной экономики. Цель проведения круглого стола: ознакомиться с тем, как передовые финансовые технологии работают на практике и оценить их готовность к интеграции в правовое поле государства.
Первый заместитель Председателя Правления Национального банка Республики Беларусь Егоров А.А. сообщил, что в целях создания условий для обращения цифрового белорусского рубля необходима организация платежной системы, опытно-промышленную эксплуатацию которой Национальный банк проводит в настоящее время.
В ходе мероприятия участники изучили технологический аспект внедрения платформы цифрового белорусского рубля и взаимодействие банков с данной платформой, обсудили регуляторные риски, потенциальные угрозы, опасности и негативные последствия запуска цифрового белорусского рубля, перспективы его интеграции в мировую экономику, а также необходимость внесения изменений в законодательство по результатам опытной эксплуатации.
Подводя итоги заседания, В.В.Панасюк отметил важность состоявшейся дискуссии, которая будет способствовать целенаправленной работе Постоянной комиссии по дальнейшему совершенствованию законодательства, регулирующего банковскую сферу.
По сообщению
официального сайта Палаты представителей Республики Беларусь
(фото – официальный сайт Палаты представителей)
В текущем году на депозитном рынке нашей страны сохраняется высокая сберегательная активность граждан. В Национальном банке отмечают, что растет как количество вкладчиков, так и суммы банковских вкладов. Уже долгое время благодаря планомерной работе регулятора в Беларуси обеспечивается стабильный курс национальной валюты, контролируемые темпы инфляции и привлекательные процентные ставки. Заместитель Председателя Правления Национального банка Андрей Картун отмечает, что именно это и мотивирует белорусов осуществлять сбережения в белорусских рублях. Причем речь идет не о краткосрочных вложениях, а о высоком интересе граждан именно к вкладам в нацвалюте на срок свыше трех лет. Также он рассказал «Эксперту», насколько граждане доверяют белорусскому рублю и какая сегодня ведется работа по формированию финансовой стабильности в стране.
К длинным деньгам – особый интерес
– Андрей Михайлович, какова динамика вкладов в Беларуси в текущем году?
– За семь месяцев срочные и условные вклады населения во всех валютах приросли на 2,9 миллиарда рублей и на 1 августа 2026 года превысили 25 миллиардов рублей. При этом количество вкладчиков за первое полугодие увеличилось более чем на 55 тысяч человек. Вклады в белорусских рублях формируют свыше 70 процентов депозитного портфеля банков.
Также особо отмечу, что в текущем году мы наблюдаем высокий интерес граждан к вкладам в белорусских рублях на срок более трех лет, поскольку именно по ним банки предлагают максимальную доходность, сегодня она достигает 14,5 процента годовых.
Для удобства и быстроты оформления вкладов развиваются цифровые каналы взаимодействия банков с населением. В первом полугодии текущего года почти две трети (64,6 процента) всех новых депозитных договоров граждане заключили в формате онлайн через мобильные приложения и интернет-банкинг.
– На ваш взгляд, насколько эффективно формируется переход к долгосрочным безотзывным рублевым депозитам?
– Формирование долгосрочной ресурсной базы в национальной валюте демонстрирует уверенную динамику. Данный тренд опирается на прочный фундамент, включающий стабильные макроэкономические условия, высокую доходность по долгосрочным вкладам и действие налоговой преференции – освобождение от подоходного налога на доходы по рублевым вкладам со сроком хранения свыше одного года.
За семь месяцев 2026-го прирост срочных безотзывных банковских вкладов населения со сроком возврата более одного года составил 32,3 процента, или 3,1 миллиарда рублей. На 1 августа 2026-го они достигли 14,5 миллиарда рублей, их доля в остатках срочных банковских вкладов физических лиц в белорусских рублях увеличилась на 6,2 процентного пункта и составила 87,8 процента.
Особое внимание уделяется привлечению вкладов в национальной валюте на срок свыше трех лет, которые на 1 августа 2026 года составили 837 миллионов рублей, увеличившись с начала года более чем в четыре раза. В ближайшее время Национальный банк намерен сосредоточиться на закреплении и качественном развитии этого тренда. Перед банковским сектором поставлена задача по ежегодному увеличению безотзывных вкладов населения в национальной валюте со сроком возврата более одного года ежегодно не менее чем на 10 процентов, а также росту доли таких вкладов на срок более трех лет.
Наряду с этим прорабатывается возможность внедрения нового сберегательного инструмента – накопительного вклада в белорусских рублях на срок более трех лет с условием ежемесячного пополнения. В качестве дополнительного стимула по такому вкладу обсуждается возможность предоставления налогового вычета. Такая льгота сейчас действует при добровольном страховании жизни или пенсии.
В доверительном тренде
– Как вы оцениваете доверие белорусов к национальной валюте?
– Доверие к белорусскому рублю стабильно укрепляется. Этот тренд наглядно подтверждается статистическими данными. На внутреннем валютном рынке сохраняется устойчивый профицит иностранной валюты. Цифры говорят сами за себя: всего за восемь месяцев текущего года чистое предложение иностранной валюты достигло 1,9 миллиарда долларов США, что в 1,7 раза выше показателя за весь предыдущий год. Важной движущей силой здесь выступает население. Физические лица стабильно продают валюты больше, чем покупают. Это устойчивый долгосрочный тренд, который отмечается уже на протяжении более пяти лет.
О системном укреплении доверия к национальной валюте свидетельствует и продолжающаяся девалютизация денежной массы. Ключевым маркером этой позитивной динамики является качественное изменение структуры денежного предложения. Доля рублевой составляющей в средней широкой денежной массе демонстрирует устойчивую восходящую траекторию. В августе 2026 года она достигла 68,4 процента. Если сравнивать с январем 2020-го, доля увеличилась на 24,3 процентного пункта, продемонстрировав рост более чем в полтора раза. При этом ключевой тренд – ускорение динамики. Если за первые три года (с января 2020-го по январь 2023-го) показатель прибавил 7,8 процентного пункта, то за последующие три с лишним года (с января 2023-го по август 2026-го) – уже 16,5 процентного пункта. Это означает, что среднегодовой прирост за последние три c половиной года составил около 5 процентных пунктов.
В результате Стратегия повышения доверия к национальной валюте до 2035 года, принятая Национальным банком и Правительством, выполняется с колоссальным опережением. Чтобы выйти на финальный ориентир в 80 процентов через девять с половиной лет (к концу 2035-го) рублевой составляющей, теперь достаточно опережать динамику широкой денежной массы на скромные 1,2 процентного пункта в год.
Фундаментом успешной реализации стратегии является уверенный рост рублевых сбережений населения. За последние пять c половиной лет отмечается существенный рост: если в начале 2020 года доля рублевых депозитов во всех срочных и условных депозитах составляла лишь 28,2 процента, то к 1 сентября 2026-го она увеличилась в 2,6 раза до 72,9 процента. Это способствовало формированию необходимой ресурсной базы банков и позволило Национальному банку в условиях жестких санкционных ограничений успешно переориентировать банковскую систему на внутренние источники финансирования. Сегодня эти ресурсы работают на устойчивое долгосрочное экономическое развитие страны: приоритет отдается финансированию эффективных инвестиционных проектов, импортозамещению и поддержке экспортного производства.
Переход на внутреннее финансирование кардинально изменил структуру кредитного портфеля банков. Если на 1 января 2020 года доля белорусского рубля в общем объеме кредитов составляла 51,1 процента, то к 1 сентября 2026-го она возросла до 82,5 процента. При этом динамика девалютизации кредитов ускоряется: с 2020 по 2022 год прирост составил 10,7 процентного пункта, а с 2023-го по август 2026 года – 20,8 процентного пункта. Этот тренд – результат системной государственной политики, направленной на обеспечение в стране ценовой стабильности и макроэкономической сбалансированности.
Тонкая финансовая настройка
– Как в данный момент Национальный банк обеспечивает финансовую стабильность в Беларуси?
– Финансовая стабильность – это не просто отчетные цифры, а бесперебойность расчетов, доступность финансовых услуг для граждан и бизнеса, а также способность финансовой системы противодействовать внешним и внутренним угрозам. Она служит фундаментом устойчивого экономического роста, позволяя населению, предприятиям и органам государственного управления предсказуемо реализовывать свои планы в сфере финансов, направленные на развитие экономики.
Текущий уровень финансовой стабильности является результатом многолетней работы Национального банка по укреплению финансовой системы, внедрению на основе лучших мировых практик современных инструментов банковского надзора. Для защиты граждан бесперебойно действует система 100-процентной возвратности вкладов. Для финансового оздоровления реального сектора эффективно функционирует Агентство по управлению активами.
Важным маркером финансовой стабильности стало поддержание достаточного объема международных резервных активов, которые, по предварительным данным на 1 сентября 2026 года, находятся на уровне 15,2 миллиарда долларов США.
Банковский сектор сохраняет устойчивость и прибыльность. Нормативы безопасного функционирования выполняются всеми банками, а показатели достаточности капитала (19 процентов) и ликвидности (184,6 процента) существенно превышают минимальные требования. Положительная динамика рентабельности капитала (15,7 процента) позволяет финансовым институтам самостоятельно формировать внутренний ресурс для покрытия возможных рисков.
Стремительный рост депозитов и продолжающаяся девалютизация вносят существенный вклад в укрепление финансовой стабильности. В условиях внешних вызовов высокая сберегательная активность граждан и доверие к национальной валюте решают важнейшие задачи макроэкономической безопасности, помогают сдерживать инфляционное давление и защищают банковскую систему от курсовых шоков. В результате формируется устойчивая ресурсная база, необходимая для долгосрочного кредитования реального сектора экономики.
Опираясь на этот устойчивый внутренний ресурс, в сфере кредитования упор сделан на сбалансированную поддержку реального сектора. Потребительское кредитование выстраивается в приемлемых для экономики масштабах и с приоритетной ориентацией кредитных потоков на финансирование покупок отечественных товаров. При этом наращивание объемов финансирования не ведет к ухудшению качества портфеля: доля проблемных активов удерживается на отметке 2,6 процента на 1 августа 2026 года, а риски сегмента, связанного с финансированием физических лиц, сдерживаются за счет непрерывного контроля за показателями долговой нагрузки и обеспеченности кредита.
В современных условиях устойчивость системы неотделима от надежности платежного рынка. Национальный банк уделяет повышенное внимание превентивному управлению киберрисками и укреплению технологической независимости инфраструктуры, что защищает расчеты от масштабных цифровых сбоев.
Таким образом, поддержание финансовой стабильности носит комплексный характер. Сочетание достаточного уровня капитала банков, контроля за кредитными и киберрисками, а также развития долгосрочных сбережений создает необходимые условия для сбалансированного роста экономики.
Илья Крыжевич, « Эксперт. Рэспубліка», 11 сентября 2026 г.
МАРТ подготовлены разъяснения на поступающие от субъектов хозяйствования вопросы по применению нормативных правовых актов.

1. О порядке формирования закупочных цен на продукцию, поставляемую для переработки (разъяснение подготовлено МАРТ совместно с Минсельхозпродом).
Вопрос: как формируются закупочные цены на продукцию, поставляемую для переработки, которая не указана в постановлении Минсельхозпрода от 17 ноября 2022 г. № 113?
Ответ: формирование цен на иные марки, сорта, категории продукции, поставляемой для переработки, и которая не указана в постановлении № 113, полагаем целесообразным осуществлять исходя из сложившейся дифференциации цен, действующей в организации, с учетом установленных предельных максимальных цен. При этом постановлением № 113 установлены предельные максимальные цены на продукцию, соответствующую высшим техническим требованиям, установленным в технических нормативных правовых актах (ГОСТ, СТБ), с учетом надбавок (доплат) за качественные характеристики.
2. О реализации продукции собственного производства по ценам ниже себестоимости.
Вопрос: имеет ли право руководитель организации на самостоятельное принятие решения о реализации продукции собственного производства, находившейся на складе организации-производителя более одного года и выводимой из ассортимента, по ценам ниже себестоимости? Является ли «вывод продукции из ассортимента» окончательным или допускает последующее возобновление ее производства?
Ответ: в соответствии с абзацем шестым подпункта 2.4 пункта 2 Положения о порядке реализации товаров (работ, услуг) по ценам (тарифам), определяемым с учетом конъюнктуры рынка, утвержденного постановлением Совета Министров Республики Беларусь от 11 февраля 2015 г. № 94 такое решение может быть принято самостоятельно руководителем организации в двух случаях: если продукция находилась на складе более одного года или выводится из ассортимента. Решение должно быть экономически обосновано с учетом финансового положения организации, рентабельности продаж, конъюнктуры рынка и сравнительного анализа цен на аналогичные товары. Важно: если продукция выводится из ассортимента, возобновление ее производства после завершения реализации противоречит сути экономического обоснования.
3. О некоторых вопросах оформления ветеринарных документов.
Вопрос: требуется ли юридическому лицу при дроблении партии подконтрольного товара и последующем перемещении такого товара исключительно между принадлежащими ему структурными подразделениями оформлять копии ветеринарных сертификатов в соответствии с законодательством?
Может ли перемещение подконтрольного товара между распределительным центром и структурными подразделениями одного юридического лица рассматриваться как внутреннее перемещение товара в пределах деятельности одного получателя, учитывая отсутствие смены собственника товара?
Является ли достаточным хранение оригинала ветеринарного сертификата у юридического лица с возможностью его предоставления по требованию уполномоченных госорганов?
Допускается ли при осуществлении внутренних перемещений между структурными подразделениями одного юридического лица вместо оформления бумажной копии ветеринарного сертификата указывать в ТТН (ТН) реквизиты ветеринарного сертификата, позволяющие однозначно идентифицировать документ и установить его связь с перемещаемой партией товара?
Ответ: согласно статье 13 Закона Республики Беларусь от 2 июля 2010 г. № 161-З «О ветеринарной деятельности», юридические лица обязаны обеспечивать в установленном порядке получение ветеринарных документов на животных, продукты животного происхождения, корма и кормовые добавки и осуществлять их перемещение, хранение и реализацию при наличии ветеринарных документов, выданных в установленном порядке. В соответствии с подпунктом 1.1.5 пункта 1 постановления МАРТ, Минсельхозпрода, Минздрава, Госстандарта от 5 августа 2019 г. № 64/30/81/47 наличие ветеринарных документов подтверждается подлинниками, копиями, заверенными уполномоченными органами в области ветеринарии в месте назначения товаров в случае дробления партии товаров, либо документами, оформленными в электронном виде.
Таким образом, во всех перечисленных случаях необходимо наличие подлинников или копий ветеринарных документов. Указание в ТТН (ТН) только реквизитов ветеринарного сертификата без самого документа не является достаточным.
По информации официального сайта Министерства антимонопольного регулирования и торговли Республики Беларусь
Белорусские банки принимают все необходимые меры для борьбы с кибермошенничеством, число инцидентов снижается. Об этом сообщил журналистам заместитель Председателя Правления Национального банка Андрей Картун, передает корреспондент БЕЛТА.

«Уже два месяца работают новые требования к банкам в части борьбы с кибермошенничеством. Напомню, что каждый банк должен иметь так называемую антифрод-систему, заточенную под наши требования. Также они собирают данные о геолокации клиентов. Уже видим первые результаты: количество инцидентов снизилось значительно», – сказал Андрей Картун. За январь-август 2026 года в сравнении с аналогичным периодом 2025-го количество инцидентов снизилось на 2,3 тыс., сумма ущерба – на 6,7 млн рублей.
За восемь месяцев 2026 года зарегистрировано 10 тыс. несанкционированных платежных операций и попыток их совершения. Ущерб гражданам и субъектам хозяйствования Беларуси составил 27,8 млн рублей, из которых 92,9 % похищено с использованием методов социальной инженерии. Похищенные денежные средства злоумышленники в основном выводили в адрес получателей в иностранных банках или через криптовалюту. Белорусским банкам с помощью установленных антифрод-систем и информации из автоматизированной системы обработки инцидентов (АСОИ) удалось предотвратить хищения денежных средств на общую сумму 5,3 млн рублей, или в 2,1 раза больше, чем в январе-августе 2025 года.
Национальный банк проводит непрерывный мониторинг АСОИ и в случае выявления негативных тенденций оперативно вместе с банковским сообществом принимает точечные меры для предотвращения хищений денежных средств. Так, в третьей декаде августа 2026 года наблюдался резкий всплеск вывода мошенниками денежных средств через криптовалюту. Национальным банком совместно с Секретариатом Парка высоких технологий и банками выработан ряд мер (введение дополнительных лимитов, донастройка антифрод-систем), благодаря которым к концу августа удалось остановить данную негативную тенденцию. В результате принятых мер в период с 28 по 31 августа банками приостановлен вывод денежных средств в криптовалюту на общую сумму 133 тыс. рублей.
По информации БЕЛТА
Отечественных товаров станет больше на полках магазинов, но и импортные будут продаваться на равных. Об этом заявила журналистам первый заместитель Министра антимонопольного регулирования и торговли Наталья Василевская, комментируя введение нового норматива в торговле, передает корреспондент БЕЛТА.

Министерством антимонопольного регулирования и торговли принято решение о временном введении норматива по наличию белорусского в торговом ассортименте. Это закреплено постановлением МАРТ от 20 августа 2026 г. № 48. Документ вступит в силу через 15 дней после его официального опубликования, то есть с 10 сентября.
«На мой взгляд, больших перемен для торговых объектов не произойдет. Уверена, что и на сегодня тот обязательный ассортиментный перечень, который был доведен до наших торговых объектов, по большей части обеспечивался за счет товаров белорусского производства. Особенно что касается продовольствия. Все мы с вами заходим в магазин и видим обилие отечественного сыра, молочных, колбасных, кондитерских изделий. Обязательный перечень содержит минимальное количество позиций товара, которые надо обеспечить на полке. Дальше и торговая сеть, и небольшой сельский магазин сами определяют для себя ассортиментную политику. Если востребован товар иностранного производства, то он будет лежать рядом с белорусским товаром и продаваться на равных. Поэтому никаких проблем у торговых сетей возникнуть не должно», – сказала Наталья Василевская.
Он обратила внимание на то, что при формировании перечня учитывалось в том числе, смогут ли отечественные производители обеспечить необходимое количество разновидностей. «Если это товары критического импорта, которые производятся в Беларуси в недостаточном количестве, есть сноска о том, что этот перечень может соблюдаться в том числе и за счет товаров иностранного производства», – отметила первый замминистра.
Наталья Василевская отметила, что есть административная ответственность, но штрафные санкции небольшие. А если нарушение ассортиментного перечня установлено в первый раз, для субъекта хозяйствования все ограничится предупреждением. «Не стоит цель кого-то оштрафовать, кого-то наказать. Цель в том, чтобы представить наш белорусский товар на полках. Надеюсь, что доля отечественных товаров в этом году вырастет», – сделала акцент она.
Первый замминистра заверила, что не стоит опасаться сужения ассортимента. «Обязательный ассортиментный перечень – это тот минимум товара, который должен быть на полке в магазине в соответствии с его форматом и торговой площадью. Это приведет к тому, что отечественный товар в большем количестве будет представлен для нашего потребителя. При этом никто не ограничивает сегодня продавца при наличии спроса на товары иностранного происхождения иметь более широкую их линейку. Словом, белорусские товары будут представлены на полках не вместо, а вместе с импортными», – обозначила она, а также уточнила, что ассортиментные перечни не распространяются на аптеки, фирменные и стоковые магазины.
По информации БЕЛТА