Как изменился утильсбор на электромобили, рассказали в ГТК
Как изменился утильсбор на электромобили, рассказали БЕЛТА в пресс-службе ГТК.

С 10 февраля в отношении транспортных средств категории М1, в том числе повышенной проходимости – категории M1G, с даты выпуска которых прошло более трех лет, ввозимых физлицами для личного пользования, размер ставки составляет Br1089.
Это предусмотрено внесенными изменениями в постановление Совета Министров от 1 июля 2019 года № 437.
«Ставка утильсбора в отношении таких транспортных средств, с даты выпуска которых прошло до трех лет включительно, осталась прежней и составляет Br544,5», – пояснили в ГТК.
Порядок и сроки уплаты утилизационного сбора, его плательщики и объекты обложения регламентированы главой 28 Налогового кодекса Республики Беларусь.
По информации БЕЛТА
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
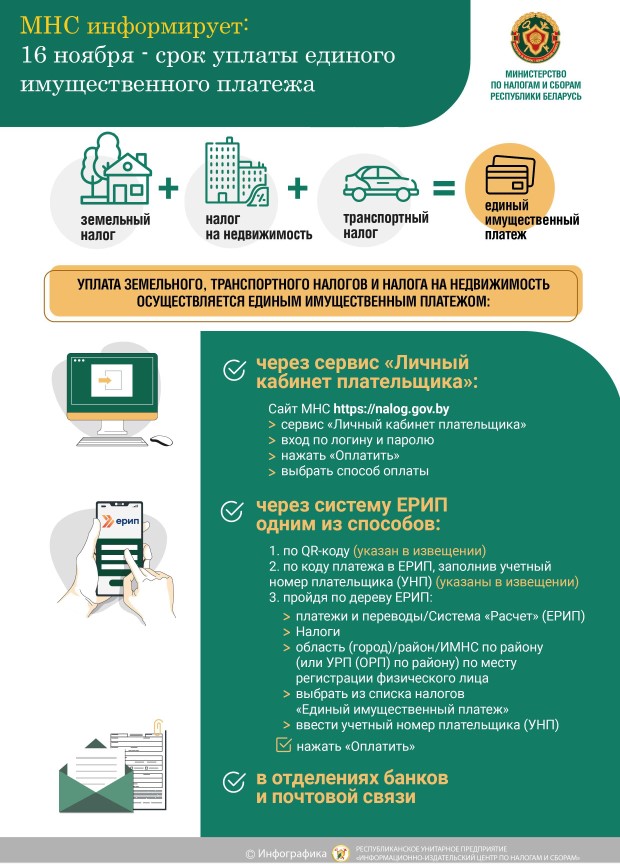
(инфографика Министерства по налогам и сборам Республики Беларусь)
Министерство по налогам и сборам (МНС) по порядку налогообложения налогом на добавленную стоимость (далее – НДС) работ по установке (устройству) автономных пожарных извещателей (далее – АПИ) в жилых домах, в том числе в общежитиях, сообщает.
Ситуация. Организация ЖКХ (далее – предприятие) осуществляет управление, эксплуатацию и содержание государственного арендного жилищного фонда, находящегося на балансе предприятия.
В рамках выполнения плановых мероприятий по обеспечению пожарной безопасности в жилых помещениях арендного использования, находящихся на балансе предприятия, собственными силами предприятия (т.е. хозяйственным способом) выполняются работы по установке АПИ. Финансирование данных мероприятий осуществляется из средств местного бюджета на основании предоставляемой справки о фактических расходах с применением рентабельности 10 процентов.
На основании нормы подпункта 1.11 пункта 1 Указа Президента Республики Беларусь от 31.12.2015 № 535 «О предоставлении жилищно-коммунальных услуг» стоимость работ по установке АПИ (сформированная с уровнем рентабельности в размере 10 процентов) для целей бухгалтерского учета включается у предприятия в выручку от реализации товаров (работ, услуг) как стоимость работ по содержанию, выполняемых организациями ЖКХ собственными силами за счет средств местных бюджетов на объектах коммунального хозяйства, находящихся у них в хозяйственном ведении.
Полученные (причитающиеся к получению) предприятием бюджетные средства включаются в налоговую базу НДС (пункт 1 статьи 120 Налогового кодекса Республики Беларусь) как суммы, связанные с оплатой выполненных работ, и отражаются в налоговой декларации (расчете) по НДС при наступлении момента фактической реализации работ.
Справочно
Данный порядок учета полученных (причитающихся к получению) бюджетных средств разъяснен подпунктом 3.1 пункта 3 письма Министерства по налогам и сборам Республики Беларусь, Министерства финансов Республики Беларусь, Министерства жилищно-коммунального хозяйства Республики Беларусь от 20.07.2017 № 2-1-9/01343/5-1-19/9760/07-32/251 «О налоге на добавленную стоимость».
Указом Президента Республики Беларусь от 26.03.2007 № 138 «О некоторых вопросах обложения налогом на добавленную стоимость» установлен Перечень жилищно-коммунальных и эксплуатационных услуг, оказываемых физическим лицам, обороты по реализации которых на территории Республики Беларусь освобождаются от обложения налогом на добавленную стоимость (далее – Перечень к Указу).
Пункт 18 Перечня к Указу, в частности, включает текущий ремонт в многоквартирных жилых домах.
Справочно
Согласно пунктам 27, 32 статьи 1 Жилищного кодекса Республики Беларусь:
многоквартирный жилой дом – жилой дом, состоящий из вспомогательных помещений, а также двух и более квартир, каждая из которых имеет вход из вспомогательного помещения;
общежитие – жилой дом (его часть), специально построенный или переоборудованный для проживания граждан на период их работы (службы), учебы, прохождения клинической ординатуры, спортивной подготовки, а также в иных случаях, установленных законодательными актами.
Постановлением Министерства жилищно-коммунального хозяйства Республики Беларусь от 30.03.2016 № 5 утверждена Инструкция о порядке планирования, проведения и финансирования текущего ремонта жилищного фонда (далее – Инструкция).
Необходимость выполнения текущего ремонта жилищного фонда определяется (пункт 6 Инструкции):
- несоответствием конструктивных элементов и инженерных систем жилого дома требованиям технических нормативных правовых актов, предъявляемым к их техническому состоянию;
- наличием дефектов отделочного покрытия конструктивных элементов (сколы, выбоины, трещины, отслоения окрасочного и облицовочного покрытий, штукатурного слоя, наличие надписей и (или) изображений непристойного характера и т.д.) и элементов инженерных систем.
Инструкция устанавливает порядок планирования, проведения и финансирования текущего ремонта жилищного фонда, за исключением общежитий республиканской формы собственности, блокированных и одноквартирных жилых домов частного жилищного фонда, а также виды работ, выполняемых при текущем ремонте жилищного фонда, и источники их финансирования (пункт 1 Инструкции).
Перечень видов работ по текущему ремонту жилищного фонда, за исключением общежитий, источниками финансирования которых являются средства местных бюджетов, а также иные источники финансирования, не запрещенные законодательством, определяется согласно приложению 1 к Инструкции (далее – Перечень 1).
Перечень видов работ по текущему ремонту жилищного фонда, за исключением общежитий, источниками финансирования которых являются средства от внесения собственниками, нанимателями жилых помещений и членами организаций застройщиков платы за текущий ремонт, определяется согласно приложению 2 к Инструкции (далее – Перечень 2).
Перечень видов работ по текущему ремонту общежитий, находящихся в хозяйственном ведении или оперативном управлении организаций коммунальной формы собственности, источниками финансирования которых являются средства местных бюджетов, а также иные источники финансирования, не запрещенные законодательством, определяются согласно приложению 21 к Инструкции (далее – Перечень 21).
Установка, замена АПИ и элементов питания:
- не включена в перечень работ по текущему ремонту жилищного фонда. Перечень 1 и Перечень 2 таких работ не содержат;
- включена в перечень работ по текущему ремонту общежитий. Данный вид работ поименован в подпункте 1.6 пункта 1 Перечня 21.
Министерство жилищно-коммунального хозяйства проинформировало МНС, что работы по установке АПИ в арендных жилых помещениях, расположенных в многоквартирных жилых домах, не включены в Перечень к Указу.
МНС в свою очередь считает необходимым отметить, что установка АПИ в жилых помещениях (как отмечено в изложенной ситуации) относится к мероприятиям по обеспечению пожарной безопасности. АПИ является техническим средством обнаружения пожара, а не элементом отделки или конструкции помещений жилищного фонда. АПИ – локальный прибор на батарейке, не имеющий отношения к сложным инженерным системам автоматической сигнализации здания.
Справочно
Определение термина «АПИ» приведено в постановлении Министерства по чрезвычайным ситуациям Республики Беларусь от 25.03.2020 № 13 «Об утверждении правил пожарной безопасности».
АПИ – это устройство, в корпусе которого конструктивно объединены автономный источник питания и все компоненты, необходимые для обнаружения пожара и звукового оповещения о нем.
С учетом вышеизложенного, не поименованы в пункте 18 Перечня к Указу и облагаются НДС по ставке в размере двадцать (20) процентов обороты по реализации:
- предприятием работ по установке АПИ в эксплуатируемых арендных жилых помещениях, расположенных в многоквартирных жилых домах;
- работ по установке АПИ в других эксплуатируемых жилых помещениях (за исключением арендных жилых помещений), расположенных в многоквартирных жилых домах;
- работ по установке АПИ в эксплуатируемых общежитиях (общежития не являются многоквартирными жилыми домами).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
В отношении транспортного средства, ввезенного в Республику Беларусь с территорий государств – членов ЕАЭС, и подлежащего государственной регистрации на территории Республики Беларусь в соответствии с законодательством, таможенными органами взимается утилизационный сбор.

Такой сбор уплачивается однократно за каждое транспортное средство до регистрации представления документа, отражающего исчисление и уплату или применение освобождения от утилизационного сбора (далее – РС), но не позднее его государственной регистрации.
В соответствии с постановлением Совета Министров Республики Беларусь от 28 ноября 2025 г. № 691 «О государственной регистрации транспортных средств» регистрация транспортного средства не является регистрацией права собственности на имущество и осуществляется в обязательном порядке в случае необходимости участия транспортного средства в дорожном движении.
Собственник (лизингополучатель) должен обратиться в регистрационное подразделение для регистрации транспортного средства не позднее 30 дней после его приобретения (получения).
На основании изложенного утилизационный сбор в отношении данных транспортных средств подлежит уплате в связи с необходимостью их государственной регистрации для целей их участия в дорожном движении.
Согласно подпункту 194.5 пункта 194 Правил дорожного движения, утвержденных Указом Президента Республики Беларусь от 28 ноября 2005 г. № 551, запрещается участие в дорожном движении транспортного средства, не зарегистрированного в установленном порядке.
За участие в дорожном движение при несоблюдении данного условия предусмотрена административная ответственность согласно части 2 статьи 18.11 Кодекса Республики Беларусь об административных правонарушениях.
Кроме того, согласно подпункту 3.1 пункта 3 постановления Совета Министров Республики Беларусь от 24 апреля 2020 г. № 254 «О введении систем электронных паспортов» (далее – постановление № 254) электронные паспорта транспортных средств оформляются, в том числе на ввезенные с территории государств – членов ЕАЭС транспортные средства, подлежащие государственной регистрации, в соответствии с Решением Коллегии Евразийской экономической комиссии от 22 сентября 2015 г. № 122.
На основании подпункта 3.9 пункта 3 постановления № 254 в разделе электронного паспорта транспортного средства «Административная информация» в поле «сведения об уплате утилизационного сбора» указывается запись «утилизационный сбор уплачен. Республика Беларусь» или «утилизационный сбор не уплачивается. Республика Беларусь», если Налоговым кодексом Республики Беларусь и актами Совета Министров Республики Беларусь не предусмотрено взимание утилизационного сбора.
На основании изложенного при ввозе с территории государств – членов ЕАЭС транспортных средств подлежат оформлению электронные паспорта.
Уполномоченной организации по оформлению электронных паспортов в данном случае требуются, в том числе сведения и (или) документы, подтверждающие уплату утилизационного сбора или освобождение от него.
Таким образом, в случае ввоза транспортного средства с территории государств – членов ЕАЭС, оформление электронного паспорта транспортного средства с присвоением статуса «действующий» без представления документов, подтверждающих уплату утилизационного сбора, законодательством не допускается.
На основании изложенного сообщаем, что схема ввоза транспортных средств, предусматривающая использование транспортного средства на территории Республики Беларусь свыше 30 дней со дня приобретения без государственной регистрации, не согласуется с правовым регулированием в Республике Беларусь. За несоблюдение этих требований предусмотрена административная ответственность.
Дополнительно сообщаем, что таможенными органами Республики Беларусь были зафиксированы случаи ввоза транспортных средств, ранее ввезенных на таможенную территорию ЕАЭС без их таможенного декларирования, вследствие чего в отношении таких транспортных средств граждане были вынуждены совершать таможенные операции, связанные с их выпуском в свободное обращение на территории Республики Беларусь и полной уплатой таможенных платежей.
Кроме того, в последнее время отмечены случаи ввоза в Республику Беларусь и Российскую Федерацию с территории иных государств – членов ЕАЭС транспортных средств, находящихся в розыске (числящихся в угоне), в связи с чем такие транспортные средства могут быть изъяты для передачи законным владельцам.
Так, например, гражданином Республики Беларусь на рынке Кыргызской Республики был приобретен автомобиль марки Audi, как оказалось ранее ввезенный из Республики Корея с нарушениями законодательства данного государства, в связи чем по результатам проверочных мероприятий такое транспортное средство может быть изъято у владельца.
По сообщению единого Интернет-портала таможенных органов Республики Беларусь
Об особенностях акцизной политики в Беларуси в 2027 году рассказал Министр финансов Владислав Татаринович, представляя депутатам проект Закона «Об изменении Налогового кодекса Республики Беларусь», сообщает корреспондент БЕЛТА.
(фото – БЕЛТА)
Так, по сигаретам с фильтром первой ценовой группы и сигаретам без фильтра ставка акцизов повышается на 10,3 % – для исполнения договора с Российской Федерацией по косвенным налогам. Более высокий рост – по жидкостям для электронных систем курения и нетабачным никотиносодержащим изделиям. Здесь повышение ставок акцизов составит 20 %, как и на нынешний год, – для постепенного сближения ставок акцизов на эти изделия со ставками на сигареты второй ценовой группы.
Ставки на автомобильные бензины, дизельное и судовое топливо повышаются на 3 %. По основной линейке алкогольной продукции и энергетическим напиткам проводится индексация ставок акцизов на 6,2 %, т.е. на параметры инфляции. Но для сохранения ценовой доступности для производителей вин фруктово-ягодных и сидров прирост составит 3,8 %, по пиву 5,6 %.
Новый элемент акцизной политики – выделение в отдельную категорию премиального алкоголя с его разделением по видам на крепкий алкоголь и вина. Для этой категории устанавливается ставка акцизов в полтора раза выше общедействующей.
По словам Министра, это решение основано на принципе справедливости. Дорогие импортные напитки, не рассчитанные на массового потребителя, должны нести повышенную фискальную нагрузку. На импорт указанных напитков не распространяется исключительное право государства. Тем не менее повышение акцизов на премиальный алкоголь не окажет влияния на отечественных производителей и не затронет страны, в отношении которых действуют международные обязательства Республики Беларусь.
Член Постоянной комиссии по бюджету и финансам Палаты представителей Наталья Кулешова, отвечая на вопросы журналистов, отметила, что перечень премиальной алкогольной продукции будет устанавливаться Министерством антимонопольного регулирования и торговли.
Что касается других новаций, то на 2027 год будут проиндексированы ставки земельного, экологического, налога за добычу природных ресурсов, подоходного налога с физических лиц в фиксированных суммах, единого налога с индивидуальных предпринимателей и иных физических лиц, налога за владение собаками, налога на игорный бизнес, транспортного налога.
Минимальные в месяц суммы единого налога для индивидуальных предпринимателей и налога на профессиональный доход увеличатся с 45 до 48 рублей, ставки ремесленного сбора – с 10 до 11 рублей, сбора в сфере агроэкотуризма – с 45 до 48 рублей.
Для большинства плательщиков налоговая нагрузка и условия налогообложения в 2027 году не изменятся. Стабильность налоговой системы – важный фактор для развития экономики, поэтому предложено принять решения по точечной настройке, адаптации действующих механизмов налогообложения с учетом практики применения Налогового кодекса.
Наталья Кулешова также отметила, что работа по совершенствованию налогового законодательства продолжалась в течение года через сбор и анализ предложений от субъектов хозяйствования, общественных объединений предпринимателей и государственных органов с учетом правоприменительной практики. Депутаты в обсуждаемых изменениях принимали самое активное участие через работу в консультативных советах. Она подтвердила, что вносимые в Налоговый кодекс новации точечные и не предполагают масштабного изменения существующей налоговой системы.
По информации БЕЛТА
В Беларуси предложено распространить стандартный налоговый вычет по подоходному налогу на молодых специалистов, получивших образование в соответствии с международными договорами и программами сотрудничества, сообщила журналистам член Постоянной комиссии Палаты представителей по бюджету и финансам Наталья Кулешова, комментируя принятый в первом чтении проект Закона «Об изменении Налогового кодекса Республики Беларусь», сообщает корреспондент БЕЛТА.

«То есть наши молодые специалисты, которые обучались по международным программам, а также в международных вузах, будут иметь право на применение стандартного налогового вычета», – сказала Наталья Кулешова.
Такое право распространится, как предполагается, например, на студентов, которые обучаются по программам Россотрудничества в российских университетах. Сейчас они, закончив российский университет и возвратясь в Беларусь для трудоустройства, не имеют права на стандартный налоговый вычет. Ожидается, что такое право им будет предоставлено.
По информации БЕЛТА