03.02.2025
Рост кредитования и цифровое развитие. На чем сосредоточится Нацбанк в 2025 году
Заместитель Председателя Правления Национального банка Дмитрий Калечиц в своем докладе на тему «Обеспечение финансовой стабильности в 2024 году и задачи на 2025 год» рассказал, на чем Нацбанк сосредоточится в 2025 году, сообщает
БЕЛТА.
Говоря о задачах на 2025 год, Дмитрий Калечиц отметил, что банкам следует более активно участвовать в поддержке перспективных долгосрочных экономических проектов, в том числе оказывать предприятиям максимально возможное содействие в разработке инвестиционных проектов, формируя для этого необходимую ресурсную базу. «При этом важно учитывать возможности банков ввиду ограниченности ресурсной базы и того, что значительная часть пассивов банков является краткосрочной. Необходимо развивать инструментарий поддержки, альтернативный прямому банковскому финансированию – рынок акционерного капитала, инвестиционных токенов, проектного финансирования, краудфандинга», – рассказал он.
Заместитель Председателя подчеркнул: Национальный банк будет стремиться поддерживать рост кредитования в 2025 году в соответствии с параметрами, определенными в основных направлениях денежно-кредитной политики. «Это является важным фактором недопущения роста уровня системных рисков», – отметил он.
Особое внимание будет уделяться небанковским каналам финансирования физических лиц на потребительские цели. На текущий момент активно развиваются лизинговые операции, онлайн-заимствование, отметил он. В этой связи Национальный банк будет проводить комплексный мониторинг с целью своевременного упреждения возможных рисков.
Среди ключевых инфраструктурных проектов и инициатив в области платежей и цифрового развития на 2025 год Дмитрий Калечиц выделил продолжение работы по организации платежной системы цифрового белорусского рубля, будут также подготовлены комплексные изменения в законодательство. Реализация данной задачи будет осуществляться с применением программно-технического комплекса (платформы цифрового белорусского рубля), функционирующего на основе технологии блокчейн.
Продолжится развитие межбанковской системы идентификации, направленное на повышение удобства ее использования, безопасности и привлекательности для клиентов. Также в целях снижения риска нарушения функционирования автоматизированных систем и обеспечения гибкой возможности их модернизации и информационной безопасности банкам следует уделять повышенное внимание уменьшению зависимости от иностранных поставщиков программно-технических решений.
По информации
БЕЛТА
В Беларуси с 1 октября изменятся правила регистрации в электронной очереди на границе
С 1 октября изменяются правила регистрации в электронной очереди на границе, сообщили
БЕЛТА в РУП «Белтаможсервис».

«Вступают в силу изменения в публичную оферту при оказании услуг по регистрации в системе электронной очереди (СЭО) и в порядок регистрации в СЭО. Нововведения касаются физических лиц – заказчиков услуги. Главное изменение – ограничение срока действия договора. Теперь он будет составлять 30 календарных дней с даты внесения платежа», – рассказали на предприятии.
В течение этого срока заказчику услуги необходимо совершить одно из следующих действий: предоставить транспортное средство, указанное в платежной системе при оплате, в зону ожидания; выполнить в полном объеме процедуру онлайн-регистрации транспортного средства через личный кабинет для онлайн-регистраций в СЭО; обратиться в «Белтаможсервис» с заявлением о возврате денежных средств в установленном порядке до истечения срока действия договора.
«Заявление о возврате можно направить в течение 30 календарных дней с момента оплаты услуги. Алгоритм возврата денежных средств регламентирован п.18 порядка регистрации. Актуализированная редакция документа вступает в силу с 1 октября и будет размещена на официальном сайте», – пояснили на предприятии.
В некоторых случаях услуга по регистрации считается оказанной и подлежит оплате, а денежные средства не подлежат возврату заказчику. В их числе невозможность исполнения оферты (договора), возникшая по вине заказчика, и истечение срока действия договора; отказ заказчика от услуги после регистрации транспортного средства и истечения срока действия договора; аннулирование регистрации (отмена регистрации) транспортного средства после несвоевременного въезда/выезда транспортного средства из зоны ожидания; несвоевременное прибытие транспортного средства в пункт пропуска из зоны ожидания и истечение срока действия договора.
По информации
БЕЛТА
Суды Беларуси планируется связать в единую информационную систему
Суды Беларуси планируется связать в единую информационную систему, сообщил журналистам Председатель Верховного Суда Андрей Швед, отвечая на вопрос корреспондента
БЕЛТА после открытия нового здания суда Узденского района.

«В нашем государстве 165 судов. В ближайшие лет пять–семь (планируется. – Прим. БЕЛТА) обеспечить современные цифровые технологии во всех судах нашей республики, завязать это в единую систему», – сказал Андрей Швед.
По его словам, для этого сейчас тщательно изучается опыт, в частности, российских коллег. Выполняя поручение Президента, белорусские специалисты уехали в Верховный Суд РФ, где тщательно изучают опыт российских коллег, сообщил Председатель Верховного Суда.
«С учетом наших возможностей мы сейчас эти технологии обязаны внедрить во все судебные процессы. Это тяжелая, кропотливая работа», – сказал Андрей Швед, отметив, что цифровизация судебных процессов обеспечивает и оперативность судопроизводства.
По информации
БЕЛТА
Минсвязи объявило старт приема заявок на реализацию пилотных проектов в сфере цифрового развития
С 27 августа 2026 г. Минсвязи объявило старт приема заявок на реализацию пилотных проектов в сфере цифрового развития по новому приоритетному направлению «Средства бесконтактного доступа к помещениям зданий», сообщили
БЕЛТА в Министерстве связи и информатизации.

К подаче заявок на участие в реализации пилотных проектов по данному направлению приглашаются белорусские ИТ-компании, которые имеют собственные разработки в соответствующей сфере.
Чтобы принять участие в отборе на реализацию данных проектов, необходимо до 26 октября 2026 г. (включительно) подать заявку по установленной форме, приложив к ней предусмотренный перечень документов. Перед формированием пакета документов нужно внимательно ознакомиться с рекомендациями по их подготовке на сайте Минсвязи.
По информации
БЕЛТА
Законопроект о цифровом белорусском рубле готовится ко второму чтению
Законопроект «Об изменении законов по вопросам цифрового белорусского рубля» готовится ко второму чтению. Речь об этом шла на тематическом совещании в Палате представителей, передает корреспондент
БЕЛТА.
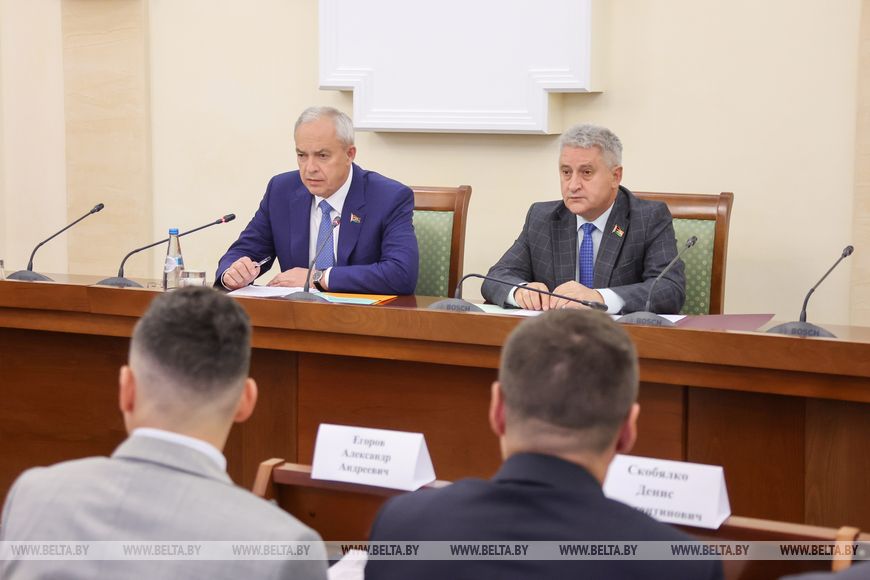
(фото – БЕЛТА)
Проект закона о цифровом белорусском рубле был внесен Правительством в Палату представителей на третьей сессии. Корректировке подлежат пять кодексов и восемь законов Беларуси.
Проект закона преследует одну важную цель – распространить все те возможности, что уже существуют для обычных денег, обычного счета в белорусских рублях и на цифровой счет. В частности, законопроект расширяет права Нацбанка по созданию правовой базы для цифрового рубля, определяет порядок работы цифрового счета, устанавливает правила ареста и его снятия, взыскания средств или приостановки операций по такому счету, а также регулирует особенности платежей с цифровых счетов.
Сейчас документ дорабатывается ко второму чтению, и в его текст уже включены все замечания и предложения заинтересованных сторон.
По информации
БЕЛТА
Банковский сектор Беларуси работает надежно и эффективно – Нацбанк
Показатели деятельности банков свидетельствуют о надежном, устойчивом и эффективном функционировании банковского сектора Беларуси. Об этом говорится в обзоре деятельности и характеристике устойчивости функционирования банков Беларуси на 1 июля 2026 г., который опубликован на сайте Национального банка, сообщает
БЕЛТА.
Достаточность нормативного капитала банков составила 18,8 % при установленном минимальном значении для отдельного банка на уровне 10 % (с учетом консервационного буфера – 12,5 %). Величина покрытия ликвидности в целом по банкам достигла 179,4 % при нормативе не менее 100 %. Доля необслуживаемых активов банков в активах, подверженных кредитному риску, составила 2,2 %, не превысив порогового значения в 10 %.
По информации
БЕЛТА
