
Как изменится прогрессивная шкала подоходного налога в отношении трудовых и иных доходов?
Как изменится прогрессивная шкала подоходного налога в отношении трудовых и иных доходов, рассказал журналистам Министр финансов Юрий Селиверстов после рассмотрения депутатами проекта Закона «Об изменении законов по вопросам налоговых правоотношений» во втором чтении, передает корреспондент БЕЛТА.
По словам Министра, при доработке проекта закона ко второму чтению кардинально пересмотрены отдельные вопросы.
«Мы рассматривали главный вопрос о том, насколько и каким образом мы будем повышать ставку подоходного налога, чтобы продолжить дальнейший тренд на справедливое налогообложение доходов наших граждан», – сказал Министр.
Он напомнил, что предлагалось введение третьей ставки 40 %. Однако с учетом изучения вопроса депутатами, консультаций с бизнес-сообществом были рассмотрены еще несколько вариантов в этой части. Остановились на том, что дополнительное увеличение – это третья ставка 30 % – будет для доходов свыше Br600 тыс.
Таким образом, теперь будет три ставки. Ставка подоходного налога в отношении трудовых и иных доходов составит: 13 % – для доходов в размере до Br350 тыс., 25 % – для доходов в размере свыше Br350 тыс., но не более Br600 тыс., 30 % – для доходов в размере свыше Br600 тыс.
«Дивидендов эта ставка не коснется. То есть для тех инвесторов, которые вкладывали деньги в страну, в бизнес-проекты, это изменение не коснется. Но с точки зрения более высоких заработных плат здесь будет применяться такой подход», – отметил Министр.
Он подчеркнул, что это вполне взвешенное решение.
По информации БЕЛТА
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.
Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
- с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
- без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
- цены реализации, если она выше либо равна оценочной стоимости;
- оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
В Полоцке стартовал цикл парламентских чтений, который посвящен 30-летию образования Палаты представителей, и на первом мероприятии обсудили тему истоков белорусского народовластия. Об этом журналистам рассказал Председатель Палаты представителей Национального собрания Игорь Сергеенко, передает корреспондент БЕЛТА.
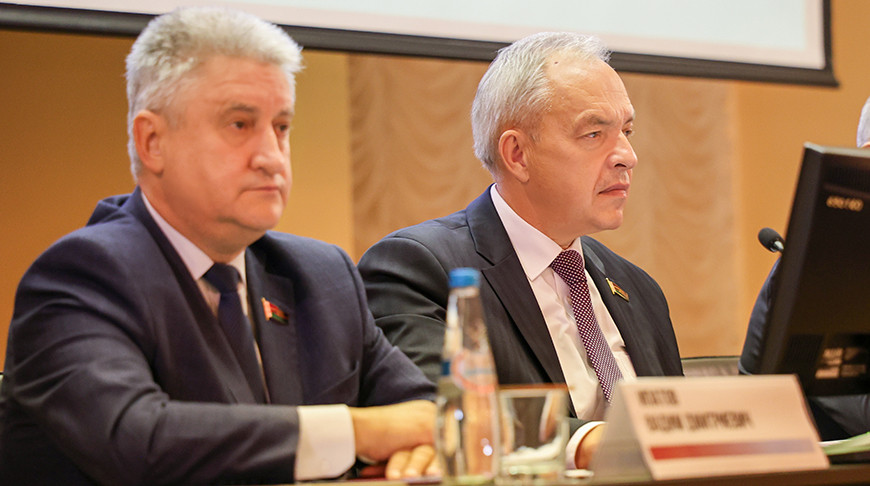
Игорь Сергеенко отметил, что уже накоплен опыт парламентский чтений, и в прошлом году прошел цикл мероприятий, приуроченный к 80-летию Великой Победы. В Полоцком государственном университете имени Евфросинии Полоцкой дали старт мероприятиям этого года, которые будут посвящены 30-летию со дня образования Палаты представителей Национального собрания. «Мы начали сегодня на полоцкой земле с темы «Истоки и традиции белорусского народовластия». Парламент появился не на пустом месте, этому предшествовала богатейшая история, которая складывалась веками на белорусских землях. И начиналась она в том числе здесь, на полоцкой земле», – подчеркнул Игорь Сергеенко.
Во время парламентских чтений он отметил, что на Полотчине свято чтут духовные традиции, заложенные просветителями Евфросинией Полоцкой, Франциском Скориной, Симеоном Полоцким. «Благодаря богатому историко-культурному наследию, насыщенной культурной жизни именно Полоцк стал первым городом, который был удостоен звания культурной столицы Беларуси, – сказал Председатель Палаты представителей. – Сегодня парламентаризм – явление глубокое и многогранное. Парламент является самостоятельной силой, которая работает в системе разделения властей, где закон – один для всех. Этот орган создается народом через выборы, в которых участвуют граждане нашей страны. Основой деятельности является открытость, информирование, диалог с обществом. Только когда соблюдаются все эти условия, мы можем говорить о настоящем парламентаризме».
Участники парламентских чтений подготовили доклады, в которых, основываясь на исторических документах, представили факты о глубоких корнях белорусского парламентаризма.
Председатель Постоянной комиссии Палаты представителей по образованию, культуре и науке, доктор исторических наук, профессор, член-корреспондент НАН Игорь Марзалюк рассказал об истоках народовластия на белорусских землях. Прежде всего он отметил Полоцкое вече, действовавшее с XI по XV век. Этот орган народовластия обладал правом вершить суд, объявлять начало или конец войны, управлять народным ополчением, а также назначать князя, отменять или корректировать ранее принятые законы. Таким образом, оно охраняло суверенитет государства и политическую стабильность. Историк отметил, что сегодня вече считается предтечей Всебелорусского народного собрания. Одна из участниц мероприятия, учительница из Полоцка, задала вопрос Игорю Марзалюку, в чем заключается преемственность данных понятий. Эксперт рассказал, что в вече, как и в ВНС, входили избранные представители из числа наиболее уважаемых горожан. «А самое главное, что объединяет, – вече имело право отменить или скорректировать любой закон, как и ВНС, но в случае нарушения тем или другим представителем исполнительной власти», – сказал Игорь Марзалюк.
Заместитель председателя Постоянной комиссии Палаты представителей по образованию, культуре и науке Вячеслав Данилович рассказал о сеймах в ВКЛ – кто в них входил, какие функции они выполняли, кто был реальной политической силой в разные эпохи, в том числе во времена Речи Посполитой.
Генеральный директор Национальной библиотеки Вадим Гигин представил доклад о белорусских депутатах в Госдуме Российской империи. «Это очень интересный период – с 1906 по 1917 год, тогда, когда как раз формировалась национальная государственная идея Беларуси. Это важный исторический опыт, и это оказало существенное влияние на общественно-политическую жизнь, идеологические воззрения, которые были в тот период. К сожалению, период, немого забытый у нас. Среди известных деятелей того времени, например, был историк Алексей Сапунов (автор работ по истории, археологии и краеведению Беларуси. – Прим. БЕЛТА). Это также крестьяне, священники, помещики и даже выходцы из рабочих кругов. Это люди, которые формировали общественную жизнь Беларуси, в том числе революционного времени и Первой мировой войны. Законы, в принятии которых они принимали участие, оставили глубокий след. Это введение земских учреждений – в то время органы самоуправления. Это все является частью нашей большой государственной традиции, и мы ни в коем случае не должны это забывать. Более того, какие-то уроки извлекать, смотреть на опыт, который был в тот период. Все это вместе формирует определенную историческую преемственность нашей государственности», – сказал он журналистам.
Проректор по идеологической и воспитательной работе ПГУ, кандидат исторических наук, доцент Алеся Корсак проинформировала, какие проекты по археологии, сохранению исторической памяти о подвиге советского народа в Великой Отечественной войне реализуются в вузе. В них участвуют как преподаватели, так и студенты, причем не только те, что получают специальность историков. Ребята студотрядом выезжают на раскопки, занимаются научно-исследовательской работой и приобщаются к делу сохранения богатого культурного наследия полоцкой земли.
«Мы рассмотрели эпоху, не одну, а десять столетий – фактически с начала X века до Великой Октябрьской революции, как развивались политические институты народовластия в Беларуси. Это и в составе Великого княжества Литовского, основу которого составлял белорус (государственный язык был старобелорусский), и в составе Российской империи – участие белорусов в деятельности Государственной думы. Следующими этапами будут советский период (работа Верховного совета БССР) и настоящий период – это уже работа Палаты представителей Национального собрания. На всех этапах мы видим, как развивалось народовластие, какие были традиции, многие из которых передавались из поколения в поколение», – подытожил парламентские чтения Игорь Сергеенко.
По информации
БЕЛТА
(фото Палаты представителей Национального собрания Республики Беларусь)
Министерство по налогам и сборам сообщает, что постановлением Совета Министров Республики Беларусь от 20 августа 2026 г. № 425 «Об изменении постановлений Совета Министров Республики Беларусь по вопросам индивидуальной предпринимательской деятельности», вступившим в силу 26 августа 2026 г., внесены изменения в приложения 1, 2 и 3 постановления Совета Министров Республики Беларусь от 16 января 2016 г. № 19 «О декларировании доходов и имущества» (далее – постановление № 19), которыми установлены формы деклараций о доходах и имуществе для государственных должностных и иных обязанных лиц, представляемых в соответствии с законодательством о борьбе с коррупцией.

При этом сообщаем, что во всех формах деклараций (установленных приложением 1, 2 и 3 постановления № 19) внесены единые изменения, в частности:
1. На титульном листе деклараций сведения о документе, удостоверяющем личность, указываются только в случае отсутствия идентификационного номера.
В этой связи лица, имеющие идентификационный номер, освобождены от избыточного заполнения сведений о серии, номере, дате и органе выдачи документа, удостоверяющего личность.
2. Изменен порядок отражения доходов, полученных от осуществления индивидуальной предпринимательской деятельности. В пункте 3 раздела I деклараций указываются доходы от:
- индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем с уплатой подоходного налога с физических лиц;
- индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем, являющимся плательщиком единого налога с индивидуальных предпринимателей и иных физических лиц;
- самостоятельной профессиональной деятельности;
- ремесленной деятельности с уплатой сбора за осуществление ремесленной деятельности;
- деятельности по оказанию услуг в сфере агроэкотуризма с уплатой сбора за осуществление деятельности по оказанию услуг в сфере агроэкотуризма.
При этом в отношении доходов, полученных от индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем с уплатой подоходного налога с физических лиц, указывается размер дохода, отраженного в соответствующей налоговой декларации (расчете) за декларируемый период, а в отношении иных видов осуществляемой индивидуальной предпринимательской деятельности – размер фактически полученного дохода.
Справочно: доход определяется без учета расходов.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
В Министерстве по налогам и сборам напомнили об ответственности за несвоевременную уплату налога на профессиональный доход (НПД), сообщает БЕЛТА.
С 1 июля 2026 г. введен минимальный налог на профдоход – 45 руб. (18 руб. для получателей пенсий). В первую очередь данное нововведение касается физических лиц, которые состоят на учете как плательщики НПД на 1 число месяца, но деятельность не осуществляют, то есть не формируют чеки в приложении «Профдоход», а также физлиц, у которых сумма рассчитанного налога на основании их дохода составляет величину меньше минимальной.
Нормами налогового законодательства также предусматривается усиление ответственности за несвоевременность уплаты налога на профессиональный доход. В случае, если физическим лицом допускается несвоевременная уплата НПД в течение трех месяцев подряд, то такой плательщик налоговым органом принудительно снимается с учета. А долг по налогу взыщут в принудительном порядке, в том числе через органы принудительного исполнения.
«Если вы приняли для себя решение о снятии с учета как плательщик НПД, то это необходимо сделать самостоятельно через приложение «Профдоход», зайдя в раздел «Настройки» – «Учетная запись» – «Снятие с учета». Если вы удалили у себя приложение, но не снялись с учета до удаления приложения, то его необходимо скачать и установить заново, пройдя после этого процедуру снятия с учета. Если забыли логин и пароль, то его можно восстановить удаленно через приложение «Профдоход» или обратившись в любую инспекцию МНС», – пояснили в Министерстве.
По информации БЕЛТА