30.05.2024
МНС о первом трансграничном обмене электронными товаросопроводительными документами
23 мая 2024 года осуществлена первая отгрузка товаров в Российскую Федерацию, оформленная электронным товаросопроводительным документом. Хозяйственная операция совершена компанией ООО «Марк Формэль» (Республика Беларусь) и Филиалом ООО «Марк Формэль» (Российская Федерация). Со стороны Республики Беларусь оператором электронного документооборота выступила компания ООО «Электронные документы и накладные» (сервис ЭДИН), а со стороны Российской Федерации – компания Тензор. При этом использовалась инфраструктура доверенной третьей стороны, от Республики Беларусь – РУП «Национальный центр электронных услуг», а со стороны Российской Федерации – ООО «Газинформсервис».

Напомним, что в Республике Беларусь с 1 мая 2024 г. нормативно и технически имеется возможность осуществления электронного документооборота между белорусскими субъектами хозяйствования и субъектами хозяйствования Российской Федерации.
Так, в частности, принято постановление Совета Министров Республики Беларусь от 10.04.2023 № 248 «Об изменении постановления Совета Министров Республики Беларусь от 30 декабря 2019 г. № 940» (далее – постановление № 248), которым закреплены нормы, устанавливающие требования к порядку передачи, получения электронных транспортных (товаросопроводительных) и (или) иных документов, подтверждающих перемещение товаров при осуществлении взаимной торговли между государствами, а также признание электронных цифровых подписей посредством национального оператора доверенной третьей стороны.
Справочно. Постановлением № 248 предусматривается, что осуществление трансграничного электронного документооборота возможно при:
-
наличии у субъектов хозяйствования технической возможности;
-
наличии заключенного между национальным оператором доверенной третьей стороны и доверенной третьей стороной – нерезидентом Республики Беларусь соглашения об установлении доверия к издаваемым в других государствах сертификатам отрытых ключей проверки электронной цифровой подписи (далее – ЭЦП);
-
установлении информационного взаимодействия с между EDI-провайдером – резидентом Республики Беларусь и оператором электронного документооборота – нерезидентом Республики Беларусь.
Постановлением Национальной академии наук Беларуси, Министерства финансов Республики Беларусь, Министерства по налогам и сборам Республики Беларусь, Министерства связи и информатизации Республики Беларусь от 18 декабря 2023 гг. № 9/75/35/26, утверждены формат и структура, а также порядок создания, передачи и получения иных документов, создаваемых субъектами хозяйствования Республики Беларусь, подтверждающих перемещение товаров при осуществлении взаимной торговли с другими государствами.
Также внесены необходимые изменения в Правила автомобильных перевозок грузов, утвержденных постановлением Совета Министров Республики Беларусь от 30.06.2008 № 970 «Об утверждении Правил автомобильных перевозок грузов» (вступили в силу с 21.01.2024), предусматривающие возможность использования электронного товаросопроводительного документа в виде электронной товарной накладной при автомобильной перевозке товаров за пределы Республики Беларусь.
Осуществление трансграничного обмена электронными товаросопроводительными документами осуществляется с использованием действующего механизма по созданию, передаче и получению электронных накладных, применяемого в Республике Беларусь с 2016 г. Дополнительные технические операции, связанные с осуществлением процедуры проверки ЭЦП национальным оператором доверенной третьей стороны по признанию подлинности электронных документов при межгосударственном электронном взаимодействии будут осуществляться оператором электронного документооборота (EDI-провайдером) и организацией, определенной Указом Президента Республики Беларусь от 8 ноября 2011 г. № 515 «О некоторых вопросах развития информационного общества в Республике Беларусь» национальным оператором доверенной третьей стороны (РУП «Национальный центр электронных услуг»).
Для использования электронного документооборота при осуществлении торговли с партнерами в других государствах субъектам хозяйствования необходимо обращаться к EDI-провайдерам для организации ими такого электронного документооборота.
Справочно. Перечень аттестованных EDI-провайдеров размещен на
официальном сайте ГП «Центр систем идентификации».
Одновременно обращаем внимание, что при осуществлении электронного документооборота в рамках взаимной торговли с Российской Федерацией следует учитывать, что в соответствии с частью 4 статьи 7 Федерального закона от 06.04.2011 № 63-ФЗ «Об электронной подписи» в Российской Федерации установлено дополнительное условие для признания электронные подписей, созданных в соответствии с нормами права иностранного государства – заключение соглашения между участниками электронного взаимодействия о признании таких ЭЦП.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
Новации для более активного перехода госструктур на формирование электронных архивов предлагают в Беларуси
В Беларуси предлагают новации для более активного перехода госструктур на формирование электронных архивов, сообщил журналистам Министр юстиции Евгений Коваленко на полях XXII заседания Консультативного совета руководителей государственных архивных служб государств – участников Содружества Независимых Государств, передает корреспондент
БЕЛТА.
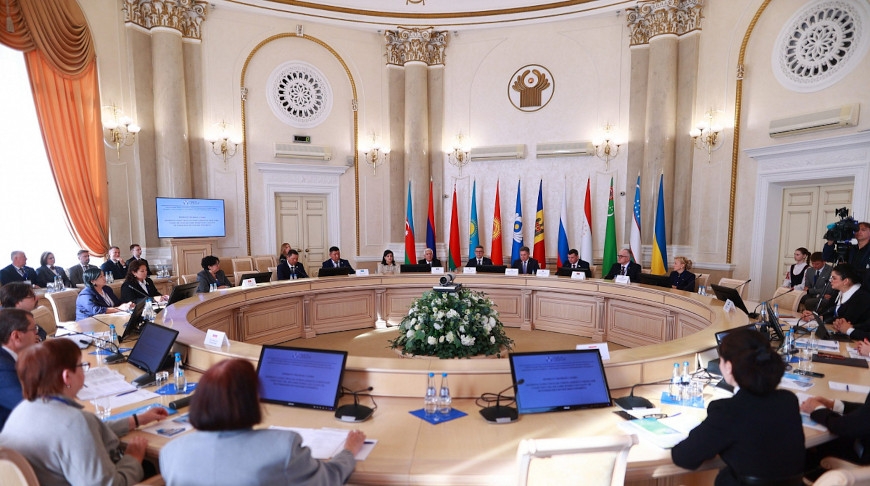
«В настоящее время Министерством юстиции внесены предложения по включению в план подготовки проектов законодательных актов на 2027 год, касающиеся корректировки закона об архивном деле и делопроизводстве. Мы предполагаем закрепить ряд норм, которые будут позволять государственным структурам, иным организациям переходить более активно на формирование именно электронных архивов», – сказал Евгений Коваленко.
По его словам, это сократит временные и организационные затраты на формирование архивов и, конечно, повысит доступность этих материалов в перспективе.
Касательно вопросов документооборота, делопроизводства министр отметил, что Департаментом по архивам и делопроизводству ведется тесная работа с республиканскими органами государственного управления. «В частности, по итогам работы за первое полугодие удалось снизить документооборот в госорганах совокупно на порядка 15 %, а в целом почти 30 республиканских органов уменьшили переписку, количество образующихся в их деятельности документов. Это тоже важный шаг по дебюрократизации работы государственных структур», – сказал Евгений Коваленко.
В целом архивная отрасль не может оставаться в стороне от тех изменений, которые происходят в обществе, развития техники. Несмотря на то что архивное дело, безусловно, довольно консервативная сфера, актуальными являются вопросы внедрения современных технологий, использования современного оборудования, цифровизации, а также вопросы юридической силы электронных документов.
Министр отметил, что за последние два года введено в эксплуатацию четыре крупных архивохранилища – в Гродно, Гомеле, Могилеве, Витебске, до конца этого года также предполагается открытие государственного архива города Минска.
Заседание Консультативного совета руководителей государственных архивных служб государств – участников Содружества Независимых Государств состоялось в штаб-квартире Исполкома Содружества Независимых Государств. 10 сентября в Национальной библиотеке Беларуси пройдет международная научно-практическая конференция «Сохранность национальных архивных фондов: практика и перспективы».
В мероприятиях принимают участие руководители архивных служб Азербайджана, Армении, Беларуси, Казахстана, Кыргызстана, Российской Федерации, Таджикистана и Узбекистана, а также руководители республиканских архивных учреждений. Рассматриваются вопросы о состоянии архивного дела в государствах – участниках СНГ, инновационном развитии в архивной сфере, сотрудничестве в вопросах подготовки и повышения квалификации кадров, цифровой трансформации архивов, правовом и научно-методическом обеспечении сохранности архивных документов.
По информации
БЕЛТА
(фото Министерства юстиции Республики Беларусь)
Упорядочить обработку персональных данных с использованием видеонаблюдения и аудиозаписи намерены в Беларуси
Упорядочить обработку персональных данных с использованием видеонаблюдения и аудиозаписи намерены в Беларуси. Соответствующий законопроект, который корректирует профильное законодательство, уже внесен в Совет Министров, сообщил журналистам директор Национального центра защиты персональных данных Андрей Гаев, передает корреспондент
БЕЛТА.

«Вводятся статьи, касающиеся обработки личных данных при применении систем видеонаблюдения и аудиозаписи. Сегодня этот вопрос урегулирован в законодательстве достаточно точечно», – сказал Андрей Гаев.
Он пояснил, что имеется четкое правовое регулирование, связанное с общественной безопасностью. В рамках регуляторики этой системы отношений разрешены вопросы, касающиеся видеозаписи. Они понятны и не вызывают нареканий. Во всех остальных сферах возникают вопросы, кто и на каком основании имеет право снимать, когда это можно делать, а когда нельзя.
Проект закона предусматривает, что в ситуациях, затрагивающих личную сферу (речь, например, о помещениях для приема пищи, переодевания, решения насущных, повседневных, текущих личных задач), осуществление видеонаблюдения является избыточным и, соответственно, не допускается.
Блок норм предусматривается в отношении аудиозаписей. В частности, будет допускаться осуществление аудиозаписи при обращении в экстренные службы и в иные организации, когда это предусмотрено законодательными актами. «То есть там, где необходимо осуществлять аудиозапись, должна быть соответствующая регуляторика и люди должны быть об этом оповещены», – пояснил директор центра.
Отдельная норма предусматривает обработку персональных данных при принятии решений с помощью систем искусственного интеллекта, в иных случаях на основании исключительно автоматизированной обработки личной информации. Для этого нужна будет либо норма права, либо правовое основание.
«Человек в условиях развития искусственного интеллекта, технологий больших данных должен быть защищен и влиять на процессы принятия решений. Когда машина принимает за человека решение (это в мировой практике имеет место при оказании медицинской помощи, при приеме на работу), человек здесь безучастен. Мы на это пойти не можем, и в этих ситуациях последнее слово должно оставаться за человеком. Он должен иметь возможность возразить против принятия решения с помощью таких технологий», – пояснил Андрей Гаев.
По информации
БЕЛТА
МНС – о выдаче справки об уплате подоходного налога с физлиц, земельного налога и налога на недвижимость
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
МНС – о налоговой базе НДС при реализации с 2026 года транспортных средств
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.

Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
-
с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
-
без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
-
цены реализации, если она выше либо равна оценочной стоимости;
-
оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
В Беларуси с 1 октября изменятся правила регистрации в электронной очереди на границе
С 1 октября изменяются правила регистрации в электронной очереди на границе, сообщили
БЕЛТА в РУП «Белтаможсервис».

«Вступают в силу изменения в публичную оферту при оказании услуг по регистрации в системе электронной очереди (СЭО) и в порядок регистрации в СЭО. Нововведения касаются физических лиц – заказчиков услуги. Главное изменение – ограничение срока действия договора. Теперь он будет составлять 30 календарных дней с даты внесения платежа», – рассказали на предприятии.
В течение этого срока заказчику услуги необходимо совершить одно из следующих действий: предоставить транспортное средство, указанное в платежной системе при оплате, в зону ожидания; выполнить в полном объеме процедуру онлайн-регистрации транспортного средства через личный кабинет для онлайн-регистраций в СЭО; обратиться в «Белтаможсервис» с заявлением о возврате денежных средств в установленном порядке до истечения срока действия договора.
«Заявление о возврате можно направить в течение 30 календарных дней с момента оплаты услуги. Алгоритм возврата денежных средств регламентирован п.18 порядка регистрации. Актуализированная редакция документа вступает в силу с 1 октября и будет размещена на официальном сайте», – пояснили на предприятии.
В некоторых случаях услуга по регистрации считается оказанной и подлежит оплате, а денежные средства не подлежат возврату заказчику. В их числе невозможность исполнения оферты (договора), возникшая по вине заказчика, и истечение срока действия договора; отказ заказчика от услуги после регистрации транспортного средства и истечения срока действия договора; аннулирование регистрации (отмена регистрации) транспортного средства после несвоевременного въезда/выезда транспортного средства из зоны ожидания; несвоевременное прибытие транспортного средства в пункт пропуска из зоны ожидания и истечение срока действия договора.
По информации
БЕЛТА
