 МНС: в Беларуси нельзя расплачиваться криптовалютами
В Беларуси нельзя расплачиваться криптовалютами. Об этом сообщил начальник главного управления налогообложения физических лиц Министерства по налогам и сборам Андрей Ковалевский во время онлайн-конференции на сайте БЕЛТА.

«Порядок обращения с криптовалютами и иными цифровыми знаками (токенами) регулируется Декретом № 8 «О развитии цифровой экономики». Физическим лицам позволен ряд операций с криптовалютами: майнинг, дарение, приобретение и отчуждение токенов за белорусские рубли или иностранную валюту, обмен токенов на иные токены. Но никоим образом не получение доходов за оказание работ, услуг, реализацию товаров. В нашей стране криптовалюта не предусмотрена в качестве средства платежа», – сказал Андрей Ковалевский.
«Как бы ни хотелось иностранным заказчикам либо кому-то еще отправить вам криптовалюты в качестве оплаты за работы, услуги, это неправомерно и не соответствует нашему законодательству. Данные схемы не разрешены. На территории Беларуси единственное законное платежное средство – белорусский рубль. При расчетах с иностранными гражданами, действительно, может применяться иностранная валюта. Но никак не криптовалюты», – подчеркнул представитель МНС.
По информации БЕЛТА
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
(инфографика Министерства по налогам и сборам Республики Беларусь)
Организации вправе до 31 декабря 2026 г. включительно представить уведомление о переходе на упрощенную систему налогообложения (УСН) с 1 января 2027 г. Об этом сообщили БЕЛТА в Министерстве по налогам и сборам.
Применять УСН с 1 января 2027 г. вправе организации, у которых одновременно соблюдается ряд условий. Так, численность работников в среднем за первые девять месяцев 2026 года не должна превысить 50 человек, а валовая выручка нарастающим итогом за этот же период должна составить не более 2,8 млн рублей. Кроме того, необходимо отсутствие ограничений на применение УСН, установленных п. 2, 4 ст. 324 Налогового кодекса с учетом положений п. 3 ст. 324, п. 6.1 ст. 327.
Помимо этого, следует в установленный срок представить в налоговый орган по месту постановки на учет уведомление о переходе на УСН по форме согласно приложению 43 к постановлению Министерства по налогам и сборам от 20 января 2026 г. № 3 «Об исчислении и уплате налогов, сборов (пошлин), иных платежей».
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Министерство по налогам и сборам (МНС) по порядку налогообложения налогом на добавленную стоимость (далее – НДС) работ по установке (устройству) автономных пожарных извещателей (далее – АПИ) в жилых домах, в том числе в общежитиях, сообщает.
Ситуация. Организация ЖКХ (далее – предприятие) осуществляет управление, эксплуатацию и содержание государственного арендного жилищного фонда, находящегося на балансе предприятия.
В рамках выполнения плановых мероприятий по обеспечению пожарной безопасности в жилых помещениях арендного использования, находящихся на балансе предприятия, собственными силами предприятия (т.е. хозяйственным способом) выполняются работы по установке АПИ. Финансирование данных мероприятий осуществляется из средств местного бюджета на основании предоставляемой справки о фактических расходах с применением рентабельности 10 процентов.
На основании нормы подпункта 1.11 пункта 1 Указа Президента Республики Беларусь от 31.12.2015 № 535 «О предоставлении жилищно-коммунальных услуг» стоимость работ по установке АПИ (сформированная с уровнем рентабельности в размере 10 процентов) для целей бухгалтерского учета включается у предприятия в выручку от реализации товаров (работ, услуг) как стоимость работ по содержанию, выполняемых организациями ЖКХ собственными силами за счет средств местных бюджетов на объектах коммунального хозяйства, находящихся у них в хозяйственном ведении.
Полученные (причитающиеся к получению) предприятием бюджетные средства включаются в налоговую базу НДС (пункт 1 статьи 120 Налогового кодекса Республики Беларусь) как суммы, связанные с оплатой выполненных работ, и отражаются в налоговой декларации (расчете) по НДС при наступлении момента фактической реализации работ.
Справочно
Данный порядок учета полученных (причитающихся к получению) бюджетных средств разъяснен подпунктом 3.1 пункта 3 письма Министерства по налогам и сборам Республики Беларусь, Министерства финансов Республики Беларусь, Министерства жилищно-коммунального хозяйства Республики Беларусь от 20.07.2017 № 2-1-9/01343/5-1-19/9760/07-32/251 «О налоге на добавленную стоимость».
Указом Президента Республики Беларусь от 26.03.2007 № 138 «О некоторых вопросах обложения налогом на добавленную стоимость» установлен Перечень жилищно-коммунальных и эксплуатационных услуг, оказываемых физическим лицам, обороты по реализации которых на территории Республики Беларусь освобождаются от обложения налогом на добавленную стоимость (далее – Перечень к Указу).
Пункт 18 Перечня к Указу, в частности, включает текущий ремонт в многоквартирных жилых домах.
Справочно
Согласно пунктам 27, 32 статьи 1 Жилищного кодекса Республики Беларусь:
многоквартирный жилой дом – жилой дом, состоящий из вспомогательных помещений, а также двух и более квартир, каждая из которых имеет вход из вспомогательного помещения;
общежитие – жилой дом (его часть), специально построенный или переоборудованный для проживания граждан на период их работы (службы), учебы, прохождения клинической ординатуры, спортивной подготовки, а также в иных случаях, установленных законодательными актами.
Постановлением Министерства жилищно-коммунального хозяйства Республики Беларусь от 30.03.2016 № 5 утверждена Инструкция о порядке планирования, проведения и финансирования текущего ремонта жилищного фонда (далее – Инструкция).
Необходимость выполнения текущего ремонта жилищного фонда определяется (пункт 6 Инструкции):
- несоответствием конструктивных элементов и инженерных систем жилого дома требованиям технических нормативных правовых актов, предъявляемым к их техническому состоянию;
- наличием дефектов отделочного покрытия конструктивных элементов (сколы, выбоины, трещины, отслоения окрасочного и облицовочного покрытий, штукатурного слоя, наличие надписей и (или) изображений непристойного характера и т.д.) и элементов инженерных систем.
Инструкция устанавливает порядок планирования, проведения и финансирования текущего ремонта жилищного фонда, за исключением общежитий республиканской формы собственности, блокированных и одноквартирных жилых домов частного жилищного фонда, а также виды работ, выполняемых при текущем ремонте жилищного фонда, и источники их финансирования (пункт 1 Инструкции).
Перечень видов работ по текущему ремонту жилищного фонда, за исключением общежитий, источниками финансирования которых являются средства местных бюджетов, а также иные источники финансирования, не запрещенные законодательством, определяется согласно приложению 1 к Инструкции (далее – Перечень 1).
Перечень видов работ по текущему ремонту жилищного фонда, за исключением общежитий, источниками финансирования которых являются средства от внесения собственниками, нанимателями жилых помещений и членами организаций застройщиков платы за текущий ремонт, определяется согласно приложению 2 к Инструкции (далее – Перечень 2).
Перечень видов работ по текущему ремонту общежитий, находящихся в хозяйственном ведении или оперативном управлении организаций коммунальной формы собственности, источниками финансирования которых являются средства местных бюджетов, а также иные источники финансирования, не запрещенные законодательством, определяются согласно приложению 21 к Инструкции (далее – Перечень 21).
Установка, замена АПИ и элементов питания:
- не включена в перечень работ по текущему ремонту жилищного фонда. Перечень 1 и Перечень 2 таких работ не содержат;
- включена в перечень работ по текущему ремонту общежитий. Данный вид работ поименован в подпункте 1.6 пункта 1 Перечня 21.
Министерство жилищно-коммунального хозяйства проинформировало МНС, что работы по установке АПИ в арендных жилых помещениях, расположенных в многоквартирных жилых домах, не включены в Перечень к Указу.
МНС в свою очередь считает необходимым отметить, что установка АПИ в жилых помещениях (как отмечено в изложенной ситуации) относится к мероприятиям по обеспечению пожарной безопасности. АПИ является техническим средством обнаружения пожара, а не элементом отделки или конструкции помещений жилищного фонда. АПИ – локальный прибор на батарейке, не имеющий отношения к сложным инженерным системам автоматической сигнализации здания.
Справочно
Определение термина «АПИ» приведено в постановлении Министерства по чрезвычайным ситуациям Республики Беларусь от 25.03.2020 № 13 «Об утверждении правил пожарной безопасности».
АПИ – это устройство, в корпусе которого конструктивно объединены автономный источник питания и все компоненты, необходимые для обнаружения пожара и звукового оповещения о нем.
С учетом вышеизложенного, не поименованы в пункте 18 Перечня к Указу и облагаются НДС по ставке в размере двадцать (20) процентов обороты по реализации:
- предприятием работ по установке АПИ в эксплуатируемых арендных жилых помещениях, расположенных в многоквартирных жилых домах;
- работ по установке АПИ в других эксплуатируемых жилых помещениях (за исключением арендных жилых помещений), расположенных в многоквартирных жилых домах;
- работ по установке АПИ в эксплуатируемых общежитиях (общежития не являются многоквартирными жилыми домами).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
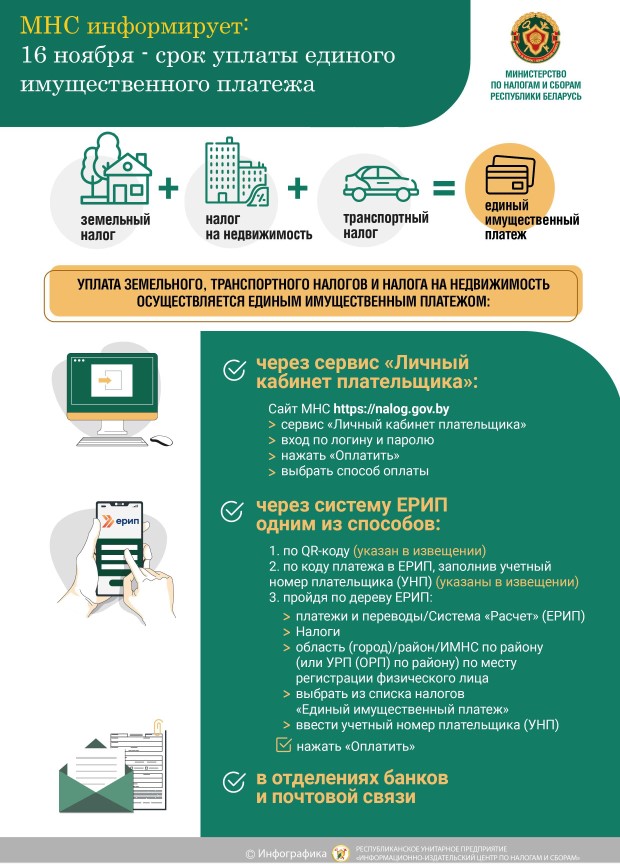
Подавляющее количество белорусов рассчитывается по имущественным налогам или своевременно, или с небольшим опозданием. Последнее касается людей, которые вовсе не являются злостными неплательщиками, но проявляют забывчивость. Поэтому напоминаем: время уплаты имущественных налогов подходит к концу. Не позднее 16 ноября 2026 года нужно совершить единый имущественный платеж, который включает три вида налогов – транспортный, земельный и на недвижимость.

Имущественные налоги за 2025 год уже уплатили около половины граждан, которым были предъявлены суммы налогов. Заместитель начальника главного управления налогообложения физических лиц Министерства по налогам и сборам Денис Терешков уточнил: «Налоговыми органами было создано около 3,6 млн извещений на сумму примерно 440 млн рублей, из них для жителей Минска – чуть менее 100 млн рублей. Более 1,8 млн граждан уже произвели уплату».
Многие рассчитались с бюджетом сразу же, как только получили извещения. К слову, все больше плательщиков предпочитают видеть их в электронном, а не в бумажном виде. В текущем году количество тех, кто предпочел электронные извещения, выросло более чем в два раза и превысило 300 тысяч граждан.
Тем, кто так и не получил извещения, уже пора убедиться, что единый имущественный налог им не исчислен. Бывает и такое, если положенные гражданину льготы перекрывают налоговые обязательства.
Единый имущественный налог можно уплачивать и по частям. Тем, кто выбрал такой вариант, нужно не забыть внести последний «транш» не позднее 16 ноября.
Количество физических лиц, которые допускают задолженности по единому имущественному платежу, ежегодно сокращается, но все еще не равно нулю.
Впрочем, налоговые органы проявляют достаточно долгое терпение. Как рассказал специалист, после истечения срока, отведенного на уплату налогов, должникам направляют несколько сообщений о необходимости погасить задолженность – в декабре, январе, феврале... И лишь после этого, если реакции не последует, обращаются в органы принудительного исполнения с требованием о взыскании исчисленной суммы.
Сейчас появился новый механизм стимулирования своевременного и полного исполнения обязательств. Допустим, человек не уплатил налоги до конца текущего года, а размер неуплаты превышает одну базовую величину (45 рублей). Тогда при исчислении налогов за очередной год ему предъявят дополнительно повышенный коэффициент – 15 % от неуплаченной суммы.
По информации « СБ. Беларусь сегодня»
В Беларуси в 2027 году владельцы электромобилей получат извещения на уплату транспортного налога: с 2026 года льгота для них отменена. Об этом в эфире телеканала СТВ рассказал Министр по налогам и сборам Дмитрий Кийко, сообщает БЕЛТА.

Эти транспортные средства будут облагаться по стандартным ставкам. «Мы не должны забывать, что все пользуемся инфраструктурой, в первую очередь это дороги. То есть транспортный налог в Беларуси действует как целевой источник финансирования расходов на дорожное строительство. Поэтому мы говорим о том, что пришло время уравнять всех в обязанности участвовать в финансировании такого вида государственных расходов», – проинформировал Дмитрий Кийко.
Он подчеркнул, что, если в дальнейшем возникнет необходимость решать экологические задачи, налоговая система будет адаптироваться и искать механизмы, которые позволят учитывать установленные приоритеты.
По информации БЕЛТА