
Отсрочку уплаты НДС при ввозе товаров в ЕАЭС получат 108 предприятий Беларуси
В Беларуси расширен перечень предприятий, которые получат отсрочку уплаты НДС при ввозе товаров в ЕАЭС или рассрочку уплаты ввозных таможенных пошлин. Это предусмотрено постановлением Совета Министров от 21 ноября 2022 года № 805, официально опубликованным на Национальном правовом интернет-портале, сообщает БЕЛТА.

Отсрочка уплаты налога на добавленную стоимость предоставляется при ввозе товаров (за исключением подакцизных) системообразующими и градообразующими предприятиями на срок не более шести месяцев. Перечень юридических лиц, которые могут получить отсрочку, перечислен в приложении к документу, всего их 108.
Постановление вступает в силу после его официального опубликования и действует до 31 декабря 2023 года.
Аналогичный документ был официально принят Советом Министров от 4 июля 2022 года № 441. В перечне насчитывалось 103 предприятия.
По информации БЕЛТА
Правительством дополнен перечень организаций и инвестиционных проектов по возведению, реконструкции молочно-товарных комплексов. Соответствующее постановление «Об изменении постановления Совета Министров Республики Беларусь от 18 мая 2026 г. № 250» подписал Премьер-министр Александр Турчин.
Указом Президента от 30 апреля 2026 г. № 143 «О развитии молочной отрасли» предусмотрено строительство в 2026–2028 годах не менее 73 молочно-товарных комплексов в соответствии с перечнем организаций и инвестиционных проектов, определяемым Советом Министров на основании предложений облисполкомов. Постановлением Правительства № 250 в перечень включено 17 инвестиционных проектов.
Включение в перечень иных инвестиционных проектов, планируемых к реализации в рамках Указа № 143, осуществляется по мере готовности необходимой документации по ним.
В этой связи подготовлено постановление Совета Министров, предусматривающее включение в перечень дополнительно 18 инвестиционных проектов: в Брестской области – 3, Витебской – 7, Минской – 3, Могилевской – 5.
По сообщению официального сайта Совета Министров Республики Беларусь
Молодые белорусские авторы вносят новые традиции и свои оттенки в современную литературу. Таким мнением с журналистами поделилась Заместитель Премьер-министра Наталья Петкевич во время XXXIII Дня белорусской письменности в Костюковичах, передает корреспондент БЕЛТА.
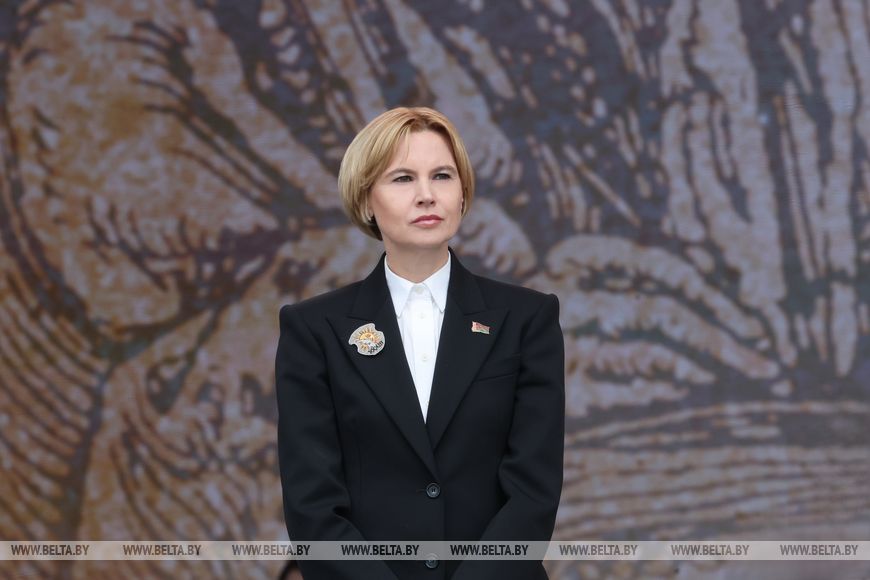
(фото – БЕЛТА)
«Страна у нас компактная, но она такая разная, даже внутри одной части. У нас разная культура быта, устройство домовладений, разные традиции. Это на самом деле очень здорово, – сказала Наталья Петкевич. – И хорошо, что Дни белорусской письменности проводятся в разных городах, в разных уголках страны, где мы можем День белорусской письменности, белорусского слова, белорусской литературы и поэзии услышать немножко по-другому. В прошлом году мы были в Гродно, сегодня в Костюковичах, и каждый раз в празднике есть свой оттенок».
И что немаловажно, подчеркнула Наталья Петкевич, любовь к литературе, печатному слову передается молодежи. «Сегодня мы видим белорусских молодых авторов, которые вносят новые традиции, свои оттенки. Самое главное, что они продолжают все это, им интересно, – отметила она. – Видно, что все усилия, которые предпринимаются государством по стимулированию, те возможности, которые даются для того, чтобы они творили, – приносят свои плоды. Начиная от образования, заканчивая материальной поддержкой при издании. Такими стимулирующими мерами выступает и этот праздник».
Белорусы ценят свои корни, традиции, язык, и так относятся не только к своей культуре и истории. Такое отношение сформировалось исторически. «Наше величайшее достижение – это свобода выбора. Каждый человек может говорить и на белорусском, и на русском языке, и на любом другом. Наша страна – мультиконфессиональная. Мы всегда принимаем людей с отрытой душой и распростертыми объятиями. Может быть, и это предопределило нашу такую лояльность к тому, на каком языке вы говорите, какой религии, – сказала Наталья Петкевич. – Самое главное – то, что в душе».
Наталья Петкевич также подчеркнула, что решение проводить такой большой республиканский праздник, как День письменности, в небольших городах – решение правильное. «В данном случае скажу как член правительства с экономической точки зрения. В свое время глава государства, когда дал старт «Дажынкам», – это же был способ приведения в порядок каждого населенного пункта, где был этот праздник. И вот мы такими праздниками, как «Дажынкі», День белорусской письменности, «Вытокi», по сути, выравниваем условия жизни, организации досуга, – отметила она. – Поэтому такие праздники надо проводить вот в таких небольших городах. Это придает особую ценность. Даже в силу того, что город компактный, все будет ощущаться намного ярче».
По информации БЕЛТА
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
В Беларуси упрощаются процедуры в сфере энергосбережения. Соответствующее постановление подписал Премьер-министр Александр Турчин.

Документ упрощает условия деятельности организаций в сфере энергосбережения и является ключевым этапом реализации государственной стратегии по дебюрократизации и созданию благоприятных условий для развития реального сектора экономики.
Пересмотр правил нормирования ТЭР
Основой реформы стал пересмотр подходов к нормированию расхода топливно-энергетических ресурсов и упрощение административного взаимодействия.
С принятием изменений процедура стала значительно проще. Полномочия распределены следующим образом.
Департамент по энергоэффективности устанавливает нормы для юридических лиц:
- с годовым потреблением ТЭР 50 тыс. тонн условного топлива и более;
- с потреблением менее 300 тонн условного топлива, имеющих источники тепловой энергии мощностью 0,5 Гкал/ч и более (нормы устанавливаются только для этих источников).
Областные и Минское городское управления по надзору устанавливают нормы для юридических лиц:
- с годовым потреблением ТЭР от 300 до 50 тыс. тонн условного топлива;
- в иных случаях, не отнесенных к компетенции Департамента.
Упрощение для потребителей энергоресурсов
Для юридических лиц с потреблением менее 300 т у.т., имеющих теплоисточники ≥0,5 Гкал/ч, вводится особый порядок: Департамент до 1 ноября года, предшествующего вводу норм в действие, устанавливает единые нормы в зависимости от вида топлива и публикует их на официальном сайте. Документы для установления этих норм подаются в областные и Минское городское управления по надзору. Это избавляет организации от индивидуальной разработки норм для каждого теплоисточника, снижая административную и финансовую нагрузку.
Индивидуальные нормы сохраняются: если расчетные энергозатраты объективно превышают единые нормы вследствие технологических особенностей, состояния оборудования, условий эксплуатации или качества топлива, юридическое лицо вправе представить обосновывающие документы, и Департамент может установить индивидуальную норму.
Изменение порядка организации и проведения энергетических обследований (энергоаудитов)
Требования к организациям-энергоаудиторам теперь сфокусированы на двух факторах.
Профессиональный штат – не менее 3 экспертов-энергоаудиторов, соответствующих требованиям к профессиональной компетентности, установленным законодательством об энергосбережении.
Техническая оснащенность – наличие поверенных средств измерений для замеров параметров, определенных в техническом задании.
Обязательный энергоаудит проводится для юридических лиц с годовым потреблением ТЭР 1,5 тыс. т у.т. и более. Для остальных – в добровольном порядке, в том числе в виде экспресс-энергоаудита.
Упрощенный режим для лидеров отраслей
Для предприятий с сертифицированной системой энергоменеджмента в соответствии с ГОСТ ISO 50001-2021 введен «облегченный» режим энергоаудита. Объем их отчета ограничен тремя ключевыми блоками:
- анализ эффективности использования ТЭР за 3 года, предшествующих аудиту;
- отчет о реализации ранее намеченных мероприятий;
- определение приоритетных направлений будущей экономии.
Это избавляет добросовестных потребителей от избыточного дублирования функций внутреннего контроля и внешнего аудита.
Что дают принятые меры
Таким образом, принятые Правительством меры позволяют:
- сократить количество согласовательных процедур;
- четко разграничить полномочия Департамента и территориальных органов;
- ввести единые нормы для малых потребителей, сохраняя при необходимости индивидуальный подход;
- повысить доступность энергоаудитов за счет снятия избыточных барьеров;
- снизить нагрузку на организации с сертифицированной системой энергоменеджмента;
- увеличить сроки планирования для повышения качества проработки мероприятий;
- перевести процедуру установления норм в электронный формат через портал «Е-Паслуга».
По сообщению официального сайта Совета Министров Республики Беларусь
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.

Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
- с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
- без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
- цены реализации, если она выше либо равна оценочной стоимости;
- оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь