07.07.2021
ГТК – о вывозе временно ввезенных транспортных средств и мерах по ввозу товаров с освобождением от уплаты таможенных пошлин, налогов
В настоящее время в рамках принятия мер, направленных на предупреждение и предотвращение распространения коронавирусной инфекции 2019-nCoV, срок временного ввоза транспортных средств для личного пользования (далее – ТСЛП) продлен до 30.09.2021 [1].

Обращаем особое внимание, что указанное продление не освобождает физических лиц от соблюдения требований, условий и ограничений, установленных пунктами 2-13 статьи 264 Таможенного кодекса Евразийского экономического союза (далее – ТК ЕАЭС), а также от обязанности по обратному вывозу таких ТСЛП по истечении указанного срока.
При невывозе ТСЛП в установленные сроки такие ТСЛП задерживаются таможенными органами, в отношении них подлежат уплате таможенные пошлины, налоги, а в действиях декларанта усматриваются признаки административного правонарушения, предусмотренного частью 2 статьи 15.7 Кодекса Республики Беларусь об административных правонарушениях.
Таким образом, в целях недопущения наступления негативных последствий настоятельно рекомендуем совершить необходимые действия по вывозу временно ввезенных ТСЛП.
Информируем, что при наличии объективных причин (к которым в том числе может быть отнесена невозможность выезда (въезда) физического лица) ТСЛП может быть передано для вывоза с таможенной территории ЕАЭС иному лицу (в том числе перевозчику – юридическому лицу (индивидуальному предпринимателю).
Передача декларантом временно ввезенного ТСЛП иному лицу для вывоза такого транспортного средства с таможенной территории ЕАЭС, если такой вывоз не может быть осуществлен декларантом по причине его смерти, тяжелой болезни или иной объективной причине, допускается с разрешения таможенного органа и без таможенного декларирования (пункт 9 статьи 264 ТК ЕАЭС).
Разрешение на передачу декларантом временно ввезенного на таможенную территорию ТСЛП иному лицу для вывоза с таможенной территории, если такой вывоз не может быть осуществлен декларантом по причине его тяжелой болезни или по иной объективной причине, выдается таможенным органом на основании заявления декларанта [2].
Кроме того, в соответствии с Решением № 25 также приостановлено с 1 марта 2020 г. по 30 сентября 2021 г. включительно течение установленных сроков (18 месяцев) [3], соблюдение которых является одним из условий ввоза лицом, признанным переселившимся на постоянное место жительства в государство – член ЕАЭС или получившим статус беженца, вынужденного переселенца в соответствии с законодательством государства – члена ЕАЭС товаров и транспортных средств для личного пользования с освобождением от уплаты таможенных пошлин, налогов (при условии, что такой срок истекает в период с 1 марта 2020 г. по 30 сентября 2021 г.).
Просим также учитывать данную информацию при планировании ввоза товаров с освобождением от уплаты таможенных пошлин.
[1] В соответствии с решением Совета ЕЭК от 5 апреля 2021 г. № 25 «О внесении изменения в решение Совета Евразийской экономической комиссии от 29 апреля 2020 г. № 47» (далее – Решение № 25) и при условии, что такой срок истекает в период с 1 марта 2020 г. по 30 сентября 2021 г.
[2] Пункт 20-2 Порядка совершения таможенных операций в отношении товаров для личного пользования, перемещаемых через таможенную границу Евразийского экономического союза, либо товаров для личного пользования, временно ввезенных на таможенную территорию ЕАЭС, выпуска таких товаров и отражения факта их признания не находящимися под таможенным контролем, утвержденного Решением Комиссии Таможенного союза от 18 июня 2010 года № 311.
[3] Установлены абзацем вторым подпункта «а» и абзацем вторым подпункта «б» пункта 6 приложения № 3 к Решению Совета Евразийской экономической комиссии от 20 декабря 2017 г. № 107.
По сообщению официального сайта Государственного таможенного комитета Республики Беларусь
«От электронной таможни – к интеллектуальной»: в ГТК рассказали о новом этапе развития
О стратегических направлениях развития таможенной службы до 2030 года рассказал Председатель Государственного таможенного комитета (ГТК) Владимир Орловский на XVII Международной научно-практической конференции «ЕАЭС 2.0: трансформации и перспективы таможенного администрирования», передает корреспондент
БЕЛТА.
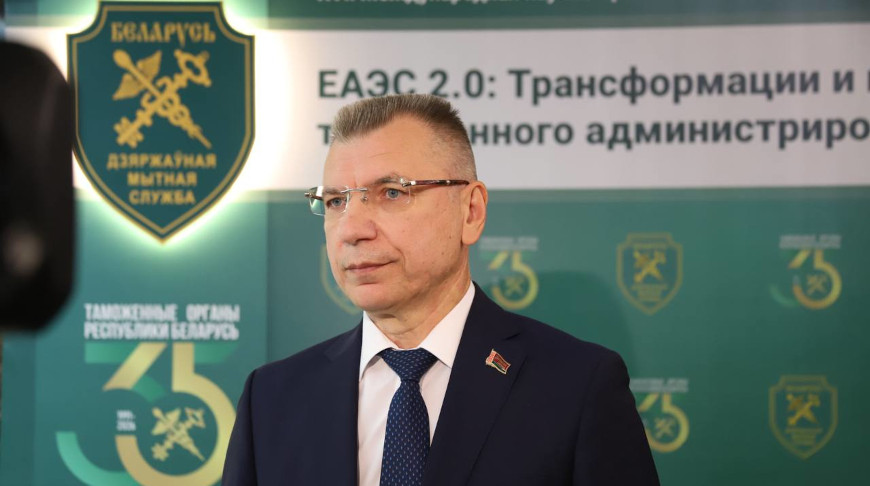
В основу темы конференции легла концепция трансформации и перезагрузки Евразийского экономического союза (ЕАЭС), которую представил Президент Беларуси Александр Лукашенко на IV Евразийском экономическом форуме в Минске в июне 2025 года. В эту концепцию заложен переход на новый уровень развития союза по многим направлениям. «Для нас важен блок, связанный именно с транспортом, логистикой, внешней торговлей. Почему? Потому что без таможни внешней торговли быть просто не может. И как раз в этой концепции заложены такие механизмы, как образование транспортно-логистических хабов, преобразование транспортных коридоров в умные мультимодальные артерии с единым администрированием, цифровые платформы для бизнеса, развитие электронной торговли и ряд других новаций», – пояснил Владимир Орловский.
Эти направления так или иначе затрагивают таможенную тематику, считает Председатель ГТК. «Следуя духу предложенной главой государства концепции, мы поставили себе цель создать интеллектуальную таможню, которая будет еще более эффективной, быстрой и, самое важное, прозрачной для бизнеса. Белорусская таможня уже прошла путь от бумажной декларации к электронной и автоматическому выпуску. Но стоять на месте не наш подход. Мы планируем переход от электронной таможни к интеллектуальной», – рассказал Владимир Орловский.
Председатель ГТК пояснил, что цифровая трансформация включает два ключевых трека: использование систем искусственного интеллекта (в частности, машинного зрения) и аналитику на основе больших данных.
Технологию машинного зрения планируется использовать при работе с неформализованными товаросопроводительными и коммерческими документами, прилагаемыми к декларации. Программный продукт будет автоматически считывать электронные документы, обрабатывать их и сравнивать со сведениями в таможенной декларации. Механизм уже реализуется в рамках программы развития таможенных органов на 2026–2030 годы. Кроме того, машинное зрение задействуют для автоматизированной обработки сканограмм и сопоставления полученных данных с базами рисков.
«У нас сейчас сформировано огромное «озеро таможенных данных». В рамках союза таможенные органы пяти стран обмениваются таможенными декларациями. Мы используем эти сведения, чтобы строить аналитические модели, прогнозировать события, вычислять закономерности и возможные нарушения. В ближайшее время мы уже будем готовы к созданию такой системы», – резюмировал Владимир Орловский.
Автоматизация таможенного администрирования, в том числе с использованием искусственного интеллекта, позволяет ускорить прохождение контроля на границе и во внутренних пунктах таможенного оформления. В рамках концепций интеллектуального пункта пропуска и интеллектуального пункта таможенного оформления закладываются алгоритмы ускорения перехода от одного вида контроля к другому на основе единой базы данных для всех контрольных служб. Это предусматривает получение информации от смежных органов в электронном виде и ее автоматизированную обработку совместно с таможенными данными.
«Какие бы мы программные продукты ни придумали, как бы быстро ни оформляли, без соответствующей инфраструктуры пунктов пропуска, площадок ожидания и логистических центров все сойдет на нет», – подчеркнул Председатель ГТК и добавил, что по этой причине еще одной задачей развития таможни на пять лет является совершенствование инфраструктуры непосредственно на границе и вблизи нее.
Так, в этом году начинается масштабная реконструкция пункта пропуска «Каменный Лог» – наиболее востребованного объекта на границе. Работы будут проводиться поэтапно (очередями), без остановки движения транспорта. Параллельно развивается сеть транспортно-логистических центров: РУП «Белтаможсервис» планирует завершить строительство в Витебске, продолжаются работы у латвийской границы в «Григоровщине» и у литовской – в «Беняконях». Также совершенствуется инфраструктура площадок системы электронной очереди для комфортного ожидания выезда.
Говоря о совершенствовании нормативной базы, Владимир Орловский отметил, что на финальную стадию выходит первый комплексный пакет изменений в Таможенный кодекс ЕАЭС. Он включает нормы по пресечению лжетранзита, расширению применения электронных навигационных пломб и упрощению перемещения контейнеров по территории союза. В настоящее время таможенные органы стран-участниц приступили к разработке третьего пакета правовых новелл, по которому сегодня состоятся экспертные дискуссии.
По информации
БЕЛТА
(фото Государственного таможенного комитета Республики Беларусь)
Квота по беспошлинному ввозу электромобилей физлицами скоро будет исчерпана – ГТК
В ближайшее время квота на беспошлинный ввоз электромобилей физическими лицами будет полностью исчерпана, сообщили
БЕЛТА в ГТК.
«По состоянию на 4 сентября оставшийся объем квоты на льготный ввоз таких транспортных средств гражданами составляет 98 штук», – проинформировали в ведомстве.
Как сообщалось, в июле была исчерпана квота по беспошлинному ввозу юридическими лицами электромобилей. При планировании дальнейшего импорта учитывается необходимость уплаты ввозной таможенной пошлины в размере 15 % от стоимости транспортного средства. Вместе с тем исчерпание квоты не влияет на возможность применения юридическими лицами освобождения от НДС в отношении электромобилей, с даты выпуска которых прошло не более 5 лет.
По информации
БЕЛТА
МНС – о выдаче справки об уплате подоходного налога с физлиц, земельного налога и налога на недвижимость
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
Минтранс утвердил пятилетнюю программу мероприятий по повышению качества
Минтранс утвердил пятилетнюю программу «Повышение качества 2026–2030». Об этом сообщили
БЕЛТА в пресс-службе ведомства.

(фото – БЕЛТА)
Программа интегрирована в стратегические цели развития транспортного комплекса Беларуси, ориентирована на системное повышение качества и безопасности транспортных услуг, цифровизацию, метрологическую надежность и конкурентоспособность отрасли.
Основные направления включают расширение внедрения сертификации и распространения системы менеджмента качества, модернизацию материально-технической базы и цифровизацию процессов, которые позволят ускорить переход на энерго- и ресурсосберегающие технологии, внедрить автоматизированные системы контроля качества.
Также уделяется внимание развитию метрологической и испытательной инфраструктуры, участию в формировании технических регламентов и стандартов, в том числе ЕАЭС, кадровому развитию и культуре качества.
Предусмотрены разработка стандартов в области интеллектуальных транспортных систем в сфере дорожной деятельности, внедрение автоматизированных систем управления качеством, обновление парка подвижного состава, дорожной спецтехники и др. На БЖД запланировано развитие безбумажных грузовых ж/д перевозок в сообщении с Россией и Казахстаном в направлении Китая, расширение способов приобретения проездных документов и др.
Еще одно направление – сохранение и улучшение транспортно-эксплуатационного состояния республиканских автомобильных дорог. Также будут приниматься меры по благоустройству, озеленению и поддержанию в порядке производственных территорий, созданию доступной среды на пассажирских терминалах. Предполагается и внедрение в организациях наставничества в целях профессионального роста молодых работников, повышение качества подготовки (переподготовки) кадров в области инфраструктуры качества и эффективного менеджмента, проведение конкурсов новаторов и рационализаторов для повышения качества продукции (работ/услуг), экономической эффективности деятельности организаций.
По информации
БЕЛТА
МНС – о налоговой базе НДС при реализации с 2026 года транспортных средств
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.

Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
-
с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
-
без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
-
цены реализации, если она выше либо равна оценочной стоимости;
-
оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
