
Белорусские таможенники определили направления развития таможенной службы на ближайшие 5 лет
Стратегия развития таможенных органов на 2021–2025 годы с перспективой до 2030 года утверждена в Государственном таможенном комитете.

Документ предусматривает максимальное содействие внешнеэкономической деятельности на основе повышения качества и результативности таможенного администрирования. В его основе – использование новых технологий и постепенный переход к «цифровой» таможне.
Применяемые в Стратегии подходы к развитию таможенной службы прошли обсуждение со специалистами Министерства экономики и представителями бизнеса.
Документ также разработан с учетом опыта реализации Стратегии развития таможенной службы до 2020 года. Все целевые индикаторы, предусмотренные в ней, были выполнены, а по 33 из 42 значение превысило плановое.
Разработана Дорожная карта реализации задач, поставленных в Стратегии, которая максимально ориентирована на снятие возможных барьеров при пересечении границы при условии обеспечения экономической безопасности.
Результат выполнения программного документа будет контролироваться с помощью 25 целевых индикаторов, которые позволят оценить предложенные механизмы совершенствования таможенного администрирования.
По сообщению официального сайта Государственного таможенного комитета Республики Беларусь
О стратегических направлениях развития таможенной службы до 2030 года рассказал Председатель Государственного таможенного комитета (ГТК) Владимир Орловский на XVII Международной научно-практической конференции «ЕАЭС 2.0: трансформации и перспективы таможенного администрирования», передает корреспондент БЕЛТА.
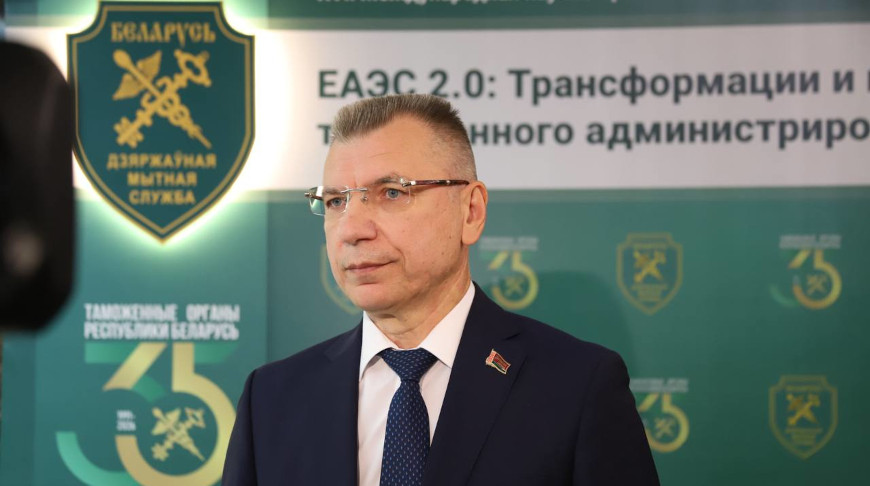
В основу темы конференции легла концепция трансформации и перезагрузки Евразийского экономического союза (ЕАЭС), которую представил Президент Беларуси Александр Лукашенко на IV Евразийском экономическом форуме в Минске в июне 2025 года. В эту концепцию заложен переход на новый уровень развития союза по многим направлениям. «Для нас важен блок, связанный именно с транспортом, логистикой, внешней торговлей. Почему? Потому что без таможни внешней торговли быть просто не может. И как раз в этой концепции заложены такие механизмы, как образование транспортно-логистических хабов, преобразование транспортных коридоров в умные мультимодальные артерии с единым администрированием, цифровые платформы для бизнеса, развитие электронной торговли и ряд других новаций», – пояснил Владимир Орловский.
Эти направления так или иначе затрагивают таможенную тематику, считает Председатель ГТК. «Следуя духу предложенной главой государства концепции, мы поставили себе цель создать интеллектуальную таможню, которая будет еще более эффективной, быстрой и, самое важное, прозрачной для бизнеса. Белорусская таможня уже прошла путь от бумажной декларации к электронной и автоматическому выпуску. Но стоять на месте не наш подход. Мы планируем переход от электронной таможни к интеллектуальной», – рассказал Владимир Орловский.
Председатель ГТК пояснил, что цифровая трансформация включает два ключевых трека: использование систем искусственного интеллекта (в частности, машинного зрения) и аналитику на основе больших данных.
Технологию машинного зрения планируется использовать при работе с неформализованными товаросопроводительными и коммерческими документами, прилагаемыми к декларации. Программный продукт будет автоматически считывать электронные документы, обрабатывать их и сравнивать со сведениями в таможенной декларации. Механизм уже реализуется в рамках программы развития таможенных органов на 2026–2030 годы. Кроме того, машинное зрение задействуют для автоматизированной обработки сканограмм и сопоставления полученных данных с базами рисков.
«У нас сейчас сформировано огромное «озеро таможенных данных». В рамках союза таможенные органы пяти стран обмениваются таможенными декларациями. Мы используем эти сведения, чтобы строить аналитические модели, прогнозировать события, вычислять закономерности и возможные нарушения. В ближайшее время мы уже будем готовы к созданию такой системы», – резюмировал Владимир Орловский.
Автоматизация таможенного администрирования, в том числе с использованием искусственного интеллекта, позволяет ускорить прохождение контроля на границе и во внутренних пунктах таможенного оформления. В рамках концепций интеллектуального пункта пропуска и интеллектуального пункта таможенного оформления закладываются алгоритмы ускорения перехода от одного вида контроля к другому на основе единой базы данных для всех контрольных служб. Это предусматривает получение информации от смежных органов в электронном виде и ее автоматизированную обработку совместно с таможенными данными.
«Какие бы мы программные продукты ни придумали, как бы быстро ни оформляли, без соответствующей инфраструктуры пунктов пропуска, площадок ожидания и логистических центров все сойдет на нет», – подчеркнул Председатель ГТК и добавил, что по этой причине еще одной задачей развития таможни на пять лет является совершенствование инфраструктуры непосредственно на границе и вблизи нее.
Так, в этом году начинается масштабная реконструкция пункта пропуска «Каменный Лог» – наиболее востребованного объекта на границе. Работы будут проводиться поэтапно (очередями), без остановки движения транспорта. Параллельно развивается сеть транспортно-логистических центров: РУП «Белтаможсервис» планирует завершить строительство в Витебске, продолжаются работы у латвийской границы в «Григоровщине» и у литовской – в «Беняконях». Также совершенствуется инфраструктура площадок системы электронной очереди для комфортного ожидания выезда.
Говоря о совершенствовании нормативной базы, Владимир Орловский отметил, что на финальную стадию выходит первый комплексный пакет изменений в Таможенный кодекс ЕАЭС. Он включает нормы по пресечению лжетранзита, расширению применения электронных навигационных пломб и упрощению перемещения контейнеров по территории союза. В настоящее время таможенные органы стран-участниц приступили к разработке третьего пакета правовых новелл, по которому сегодня состоятся экспертные дискуссии.
По информации
БЕЛТА
(фото Государственного таможенного комитета Республики Беларусь)
В ближайшее время квота на беспошлинный ввоз электромобилей физическими лицами будет полностью исчерпана, сообщили БЕЛТА в ГТК.
«По состоянию на 4 сентября оставшийся объем квоты на льготный ввоз таких транспортных средств гражданами составляет 98 штук», – проинформировали в ведомстве.
Как сообщалось, в июле была исчерпана квота по беспошлинному ввозу юридическими лицами электромобилей. При планировании дальнейшего импорта учитывается необходимость уплаты ввозной таможенной пошлины в размере 15 % от стоимости транспортного средства. Вместе с тем исчерпание квоты не влияет на возможность применения юридическими лицами освобождения от НДС в отношении электромобилей, с даты выпуска которых прошло не более 5 лет.
По информации БЕЛТА
Государственный таможенный комитет информирует, что 16 августа 2026 г. принято постановление Государственного таможенного комитета Республики Беларусь № 16 «О документе, отражающем исчисление и уплату или применение освобождения от утилизационного сбора» (далее – постановление № 16).

Данное постановление принято в целях актуализации порядка заполнения и представления документа, отражающего исчисление и уплату или применение освобождения от уплаты утилизационного сбора (далее – РС).
В связи с этим, постановление № 16 вносит ряд изменений в порядок заполнения и представления РС.
В частности, при представлении РС в отношении транспортных средств, определенных в пункте 7 приложения 2 к постановлению № 195 в таможню, подлежит представлению документ, подтверждающий согласование Министерства промышленности о применении «нулевой» ставки, а в графе 44 РС под кодом «09000» должны быть указаны его дата и номер.
Кроме того, постановлением № 16:
- для таможенных органов устанавливается возможность направления запросов в органы по сертификации, и (или) аккредитованные испытательные лаборатории (центры), и (или) организации, выдающие документы, подтверждающие соответствие вида и категории транспортных средств, и (или) организации, имеющие в штате специалиста, в целях установления вида и категории транспортного средства до регистрации РС;
- из документов, подтверждающих категорию М1 транспортного средства, исключены транспортные (перевозочные) и коммерческие документы.
Дополнительно обращаем внимание, что к документам, подтверждающим категорию М1 транспортного средства, относятся, в том числе свидетельства о регистрации (технические паспорта, технические талоны), иные документы, подтверждающие регистрацию транспортного средства в государстве предыдущей регистрации, в которых содержаться сведения о назначении (типе) транспортного средства (vehicle type).
Указанное постановление вступает в силу с 27 августа 2026 г.
По сообщению единого Интернет-портала таможенных органов Республики Беларусь
23 июля 2026 г. принято постановление Совета Министров Республики Беларусь № 369 «Об отсрочке уплаты налога на добавленную стоимость» (далее – постановление № 369), которое вступило в силу 25 июля 2026 г. и действует до 30 июня 2027 г.
С учетом поступающих вопросов информируем о следующем.
Постановлением № 369 установлено, что в отношении товаров, помещаемых под таможенную процедуру выпуска для внутреннего потребления, юридическим лицам предоставляется отсрочка уплаты НДС. Индивидуальным предпринимателям такая отсрочка не предоставляется.
Отсрочка уплаты НДС в соответствии с постановлением № 369 предоставляется:
- любым юридическим лицам;
- в отношении любых товаров, помещаемых под таможенную процедуру выпуска для внутреннего потребления (за исключением выпуска товаров до подачи декларации на товары в соответствии со статьей 120 Таможенного кодекса Евразийского экономического союза), в отношении которых декларации на товары зарегистрированы в период с 25 июля 2026 г. по 30 июня 2027 г.;
- на срок не более трех месяцев со дня, следующего за днем выпуска товаров в соответствии с таможенной процедурой выпуска для внутреннего потребления;
- с обеспечением исполнения обязанности по уплате налога на добавленную стоимость (далее – обеспечение).
Обеспечение предоставляется в виде денежных средств, банковской гарантии или поручительства (пункт 2 статьи 47 Закона Республики Беларусь от 10 января 2014 г. № 129-З «О таможенном регулировании в Республике Беларусь» (далее – Закон о таможенном регулировании).
В случае применения поручительства как способа обеспечения в качестве поручителя могут выступать банки, соответствующие условиям, указанным в пункте 1 статьи 49 Закона о таможенном регулировании, а также иные лица на условиях и в порядке, установленных Положением об условиях и порядке признания юридических лиц и индивидуальных предпринимателей в качестве поручителя перед таможенными органами, утвержденного постановлением Совета Министров Республики Беларусь от 14 октября 2011 г. № 1374 «О задержанных товарах и обеспечении исполнения обязанности по уплате таможенных пошлин, налогов, специальных, антидемпинговых, компенсационных пошлин».
За предоставление отсрочки уплаты НДС проценты не уплачиваются.
В качестве заявления плательщика о предоставлении отсрочки уплаты НДС рассматривается декларация на товары, содержащая соответствующие сведения. Решением о предоставлении отсрочки уплаты НДС является решение таможенного органа о выпуске товаров согласно этой декларации на товары.
В случае корректировки таможенной стоимости товара или иных сведений, влияющих на размер подлежащего уплате НДС, после выпуска товара отсрочка на сумму дополнительно начисленного НДС не предоставляется.
Отсрочка уплаты НДС, предусмотренная постановлением № 369, не предоставляется в случаях, указанных в статье 43 Закона о таможенном регулировании.
Обращаем внимание на следующие особенности заполнения декларации на товары при применении отсрочки уплаты НДС:
- в графе 44 «Дополнительная информация/Представленные документы» декларации на товары под кодом «07014» указывается сведения о дате и номере постановления №369;
- в графе 47 «Исчисление платежей» декларации на товары в колонке «СП» указывается код «ОП»;
- в графе 48 «Отсрочка платежей» декларации на товары код вида платежа «5010» и дата (в формате дд.мм.гггг), соответствующая последнему дню срока, на который предоставлена отсрочка уплаты платежа;
- в графе 52 «Гарантия недействительна для» декларации на товары указывается способ обеспечения, размер такого обеспечения и сведения о лице, предоставившем обеспечение:
- код способа обеспечения согласно классификатору способов обеспечения исполнения обязанности по уплате таможенных пошлин, налогов (01 – Денежные средства (деньги), 02 – Банковская гарантия, 03 – Поручительство);
- сумма, на которую зарегистрировано свидетельство о предоставленном обеспечении, номер и дата регистрации свидетельства, а для кода способа обеспечения «01» – сумма денежных средств (денег), которая внесена на соответствующий счет, номер и дата платежного документа, отражающего внесение (перечисление) сумм обеспечения исполнения обязанности по уплате таможенных пошлин, налогов, а также УНП лица, внесшего денежные средства.
После полной уплаты НДС декларантом вносятся изменения в декларацию на товары в рамках корректировки графы 47 «Исчисление платежей» декларации на товары (в колонке «СП» указывается код «ВУ»).
По сообщению единого Интернет-портала таможенных органов Республики Беларусь
C 1 апреля 2026 г. согласно пункту 1 статьи 301 Налогового кодекса Республики Беларусь объектом обложения утилизационным сбором признается также шасси, представляющее собой устройство на колесном ходу.
Ставки утилизационного сбора в отношении шасси установлены с 29 апреля 2026 г. постановлением Совета Министров Республики Беларусь от 23 апреля 2026 г. № 195 «Об утилизации» (далее – постановление № 195).
Постановлением Совета Министров Республики Беларусь от 28 июля 2026 г. № 380 «Об изменении постановлений Совета Министров Республики Беларусь от 27 мая 2014 г. № 509 и от 23 апреля 2026 г. № 195» вносятся изменения в постановление № 195, предусматривающие установление ставки утилизационного сбора в размере 0 (ноль) белорусских рублей в отношении транспортных средств и шасси транспортных средств, произведенных (изготовленных) на территории Республики Беларусь организациями, принявшими на себя обязательство по утилизации, отчужденных за пределы Республики Беларусь и впоследствии ввозимых (ввезенных) в Республику Беларусь.
Условием применения «нулевой» ставки утилизационного в отношении указанных транспортных средств и шасси к ним является наличие согласования Министерства промышленности, полученного в установленном им порядке, а в отношении шасси также их вывоз за пределы Республики Беларусь до истечения шести месяцев с даты их поступления, определенной в соответствии с пунктом 7 статьи 306-1 Налогового кодекса Республики Беларусь.
Указанные положения вступают в силу с 9 августа 2026 г.
Данное изменение направлено на обеспечение интересов национальных производителей.
По сообщению единого Интернет-портала таможенных органов Республики Беларусь