В 2021 году транспортный налог заплатят свыше 2 млн плательщиков
Основную массу плательщиков составят физические лица, которым предстоит в этом году уплатить авансовый платеж.

Сообщения по уплате налога будут ежегодно приходить каждому из плательщиков на почту либо в личный электронный кабинет (Е-кабинет – веб-интерфейс доступа к общегосударственной автоматизированной информационной системе для получения госуслуг и административных процедур в электронном виде. – Прим. авт.). Однако количество последних сейчас, по словам Министра по налогам и сборам Сергея Наливайко, явно недостаточно. Из более 2 млн человек, которым придет извещение об уплате, только 900 тыс. используют личные кабинеты.
К концу первого квартала 2021 года информацию о зарегистрированных автомобилях и их владельцах хотят разместить в автоматизированной информсистеме «Расчет налогов», а также в Е-кабинетах плательщиков. Это поможет автовладельцам, зайдя в свой кабинет, перепроверить сведения, и если необходимо – внести изменения. Для этого им будет нужно обратиться в госавтоинспекцию.
Для справки
По состоянию на конец октября 2020 года в стране было зарегистрировано 3,685 млн автомобилей (на 73 тыс. автомобилей больше, чем в 2019 году). Только за 2021 год (время переходного периода) налоговые поступления в бюджет, по мнению экспертов, могут составить порядка 100 млн белорусских рублей. Однако это не предельные цифры. Когда система будет задействована в полной мере (примерно через год), общая сумма сборов, как полагают, существенно подрастет: в госказне ежегодно будет аккумулироваться до 450-500 миллионов белорусских рублей.
По сообщению официального сайта Федерации профсоюзов Беларуси
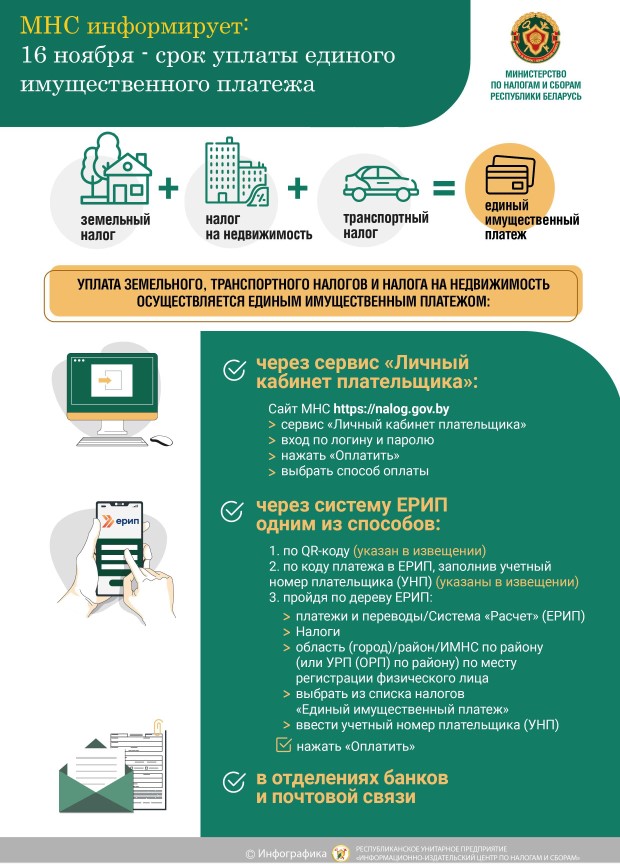
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
(инфографика Министерства по налогам и сборам Республики Беларусь)
Министерство по налогам и сборам (МНС) по порядку налогообложения налогом на добавленную стоимость (далее – НДС) работ по установке (устройству) автономных пожарных извещателей (далее – АПИ) в жилых домах, в том числе в общежитиях, сообщает.
Ситуация. Организация ЖКХ (далее – предприятие) осуществляет управление, эксплуатацию и содержание государственного арендного жилищного фонда, находящегося на балансе предприятия.
В рамках выполнения плановых мероприятий по обеспечению пожарной безопасности в жилых помещениях арендного использования, находящихся на балансе предприятия, собственными силами предприятия (т.е. хозяйственным способом) выполняются работы по установке АПИ. Финансирование данных мероприятий осуществляется из средств местного бюджета на основании предоставляемой справки о фактических расходах с применением рентабельности 10 процентов.
На основании нормы подпункта 1.11 пункта 1 Указа Президента Республики Беларусь от 31.12.2015 № 535 «О предоставлении жилищно-коммунальных услуг» стоимость работ по установке АПИ (сформированная с уровнем рентабельности в размере 10 процентов) для целей бухгалтерского учета включается у предприятия в выручку от реализации товаров (работ, услуг) как стоимость работ по содержанию, выполняемых организациями ЖКХ собственными силами за счет средств местных бюджетов на объектах коммунального хозяйства, находящихся у них в хозяйственном ведении.
Полученные (причитающиеся к получению) предприятием бюджетные средства включаются в налоговую базу НДС (пункт 1 статьи 120 Налогового кодекса Республики Беларусь) как суммы, связанные с оплатой выполненных работ, и отражаются в налоговой декларации (расчете) по НДС при наступлении момента фактической реализации работ.
Справочно
Данный порядок учета полученных (причитающихся к получению) бюджетных средств разъяснен подпунктом 3.1 пункта 3 письма Министерства по налогам и сборам Республики Беларусь, Министерства финансов Республики Беларусь, Министерства жилищно-коммунального хозяйства Республики Беларусь от 20.07.2017 № 2-1-9/01343/5-1-19/9760/07-32/251 «О налоге на добавленную стоимость».
Указом Президента Республики Беларусь от 26.03.2007 № 138 «О некоторых вопросах обложения налогом на добавленную стоимость» установлен Перечень жилищно-коммунальных и эксплуатационных услуг, оказываемых физическим лицам, обороты по реализации которых на территории Республики Беларусь освобождаются от обложения налогом на добавленную стоимость (далее – Перечень к Указу).
Пункт 18 Перечня к Указу, в частности, включает текущий ремонт в многоквартирных жилых домах.
Справочно
Согласно пунктам 27, 32 статьи 1 Жилищного кодекса Республики Беларусь:
многоквартирный жилой дом – жилой дом, состоящий из вспомогательных помещений, а также двух и более квартир, каждая из которых имеет вход из вспомогательного помещения;
общежитие – жилой дом (его часть), специально построенный или переоборудованный для проживания граждан на период их работы (службы), учебы, прохождения клинической ординатуры, спортивной подготовки, а также в иных случаях, установленных законодательными актами.
Постановлением Министерства жилищно-коммунального хозяйства Республики Беларусь от 30.03.2016 № 5 утверждена Инструкция о порядке планирования, проведения и финансирования текущего ремонта жилищного фонда (далее – Инструкция).
Необходимость выполнения текущего ремонта жилищного фонда определяется (пункт 6 Инструкции):
- несоответствием конструктивных элементов и инженерных систем жилого дома требованиям технических нормативных правовых актов, предъявляемым к их техническому состоянию;
- наличием дефектов отделочного покрытия конструктивных элементов (сколы, выбоины, трещины, отслоения окрасочного и облицовочного покрытий, штукатурного слоя, наличие надписей и (или) изображений непристойного характера и т.д.) и элементов инженерных систем.
Инструкция устанавливает порядок планирования, проведения и финансирования текущего ремонта жилищного фонда, за исключением общежитий республиканской формы собственности, блокированных и одноквартирных жилых домов частного жилищного фонда, а также виды работ, выполняемых при текущем ремонте жилищного фонда, и источники их финансирования (пункт 1 Инструкции).
Перечень видов работ по текущему ремонту жилищного фонда, за исключением общежитий, источниками финансирования которых являются средства местных бюджетов, а также иные источники финансирования, не запрещенные законодательством, определяется согласно приложению 1 к Инструкции (далее – Перечень 1).
Перечень видов работ по текущему ремонту жилищного фонда, за исключением общежитий, источниками финансирования которых являются средства от внесения собственниками, нанимателями жилых помещений и членами организаций застройщиков платы за текущий ремонт, определяется согласно приложению 2 к Инструкции (далее – Перечень 2).
Перечень видов работ по текущему ремонту общежитий, находящихся в хозяйственном ведении или оперативном управлении организаций коммунальной формы собственности, источниками финансирования которых являются средства местных бюджетов, а также иные источники финансирования, не запрещенные законодательством, определяются согласно приложению 21 к Инструкции (далее – Перечень 21).
Установка, замена АПИ и элементов питания:
- не включена в перечень работ по текущему ремонту жилищного фонда. Перечень 1 и Перечень 2 таких работ не содержат;
- включена в перечень работ по текущему ремонту общежитий. Данный вид работ поименован в подпункте 1.6 пункта 1 Перечня 21.
Министерство жилищно-коммунального хозяйства проинформировало МНС, что работы по установке АПИ в арендных жилых помещениях, расположенных в многоквартирных жилых домах, не включены в Перечень к Указу.
МНС в свою очередь считает необходимым отметить, что установка АПИ в жилых помещениях (как отмечено в изложенной ситуации) относится к мероприятиям по обеспечению пожарной безопасности. АПИ является техническим средством обнаружения пожара, а не элементом отделки или конструкции помещений жилищного фонда. АПИ – локальный прибор на батарейке, не имеющий отношения к сложным инженерным системам автоматической сигнализации здания.
Справочно
Определение термина «АПИ» приведено в постановлении Министерства по чрезвычайным ситуациям Республики Беларусь от 25.03.2020 № 13 «Об утверждении правил пожарной безопасности».
АПИ – это устройство, в корпусе которого конструктивно объединены автономный источник питания и все компоненты, необходимые для обнаружения пожара и звукового оповещения о нем.
С учетом вышеизложенного, не поименованы в пункте 18 Перечня к Указу и облагаются НДС по ставке в размере двадцать (20) процентов обороты по реализации:
- предприятием работ по установке АПИ в эксплуатируемых арендных жилых помещениях, расположенных в многоквартирных жилых домах;
- работ по установке АПИ в других эксплуатируемых жилых помещениях (за исключением арендных жилых помещений), расположенных в многоквартирных жилых домах;
- работ по установке АПИ в эксплуатируемых общежитиях (общежития не являются многоквартирными жилыми домами).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Об особенностях акцизной политики в Беларуси в 2027 году рассказал Министр финансов Владислав Татаринович, представляя депутатам проект Закона «Об изменении Налогового кодекса Республики Беларусь», сообщает корреспондент БЕЛТА.
(фото – БЕЛТА)
Так, по сигаретам с фильтром первой ценовой группы и сигаретам без фильтра ставка акцизов повышается на 10,3 % – для исполнения договора с Российской Федерацией по косвенным налогам. Более высокий рост – по жидкостям для электронных систем курения и нетабачным никотиносодержащим изделиям. Здесь повышение ставок акцизов составит 20 %, как и на нынешний год, – для постепенного сближения ставок акцизов на эти изделия со ставками на сигареты второй ценовой группы.
Ставки на автомобильные бензины, дизельное и судовое топливо повышаются на 3 %. По основной линейке алкогольной продукции и энергетическим напиткам проводится индексация ставок акцизов на 6,2 %, т.е. на параметры инфляции. Но для сохранения ценовой доступности для производителей вин фруктово-ягодных и сидров прирост составит 3,8 %, по пиву 5,6 %.
Новый элемент акцизной политики – выделение в отдельную категорию премиального алкоголя с его разделением по видам на крепкий алкоголь и вина. Для этой категории устанавливается ставка акцизов в полтора раза выше общедействующей.
По словам Министра, это решение основано на принципе справедливости. Дорогие импортные напитки, не рассчитанные на массового потребителя, должны нести повышенную фискальную нагрузку. На импорт указанных напитков не распространяется исключительное право государства. Тем не менее повышение акцизов на премиальный алкоголь не окажет влияния на отечественных производителей и не затронет страны, в отношении которых действуют международные обязательства Республики Беларусь.
Член Постоянной комиссии по бюджету и финансам Палаты представителей Наталья Кулешова, отвечая на вопросы журналистов, отметила, что перечень премиальной алкогольной продукции будет устанавливаться Министерством антимонопольного регулирования и торговли.
Что касается других новаций, то на 2027 год будут проиндексированы ставки земельного, экологического, налога за добычу природных ресурсов, подоходного налога с физических лиц в фиксированных суммах, единого налога с индивидуальных предпринимателей и иных физических лиц, налога за владение собаками, налога на игорный бизнес, транспортного налога.
Минимальные в месяц суммы единого налога для индивидуальных предпринимателей и налога на профессиональный доход увеличатся с 45 до 48 рублей, ставки ремесленного сбора – с 10 до 11 рублей, сбора в сфере агроэкотуризма – с 45 до 48 рублей.
Для большинства плательщиков налоговая нагрузка и условия налогообложения в 2027 году не изменятся. Стабильность налоговой системы – важный фактор для развития экономики, поэтому предложено принять решения по точечной настройке, адаптации действующих механизмов налогообложения с учетом практики применения Налогового кодекса.
Наталья Кулешова также отметила, что работа по совершенствованию налогового законодательства продолжалась в течение года через сбор и анализ предложений от субъектов хозяйствования, общественных объединений предпринимателей и государственных органов с учетом правоприменительной практики. Депутаты в обсуждаемых изменениях принимали самое активное участие через работу в консультативных советах. Она подтвердила, что вносимые в Налоговый кодекс новации точечные и не предполагают масштабного изменения существующей налоговой системы.
По информации БЕЛТА
В Беларуси предложено распространить стандартный налоговый вычет по подоходному налогу на молодых специалистов, получивших образование в соответствии с международными договорами и программами сотрудничества, сообщила журналистам член Постоянной комиссии Палаты представителей по бюджету и финансам Наталья Кулешова, комментируя принятый в первом чтении проект Закона «Об изменении Налогового кодекса Республики Беларусь», сообщает корреспондент БЕЛТА.

«То есть наши молодые специалисты, которые обучались по международным программам, а также в международных вузах, будут иметь право на применение стандартного налогового вычета», – сказала Наталья Кулешова.
Такое право распространится, как предполагается, например, на студентов, которые обучаются по программам Россотрудничества в российских университетах. Сейчас они, закончив российский университет и возвратясь в Беларусь для трудоустройства, не имеют права на стандартный налоговый вычет. Ожидается, что такое право им будет предоставлено.
По информации БЕЛТА
Премьер-министр Александр Турчин подписал постановление Совета Министров, которым актуализирован перечень выплат, на которые не начисляются взносы в ФСЗН.

С 1 января 2027 г. принятые изменения затронут: пособия при выходе на пенсию, компенсации за использование личного имущества работников, а также расходы на сувениры и проведение мероприятий. Изменения позволят сблизить правила начисления взносов в ФСЗН и подоходного налога.
Пособие при выходе на пенсию
Взносы не будут начисляться на выходное пособие в связи с выходом на пенсию в пределах трех среднемесячных заработных плат работника. Если пособие превысит данный лимит, на сумму превышения потребуется начислить взносы.
Компенсация за использование личного имущества
Для компенсаций за износ личного автомобиля, оборудования, инструментов и приспособлений, используемых в работе, вводится лимит. От взносов освободят сумму в пределах двух минимальных заработных плат на одного работника в месяц. На сумму сверх этого предела будут начисляться взносы. Мера направлена на предотвращение случаев, когда под видом компенсаций выплачивают зарплату.
Сувенирная и памятная продукция
Перечень выплат дополнен сувенирной и памятной продукций в размере, определенном Налоговым кодексом (в 2026 году – 259 рублей от каждого источника в течение налогового периода).
Расходы на мероприятия
В документе закрепляется, что на расходы работодателей по проведению мероприятий идеологической направленности страховые взносы не начисляются. Это, например, расходы на участие работников в официальных торжествах к государственным праздникам и памятным датам, тематических и благотворительных акциях, покупку цветов, сувениров и государственной символики, а также доставку работников к месту проведения мероприятий.
Постановление вступает в силу с 1 января 2027 г.
По сообщению официального сайта Совета Министров Республики Беларусь