
В Беларуси планируют установить налог с доходов физлиц при продаже грибов и ягод
В Беларуси планируют установить подоходный налог с доходов физических лиц от продажи грибов и ягод, если они превышают 200 базовых величин в течение налогового периода. Это следует из поправок в законы по вопросам налогообложения, которые размещены на сайте Министерства финансов, сообщает БЕЛТА.
Речь идет о доходах, получаемых от реализации физическим лицам, не осуществляющим предпринимательскую деятельность, лекарственных растений, ягод, грибов, орехов и другой дикорастущей продукции. Также это касается доходов от сбора и сдачи лекарственного растительного сырья, дикорастущих ягод, орехов и иных плодов, грибов, другой дикорастущей продукции организациям и (или) индивидуальным предпринимателям, осуществляющим в порядке, установленном законодательством, деятельность по промысловой заготовке (закупке) такой продукции.
Согласно поправкам, «при указании плательщиком в пояснениях об источниках доходов в размерах, превышающих 200 БВ в течение налогового периода исходя из размера базовой величины, установленной на последний день календарного года, в котором получены такие доходы, таким плательщиком производится уплата подоходного налога с физических лиц в размере 10 % от суммы такого превышения».
При этом отмечается, что уплата подоходного налога с физических лиц будет производиться в 30-дневный срок со дня вручения плательщику соответствующего извещения.
По сообщению БЕЛТА
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Министерство сельского хозяйства и продовольствия и парламентарии начали комплексный анализ аграрного законодательства для формирования повестки 2027–2028 годов, сообщили БЕЛТА в пресс-службе ведомства.
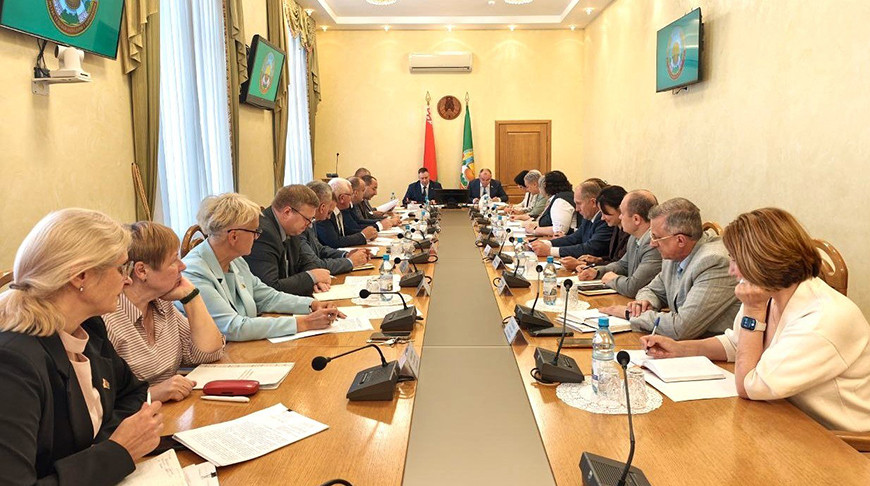
Министр сельского хозяйства и продовольствия Юрий Горлов провел рабочее совещание с участием представителей Палаты представителей Национального собрания, своими заместителями и руководителями главных управлений Минсельхозпрода.
На совещании дана оценка правоприменительной практики законов, принятых предыдущими созывами, и выработаны подходы к корректировке нормативной правовой базы аграрной отрасли, а также обозначен курс на системную ревизию отраслевого законодательства.
Специалисты Министерства и депутаты профильной комиссии по аграрной политике под председательством Ивана Маркевича сосредоточатся на выявлении правовых коллизий, устаревших императивных норм и регуляторных пробелов. Цель данной работы – обеспечить юридическую определенность и гармонизировать правовое поле с современными экономическими реалиями агропромышленного комплекса, исключив избыточное административное регулирование и дублирование функций.
«Сегодня мы проводим системную ревизию законодательства: тщательно анализируем действующие нормы, чтобы исключить неактуальные положения и привести правовую базу в полное соответствие с современными реалиями отрасли и потребностями общества. Мы обновим документы, выработаем более эффективные подходы к работе, сформируем устойчивое правовое поле на перспективу», – отметил Юрий Горлов.
Подготовка новых законопроектов потребует детализированной экспертной работы. Юристы, экономисты и отраслевые эксперты проведут инвентаризацию действующих правовых актов, соотнесут их с национальными стратегиями развития. Такой подход позволит перейти к опережающему правовому регулированию, создающему прозрачные и понятные правила для всех участников рынка.
Как подчеркнул Иван Маркевич, совместная межведомственная работа над проектами нормативных актов направлена на создание устойчивого правового фундамента. Это необходимо для формирования долгосрочных гарантий инновационного развития сельского хозяйства.
По итогам совещания сформирован перечень приоритетных направлений для актуализации норм.
По информации БЕЛТА
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.
Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
- с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
- без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
- цены реализации, если она выше либо равна оценочной стоимости;
- оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
25 августа 2026 г. подписано постановление Совета Министров № 432 «Об изменении постановления Совета Министров Республики Беларусь от 25 января 2019 г. № 54». Документ приводит регламент нормотворческих процедур в соответствие с Законом от 15 апреля 2026 г. № 139-З «Об изменении законов по вопросам нормотворческой деятельности».
Главная цель изменений – дальнейшее совершенствование механизмов обоснования управленческих решений, оптимизация административной нагрузки на экономику и повышение эффективности диалога между государством и бизнес-сообществом.
Ключевые новеллы постановления
Приоритет ненормативных мер: разработчик нормативного акта теперь обязан обосновать необходимость принятия нового документа. Корректировка законодательства рассматривается как системный, завершающий этап решения вопроса – после того, как задействованы все экономические, организационные, административные и информационные ресурсы.
Выделение ОРВ в отдельный отчет: результаты оценки влияния проектируемых норм на условия ведения предпринимательской деятельности теперь оформляются в виде самостоятельного документа.
Оптимизация аналитических процедур: этапы ОРВ приведены к сбалансированному набору информации на основе накопленного правоприменительного опыта и передовых международных практик. Особый акцент сделан на содержательном анализе проблем, четкой постановке целей и прогнозировании рисков для различных групп адресатов регулирования.
«Принятое постановление является логическим этапом планомерного развития национальной практики ОРВ. Мы аккумулировали лучший опыт, чтобы сделать этот аналитический инструмент еще более точным. Обновленный регламент позволяет глубже видеть реальную картину регулирования в целом, точечно оценивать влияние будущих изменений на бизнес-среду и эффективно управлять рисками на опережение», – отметил первый заместитель Министра экономики Иван Вежновец.
Внедрение обновленных подходов позволит обеспечить преемственность государственной регуляторной политики, сохранив баланс интересов государства, общества и бизнеса.
По сообщению официального сайта Министерства экономики Республики Беларусь
Министерство по налогам и сборам сообщает, что постановлением Совета Министров Республики Беларусь от 20 августа 2026 г. № 425 «Об изменении постановлений Совета Министров Республики Беларусь по вопросам индивидуальной предпринимательской деятельности», вступившим в силу 26 августа 2026 г., внесены изменения в приложения 1, 2 и 3 постановления Совета Министров Республики Беларусь от 16 января 2016 г. № 19 «О декларировании доходов и имущества» (далее – постановление № 19), которыми установлены формы деклараций о доходах и имуществе для государственных должностных и иных обязанных лиц, представляемых в соответствии с законодательством о борьбе с коррупцией.

При этом сообщаем, что во всех формах деклараций (установленных приложением 1, 2 и 3 постановления № 19) внесены единые изменения, в частности:
1. На титульном листе деклараций сведения о документе, удостоверяющем личность, указываются только в случае отсутствия идентификационного номера.
В этой связи лица, имеющие идентификационный номер, освобождены от избыточного заполнения сведений о серии, номере, дате и органе выдачи документа, удостоверяющего личность.
2. Изменен порядок отражения доходов, полученных от осуществления индивидуальной предпринимательской деятельности. В пункте 3 раздела I деклараций указываются доходы от:
- индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем с уплатой подоходного налога с физических лиц;
- индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем, являющимся плательщиком единого налога с индивидуальных предпринимателей и иных физических лиц;
- самостоятельной профессиональной деятельности;
- ремесленной деятельности с уплатой сбора за осуществление ремесленной деятельности;
- деятельности по оказанию услуг в сфере агроэкотуризма с уплатой сбора за осуществление деятельности по оказанию услуг в сфере агроэкотуризма.
При этом в отношении доходов, полученных от индивидуальной предпринимательской деятельности, осуществляемой индивидуальным предпринимателем с уплатой подоходного налога с физических лиц, указывается размер дохода, отраженного в соответствующей налоговой декларации (расчете) за декларируемый период, а в отношении иных видов осуществляемой индивидуальной предпринимательской деятельности – размер фактически полученного дохода.
Справочно: доход определяется без учета расходов.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь