
КГК изучает мнение минчан о качестве оказания транспортных услуг в столице
Комитет государственного контроля приглашает жителей Минска принять участие в опросе о качестве оказания транспортных услуг.
Цель опроса – изучение общественного мнения об организации и качестве оказания транспортных услуг по перевозке пассажиров городским, пригородным и междугородным общественным транспортом в Минске, а также роли местных органов власти в решении проблем транспортного обслуживания.
Посетителям сайта контрольного ведомства предлагается ответить на 14 вопросов, в том числе о действующей маршрутной сети, соблюдении расписания движения, целесообразности введения новых маршрутов, условиях проезда, качестве и культуре обслуживания и др.
Интернет-опрос проводится по 23 октября 2020 года.
По информации официального сайта Комитета государственного контроля Республики Беларусь
В ближайшее время квота на беспошлинный ввоз электромобилей физическими лицами будет полностью исчерпана, сообщили БЕЛТА в ГТК.
«По состоянию на 4 сентября оставшийся объем квоты на льготный ввоз таких транспортных средств гражданами составляет 98 штук», – проинформировали в ведомстве.
Как сообщалось, в июле была исчерпана квота по беспошлинному ввозу юридическими лицами электромобилей. При планировании дальнейшего импорта учитывается необходимость уплаты ввозной таможенной пошлины в размере 15 % от стоимости транспортного средства. Вместе с тем исчерпание квоты не влияет на возможность применения юридическими лицами освобождения от НДС в отношении электромобилей, с даты выпуска которых прошло не более 5 лет.
По информации БЕЛТА
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Минтранс утвердил пятилетнюю программу «Повышение качества 2026–2030». Об этом сообщили БЕЛТА в пресс-службе ведомства.

(фото – БЕЛТА)
Программа интегрирована в стратегические цели развития транспортного комплекса Беларуси, ориентирована на системное повышение качества и безопасности транспортных услуг, цифровизацию, метрологическую надежность и конкурентоспособность отрасли.
Основные направления включают расширение внедрения сертификации и распространения системы менеджмента качества, модернизацию материально-технической базы и цифровизацию процессов, которые позволят ускорить переход на энерго- и ресурсосберегающие технологии, внедрить автоматизированные системы контроля качества.
Также уделяется внимание развитию метрологической и испытательной инфраструктуры, участию в формировании технических регламентов и стандартов, в том числе ЕАЭС, кадровому развитию и культуре качества.
Предусмотрены разработка стандартов в области интеллектуальных транспортных систем в сфере дорожной деятельности, внедрение автоматизированных систем управления качеством, обновление парка подвижного состава, дорожной спецтехники и др. На БЖД запланировано развитие безбумажных грузовых ж/д перевозок в сообщении с Россией и Казахстаном в направлении Китая, расширение способов приобретения проездных документов и др.
Еще одно направление – сохранение и улучшение транспортно-эксплуатационного состояния республиканских автомобильных дорог. Также будут приниматься меры по благоустройству, озеленению и поддержанию в порядке производственных территорий, созданию доступной среды на пассажирских терминалах. Предполагается и внедрение в организациях наставничества в целях профессионального роста молодых работников, повышение качества подготовки (переподготовки) кадров в области инфраструктуры качества и эффективного менеджмента, проведение конкурсов новаторов и рационализаторов для повышения качества продукции (работ/услуг), экономической эффективности деятельности организаций.
По информации БЕЛТА
Министерство по налогам и сборам Республики Беларусь по вопросу определения налоговой базы налога на добавленную стоимость (НДС) при реализации транспортного средства, ранее приобретенного у физического лица, сообщает следующее.

Легковой автомобиль, являвшийся основным средством и приобретенный у физического лица в 2023 году (т.е. менее пяти лет назад) за 150 000 белорусских рублей, реализован в 2026 году за 95 000 белорусских рублей. Легковой автомобиль является транспортным средством согласно приложению 25 к Налоговому кодексу Республики Беларусь (НК).
Остаточная стоимость этого автомобиля на момент реализации составила 91 716,51 белорусских рублей. Оценочная стоимость, рассчитанная субъектом оценочной деятельности, уполномоченным осуществлять оценку в соответствии с законодательными актами (далее – оценочная стоимость), составила:
- с НДС – 95 040 белорусских рублей, в том числе НДС 15 840 белорусских рублей;
- без НДС – 79 200 белорусских рублей (95 040-15 840 = 79 200).
Согласно абзацу третьему части второй пункта 40 статьи 120 НК при реализации по цене ниже остаточной стоимости основного средства, приобретенного у физического лица менее пяти лет назад и являющегося транспортным средством согласно приложению 25, налоговая база определяется в порядке, установленном подпунктом 42.3 пункта 42 статьи 120 НК.
Подпунктом 42.3 пункта 42 статьи 120 НК определено, что налоговая база определяется исходя из остаточной стоимости – при реализации по цене ниже остаточной стоимости основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, за исключением случая, установленного частью второй подпункта 42.3 пункта 42 статьи 120 НК.
Согласно части второй подпункта 42.3 пункта 42 статьи 120 НК при реализации основного средства, приобретенного (ввезенного) менее чем пять лет назад и являющегося транспортным средством, по цене ниже остаточной стоимости определение налоговой базы производится исходя из:
- цены реализации, если она выше либо равна оценочной стоимости;
- оценочной стоимости, если цена реализации ниже оценочной стоимости такого транспортного средства.
При этом частью третьей подпункта 42.3 пункта 42 статьи 120 НК с 2026 года установлено, что под ценой реализации транспортного средства для сопоставления с его оценочной стоимостью без НДС и (или) остаточной стоимостью понимается цена реализации транспортного средства без НДС.
В рассматриваемой ситуации цена реализации без НДС составила 79 166,67 белорусских рублей (95 000-95 000*20/120 = 79 166,67), что ниже остаточной стоимости (91 716,51 белорусский рубль) и ниже оценочной стоимости без НДС (79 200 белорусских рублей).
Таким образом, налоговая база определяется согласно абзацу третьему части второй подпункта 42.3 пункта 42 статьи 120 НК исходя из оценочной стоимости легкового автомобиля без НДС – 79 200 белорусских рублей. В рассматриваемой ситуации положения части первой пункта 40 статьи 120 НК не применяются.
Справочно. В налоговой декларации (расчете) по НДС подлежит отражению в графе 2 строки 1 раздела I показатель в размере 95 040 белорусских рублей (79 200 + 79 200*20/100).
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Председатель Комитета госконтроля Беларуси Василий Герасимов принял участие в форуме высших органов аудита государств – членов ШОС по вопросам устойчивого развития и предотвращения деградации земель. Об этом БЕЛТА сообщили в КГК.
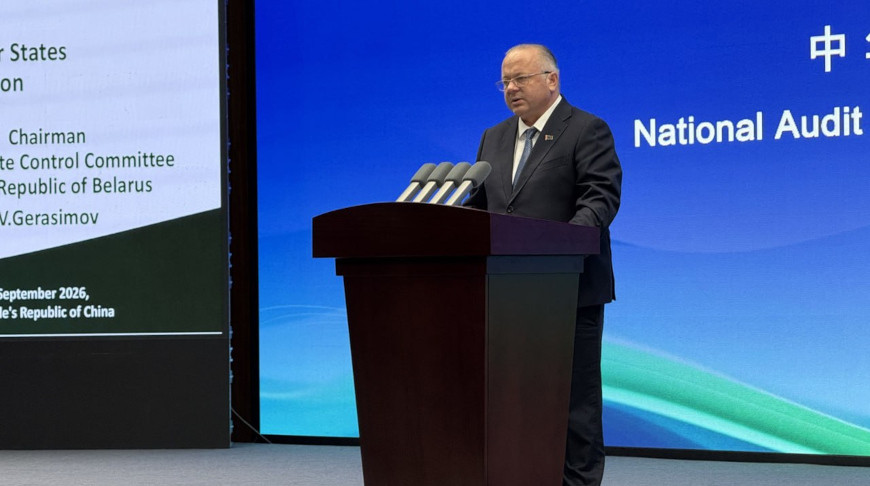
Участие в форуме приняли делегации высших органов аудита (ВОА) стран ШОС. С докладами по зеленой повестке и реализации важнейших экологических инициатив выступили руководители ВОА.
Василий Герасимов в своем выступлении рассказал, как ключевые принципы устойчивого зеленого развития работают в Беларуси. Так, по итогам 2025 года Беларусь заняла 32-е место среди 167 стран в глобальном рейтинге достижения Целей устойчивого развития. Беларусь входит в группу государств с общим высоким уровнем жизнеспособности экосистемы. В стране выполнены все международные обязательства по доступу населения к чистой воде и санитарии. Значительная работа ведется по восстановлению болот, сокращению выбросов загрязняющих веществ.
Один из приоритетов политики устойчивого развития Беларуси – сохранение земель и их рациональное использование. В основе этой работы – строгое соблюдение законов и дисциплина. Комитет госконтроля проводит мониторинги и проверки по этим вопросам. В числе выявляемых проблем – неиспользование земель, невовлечение земель в оборот после рекультивации, зарастание древесно-кустарниковой растительностью.
«По каждому выявленному факту мы добиваемся полного устранения нарушений, возмещения нанесенного ущерба, а также привлечения виновных к ответственности. На основе анализа типичных пробелов инициируем изменения в законодательство, чтобы исключить коллизии и закрыть лазейки», – отметил в докладе руководитель КГК Беларуси. Также Василий Герасимов подчеркнул, что тесное взаимодействие с другими госорганами приводит к сокращению повторных нарушений.
По поручению Президента КГК является ответственным за эффективную работу лесного комплекса. За последнее время значительно увеличилось число созданных лесных культур с закрытой корневой системой, повысилось качество лесокультурных работ. На постоянной основе осуществляется контроль за наведением порядка в лесах, разработкой буреломов, недопущением хищений леса, выявляются и пресекаются неэффективные затраты.
Внимание участников форума также было обращено на проблемы трансграничного характера, которые причиняют серьезный ущерб экосистемам. Один из таких примеров – ситуация в Беловежской пуще, где польской стороной построен бетонный забор на границе. Это уже привело к нарушению гидрологического режима природного заповедника, блокировке миграционных путей животных.
Отдельно отмечено, что в контрольной работе ведомство активно внедряет современные технологии, что позволяет не только выявлять недостатки, но и прогнозировать риски совершения нарушений.
По информации
БЕЛТА
(фото Комитета государственного контроля Республики Беларусь)