
 С 5 июня снять наличные с карточки можно в кассе магазина. Вернет ли банк сумму, снятую без вашего ведома?
Если кто-то воспользуется вашей банковской карточкой и снимет по ней деньги, банк может вернуть вам сумму, снятую без вашего ведома. Об этом сообщили на брифинге Нацбанка.

– Операции выдачи денежных средств в организациях торговли и сервиса при использовании карточки тоже являются операциями, на которые распространяется принцип ограничения ответственности. Если клиент банка – держатель карточки – обнаружил, что по счету проведена операция, им не санкционированная, он должен обратиться в банк с соответствующим заявлением. Банк проводит разбирательство. И при соблюдении установленных законодательством условий возвращает держателю карточки похищенные злоумышленником денежные средства. Таким образом, держатели карточки также могут написать заявление в банк и опротестовать те или иные операции, – рассказала начальник управления электронных платежных инструментов главного управления платежной системы и цифровых технологий Национального банка Ольга Антонович.
Принцип ограниченной ответственности для держателей банковских карточек в Беларуси действует с 2014 года. В начале 2017 года Правлением Нацбанка принято постановление от 26 января 2017 г. № 40 «О внесении изменений и дополнений в постановление Правления Национального банка Республики Беларусь от 18 января 2013 г. № 34 «Об утверждении Инструкции о порядке совершения операций с банковскими платежными карточками».
Согласно постановлению № 40, если без вашего ведома с вашей карточки кто-то снял деньги, банк имеет право не возвращать их, если операция:
- проведена по карте с чипом и была подтверждена введенным ПИН-кодом;
- совершена в Интернете с дополнительной аутентификацией держателя карточки (например, с помощью SMS-сообщения);
- совершена посредством системы дистанционного банковского обслуживания с использованием системы технологии аутентификации держателя карточки (например, когда операция совершена через ваш интернет-банкинг и все пароли были введены верно);
- если клиент совершил операцию после того, как банк инициировал его блокировку (банки могут делать это, когда есть риск, что операция совершается мошенником);
- банк располагает информацией о мошеннических действиях держателя карточки;
- если заявление о пропаже денег со счета подано вне установленных сроков (более чем через 30 дней с даты получения от банка уведомления о движении денежных средств по счету клиента).
Таким образом, если мошенники узнали пароли к вашей карточке (вы написали пароль на карточке либо озвучили его телефонному мошеннику или даже знакомому), принцип нулевой ответственности не действует – банк имеет право отказать в возврате денег.
Также на брифинге в Нацбанке отметили, что выдача наличных через кассу – это право, а не обязанность объектов торговли и сервиса.
По сообщению информационного агентства «Минск-Новости»
Постоянный представитель Беларуси при Отделении ООН и других международных организациях в Женеве Лариса Бельская выступила на 63-й сессии СПЧ ООН во время интерактивного диалога со спецдокладчиком по вопросу о современных формах рабства и торговле людьми. Об этом корреспонденту БЕЛТА сообщили в белорусском постпредстве в Женеве.

«Для Беларуси укрепление международной координации в этой сфере – приоритет международного сотрудничества и важная инициатива, закрепленная в резолюциях Генассамблеи ООН и Глобальном плане действий ООН по борьбе с торговлей людьми, – отметила Лариса Бельская. – Совместно с Группой друзей, объединившихся в борьбе с торговлей людьми, мы стремимся объединить усилия государств и профильных международных организаций и НПО, других партнеров для эффективной борьбы с траффикингом».
Она подчеркнула, что Беларусь разделяет ряд оценок доклада и ожидает рекомендаций в таких сферах, как противодействие траффикингу в цепочках поставок, а также снижение рисков использования ИКТ для вербовки и эксплуатации жертв. «Предлагаем принять во внимание резолюции Комиссии ООН по предупреждению преступности и уголовному правосудию 2023 и 2026 годов соответственно, которые посвящены данной проблематике, – продолжила белорусский дипломат. – Считаем, что правительства и частный сектор должны объединять усилия, чтобы исключить эксплуатацию человека на любом из этапов создания товаров и оказания услуг. Призываем усилить профилактические меры, включая посредством развития цифровой грамотности и продвижения безопасного использования цифровых технологий».
Лариса Бельская подчеркнула, что Беларусь намерена содействовать укреплению международного сотрудничества, работать со всеми заинтересованными странами по выработке решений, ориентированных на предупреждение траффикинга и борьбу с торговлей людьми.
По информации БЕЛТА
10 сентября 2026 г. Постоянная комиссия Палаты представителей по бюджету и финансам на базе ОАО «Белорусский межбанковский расчетный центр» провела заседание круглого стола на тему «Законодательная и технологическая готовность внедрения цифрового белорусского рубля в национальную финансовую систему».
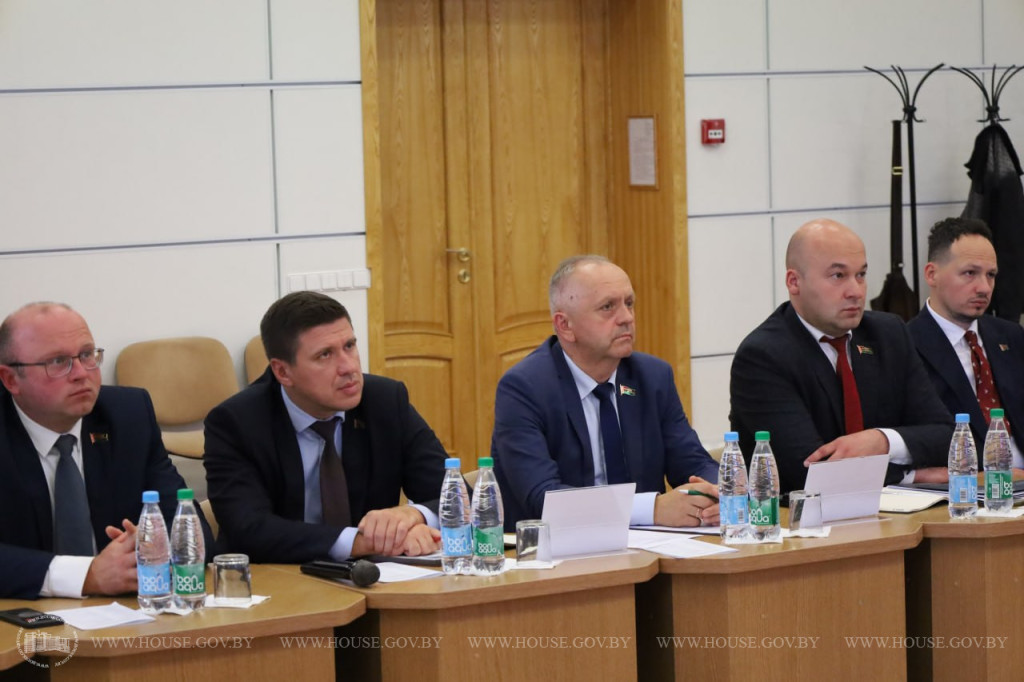
В заседании приняли участие депутаты Палаты представителей, председатель Постоянной комиссии Совета Республики Национального собрания Республики Беларусь по экономике, бюджету и финансам Бродов Р.П., представители руководства Национального банка Республики Беларусь, ОАО «АСБ Беларусбанк» и ОАО «Белагропромбанк», председатель Молодежного совета при Палате представителей, специалисты соответствующих управлений Национального банка.
Открывая заседание, Панасюк В.В. отметил, что цифровизация денежно-кредитной сферы является неотъемлемой частью развития национальной экономики. Цель проведения круглого стола: ознакомиться с тем, как передовые финансовые технологии работают на практике и оценить их готовность к интеграции в правовое поле государства.
Первый заместитель Председателя Правления Национального банка Республики Беларусь Егоров А.А. сообщил, что в целях создания условий для обращения цифрового белорусского рубля необходима организация платежной системы, опытно-промышленную эксплуатацию которой Национальный банк проводит в настоящее время.
В ходе мероприятия участники изучили технологический аспект внедрения платформы цифрового белорусского рубля и взаимодействие банков с данной платформой, обсудили регуляторные риски, потенциальные угрозы, опасности и негативные последствия запуска цифрового белорусского рубля, перспективы его интеграции в мировую экономику, а также необходимость внесения изменений в законодательство по результатам опытной эксплуатации.
Подводя итоги заседания, В.В.Панасюк отметил важность состоявшейся дискуссии, которая будет способствовать целенаправленной работе Постоянной комиссии по дальнейшему совершенствованию законодательства, регулирующего банковскую сферу.
По сообщению
официального сайта Палаты представителей Республики Беларусь
(фото – официальный сайт Палаты представителей)
В текущем году на депозитном рынке нашей страны сохраняется высокая сберегательная активность граждан. В Национальном банке отмечают, что растет как количество вкладчиков, так и суммы банковских вкладов. Уже долгое время благодаря планомерной работе регулятора в Беларуси обеспечивается стабильный курс национальной валюты, контролируемые темпы инфляции и привлекательные процентные ставки. Заместитель Председателя Правления Национального банка Андрей Картун отмечает, что именно это и мотивирует белорусов осуществлять сбережения в белорусских рублях. Причем речь идет не о краткосрочных вложениях, а о высоком интересе граждан именно к вкладам в нацвалюте на срок свыше трех лет. Также он рассказал «Эксперту», насколько граждане доверяют белорусскому рублю и какая сегодня ведется работа по формированию финансовой стабильности в стране.
К длинным деньгам – особый интерес
– Андрей Михайлович, какова динамика вкладов в Беларуси в текущем году?
– За семь месяцев срочные и условные вклады населения во всех валютах приросли на 2,9 миллиарда рублей и на 1 августа 2026 года превысили 25 миллиардов рублей. При этом количество вкладчиков за первое полугодие увеличилось более чем на 55 тысяч человек. Вклады в белорусских рублях формируют свыше 70 процентов депозитного портфеля банков.
Также особо отмечу, что в текущем году мы наблюдаем высокий интерес граждан к вкладам в белорусских рублях на срок более трех лет, поскольку именно по ним банки предлагают максимальную доходность, сегодня она достигает 14,5 процента годовых.
Для удобства и быстроты оформления вкладов развиваются цифровые каналы взаимодействия банков с населением. В первом полугодии текущего года почти две трети (64,6 процента) всех новых депозитных договоров граждане заключили в формате онлайн через мобильные приложения и интернет-банкинг.
– На ваш взгляд, насколько эффективно формируется переход к долгосрочным безотзывным рублевым депозитам?
– Формирование долгосрочной ресурсной базы в национальной валюте демонстрирует уверенную динамику. Данный тренд опирается на прочный фундамент, включающий стабильные макроэкономические условия, высокую доходность по долгосрочным вкладам и действие налоговой преференции – освобождение от подоходного налога на доходы по рублевым вкладам со сроком хранения свыше одного года.
За семь месяцев 2026-го прирост срочных безотзывных банковских вкладов населения со сроком возврата более одного года составил 32,3 процента, или 3,1 миллиарда рублей. На 1 августа 2026-го они достигли 14,5 миллиарда рублей, их доля в остатках срочных банковских вкладов физических лиц в белорусских рублях увеличилась на 6,2 процентного пункта и составила 87,8 процента.
Особое внимание уделяется привлечению вкладов в национальной валюте на срок свыше трех лет, которые на 1 августа 2026 года составили 837 миллионов рублей, увеличившись с начала года более чем в четыре раза. В ближайшее время Национальный банк намерен сосредоточиться на закреплении и качественном развитии этого тренда. Перед банковским сектором поставлена задача по ежегодному увеличению безотзывных вкладов населения в национальной валюте со сроком возврата более одного года ежегодно не менее чем на 10 процентов, а также росту доли таких вкладов на срок более трех лет.
Наряду с этим прорабатывается возможность внедрения нового сберегательного инструмента – накопительного вклада в белорусских рублях на срок более трех лет с условием ежемесячного пополнения. В качестве дополнительного стимула по такому вкладу обсуждается возможность предоставления налогового вычета. Такая льгота сейчас действует при добровольном страховании жизни или пенсии.
В доверительном тренде
– Как вы оцениваете доверие белорусов к национальной валюте?
– Доверие к белорусскому рублю стабильно укрепляется. Этот тренд наглядно подтверждается статистическими данными. На внутреннем валютном рынке сохраняется устойчивый профицит иностранной валюты. Цифры говорят сами за себя: всего за восемь месяцев текущего года чистое предложение иностранной валюты достигло 1,9 миллиарда долларов США, что в 1,7 раза выше показателя за весь предыдущий год. Важной движущей силой здесь выступает население. Физические лица стабильно продают валюты больше, чем покупают. Это устойчивый долгосрочный тренд, который отмечается уже на протяжении более пяти лет.
О системном укреплении доверия к национальной валюте свидетельствует и продолжающаяся девалютизация денежной массы. Ключевым маркером этой позитивной динамики является качественное изменение структуры денежного предложения. Доля рублевой составляющей в средней широкой денежной массе демонстрирует устойчивую восходящую траекторию. В августе 2026 года она достигла 68,4 процента. Если сравнивать с январем 2020-го, доля увеличилась на 24,3 процентного пункта, продемонстрировав рост более чем в полтора раза. При этом ключевой тренд – ускорение динамики. Если за первые три года (с января 2020-го по январь 2023-го) показатель прибавил 7,8 процентного пункта, то за последующие три с лишним года (с января 2023-го по август 2026-го) – уже 16,5 процентного пункта. Это означает, что среднегодовой прирост за последние три c половиной года составил около 5 процентных пунктов.
В результате Стратегия повышения доверия к национальной валюте до 2035 года, принятая Национальным банком и Правительством, выполняется с колоссальным опережением. Чтобы выйти на финальный ориентир в 80 процентов через девять с половиной лет (к концу 2035-го) рублевой составляющей, теперь достаточно опережать динамику широкой денежной массы на скромные 1,2 процентного пункта в год.
Фундаментом успешной реализации стратегии является уверенный рост рублевых сбережений населения. За последние пять c половиной лет отмечается существенный рост: если в начале 2020 года доля рублевых депозитов во всех срочных и условных депозитах составляла лишь 28,2 процента, то к 1 сентября 2026-го она увеличилась в 2,6 раза до 72,9 процента. Это способствовало формированию необходимой ресурсной базы банков и позволило Национальному банку в условиях жестких санкционных ограничений успешно переориентировать банковскую систему на внутренние источники финансирования. Сегодня эти ресурсы работают на устойчивое долгосрочное экономическое развитие страны: приоритет отдается финансированию эффективных инвестиционных проектов, импортозамещению и поддержке экспортного производства.
Переход на внутреннее финансирование кардинально изменил структуру кредитного портфеля банков. Если на 1 января 2020 года доля белорусского рубля в общем объеме кредитов составляла 51,1 процента, то к 1 сентября 2026-го она возросла до 82,5 процента. При этом динамика девалютизации кредитов ускоряется: с 2020 по 2022 год прирост составил 10,7 процентного пункта, а с 2023-го по август 2026 года – 20,8 процентного пункта. Этот тренд – результат системной государственной политики, направленной на обеспечение в стране ценовой стабильности и макроэкономической сбалансированности.
Тонкая финансовая настройка
– Как в данный момент Национальный банк обеспечивает финансовую стабильность в Беларуси?
– Финансовая стабильность – это не просто отчетные цифры, а бесперебойность расчетов, доступность финансовых услуг для граждан и бизнеса, а также способность финансовой системы противодействовать внешним и внутренним угрозам. Она служит фундаментом устойчивого экономического роста, позволяя населению, предприятиям и органам государственного управления предсказуемо реализовывать свои планы в сфере финансов, направленные на развитие экономики.
Текущий уровень финансовой стабильности является результатом многолетней работы Национального банка по укреплению финансовой системы, внедрению на основе лучших мировых практик современных инструментов банковского надзора. Для защиты граждан бесперебойно действует система 100-процентной возвратности вкладов. Для финансового оздоровления реального сектора эффективно функционирует Агентство по управлению активами.
Важным маркером финансовой стабильности стало поддержание достаточного объема международных резервных активов, которые, по предварительным данным на 1 сентября 2026 года, находятся на уровне 15,2 миллиарда долларов США.
Банковский сектор сохраняет устойчивость и прибыльность. Нормативы безопасного функционирования выполняются всеми банками, а показатели достаточности капитала (19 процентов) и ликвидности (184,6 процента) существенно превышают минимальные требования. Положительная динамика рентабельности капитала (15,7 процента) позволяет финансовым институтам самостоятельно формировать внутренний ресурс для покрытия возможных рисков.
Стремительный рост депозитов и продолжающаяся девалютизация вносят существенный вклад в укрепление финансовой стабильности. В условиях внешних вызовов высокая сберегательная активность граждан и доверие к национальной валюте решают важнейшие задачи макроэкономической безопасности, помогают сдерживать инфляционное давление и защищают банковскую систему от курсовых шоков. В результате формируется устойчивая ресурсная база, необходимая для долгосрочного кредитования реального сектора экономики.
Опираясь на этот устойчивый внутренний ресурс, в сфере кредитования упор сделан на сбалансированную поддержку реального сектора. Потребительское кредитование выстраивается в приемлемых для экономики масштабах и с приоритетной ориентацией кредитных потоков на финансирование покупок отечественных товаров. При этом наращивание объемов финансирования не ведет к ухудшению качества портфеля: доля проблемных активов удерживается на отметке 2,6 процента на 1 августа 2026 года, а риски сегмента, связанного с финансированием физических лиц, сдерживаются за счет непрерывного контроля за показателями долговой нагрузки и обеспеченности кредита.
В современных условиях устойчивость системы неотделима от надежности платежного рынка. Национальный банк уделяет повышенное внимание превентивному управлению киберрисками и укреплению технологической независимости инфраструктуры, что защищает расчеты от масштабных цифровых сбоев.
Таким образом, поддержание финансовой стабильности носит комплексный характер. Сочетание достаточного уровня капитала банков, контроля за кредитными и киберрисками, а также развития долгосрочных сбережений создает необходимые условия для сбалансированного роста экономики.
Илья Крыжевич, « Эксперт. Рэспубліка», 11 сентября 2026 г.
Белорусские банки принимают все необходимые меры для борьбы с кибермошенничеством, число инцидентов снижается. Об этом сообщил журналистам заместитель Председателя Правления Национального банка Андрей Картун, передает корреспондент БЕЛТА.

«Уже два месяца работают новые требования к банкам в части борьбы с кибермошенничеством. Напомню, что каждый банк должен иметь так называемую антифрод-систему, заточенную под наши требования. Также они собирают данные о геолокации клиентов. Уже видим первые результаты: количество инцидентов снизилось значительно», – сказал Андрей Картун. За январь-август 2026 года в сравнении с аналогичным периодом 2025-го количество инцидентов снизилось на 2,3 тыс., сумма ущерба – на 6,7 млн рублей.
За восемь месяцев 2026 года зарегистрировано 10 тыс. несанкционированных платежных операций и попыток их совершения. Ущерб гражданам и субъектам хозяйствования Беларуси составил 27,8 млн рублей, из которых 92,9 % похищено с использованием методов социальной инженерии. Похищенные денежные средства злоумышленники в основном выводили в адрес получателей в иностранных банках или через криптовалюту. Белорусским банкам с помощью установленных антифрод-систем и информации из автоматизированной системы обработки инцидентов (АСОИ) удалось предотвратить хищения денежных средств на общую сумму 5,3 млн рублей, или в 2,1 раза больше, чем в январе-августе 2025 года.
Национальный банк проводит непрерывный мониторинг АСОИ и в случае выявления негативных тенденций оперативно вместе с банковским сообществом принимает точечные меры для предотвращения хищений денежных средств. Так, в третьей декаде августа 2026 года наблюдался резкий всплеск вывода мошенниками денежных средств через криптовалюту. Национальным банком совместно с Секретариатом Парка высоких технологий и банками выработан ряд мер (введение дополнительных лимитов, донастройка антифрод-систем), благодаря которым к концу августа удалось остановить данную негативную тенденцию. В результате принятых мер в период с 28 по 31 августа банками приостановлен вывод денежных средств в криптовалюту на общую сумму 133 тыс. рублей.
По информации БЕЛТА
Более 10 тыс. преступлений совершено при помощи высоких технологий в этом году в Беларуси. Об этом БЕЛТА сообщили в управлении взаимодействия со СМИ Генеральной прокуратуры.
По итогам января – июля 2026 года выявлено более 10 тыс. преступлений, совершенных с использованием высоких технологий, а также пострадавших от них лиц. Как отметили специалисты, для граждан вопросы квалификации неправомерных действий не имеют принципиального значения – важнее знать, какие существуют схемы обмана, чтобы не попасться на них. Как правило, кибермошенничества совершаются при помощи психологического манипулирования людьми. Связь с жертвой устанавливается по телефону, мессенджерам, социальным сетям, интернет-сайтам и электронной почте.
«Основные схемы обмана, реализуемые по телефонной связи и мессенджерам, – звонки от лжесотрудников банка, «правоохранительных» или других «государственных» органов, «родственников», «представителей технической поддержки» любых организаций, – рассказали в Генпрокуратуре. – К примеру, злоумышленники звонят гражданам под видом сотрудников банка и сообщают о попытке совершения операции по карте (банковскому счету) жертвы. Затем убеждают граждан, что их деньги в опасности. Часто предлогом для звонка выступает якобы произведенная попытка оформления кредита. Они пытаются убедить жертву в необходимости сохранить собственные средства. В ходе разговора на телефон приходят одноразовые SMS-пароли от реальных банков. При этом содержание сообщения может не соответствовать легенде преступников. Вместе с тем в большинстве случаев такие сообщения еще больше убеждают жертву, что именно сейчас на ее имя выпускают карту или пытаются взломать личный кабинет».
Для достоверности людям могут присылать поддельные документы от имени банка через мессенджеры или на электронную почту. После установления доверия, злоумышленники убеждают жертву обналичить или перевести деньги на безопасный счет для их сохранности. Часто они просят граждан взять кредит, чтобы погасить другой кредит, якобы уже оформленный мошенниками. В результате пострадавший от такой схемы либо сам отправляет средства мошенникам, либо сообщает им данные, необходимые для операции от своего имени.
Другой вариант обмана сведен к постановочному звонку от якобы сотрудников правоохранительных органов. Злоумышленники могут представляться сотрудниками милиции, прокуратуры, Следственного комитета. Во время такого общения людям сообщают о попытке оформления на них кредита или о хищении денег со счета.
Нередко легенда дополняется тем, что от имени жертвы в банк якобы предоставлена доверенность. «Мошенники убеждают, что их действия направлены на сохранение средств, а также на поиск и привлечение к уголовной ответственности тех, кто попытался завладеть чужими средствами. В процессе общения они могут присылать по мессенджерам или электронной почте копии процессуальных документов, а также документов, удостоверяющих личность и род деятельности, – отметили в Генпрокуратуре. – Если жертва не поддается влиянию, то от них поступают угрозы об уголовной ответственности за «содействие преступной деятельности». Акцент делается на внушительных сроках лишения свободы, а один из доводов – наличие у злоумышленников персональных данных жертвы».
Гражданам запрещают сообщать о таком общении сотрудникам банка и правоохранительным органам, а также знакомым, ссылаясь на тайну следствия. Для убедительности им могут направить поддельную подписку о неразглашении. Преступники стараются непрерывно быть на связи с жертвой. Если человек перестал отвечать на звонки и сообщения, ему могут пытаться дозвониться или писать сообщения в течение нескольких дней.
Еще одна схема кибермошенничества тоже реализуется через звонки, только здесь уже совсем другой сценарий: звонят якобы от родственников или друзей жертвы с просьбой о финансовой помощи или даче денег взаймы. Объясняют это тем, что сумма нужна, чтобы дать взятку должностному лицу за урегулирование проблем при ДТП, оплатить медицинское обслуживание, так как у родственника обнаружилось тяжелое заболевание, погасить накопившиеся долги и другое. «Как правило, подобные звонки поступают рано утром или поздно вечером для придания особой тревожности ситуации», – подчеркнули в Генпрокуратуре.
Во время общения мошенники имитируют простуженный голос или плохую связь, чтобы жертва не распознала обман. После того, как гражданин отправляет деньги по реквизитам, предоставленным преступником, тот перестает выходить на связь.
Очередной способ обмана – фиктивный звонок от имени банка с просьбой срочно обновить банковское приложение в целях безопасности. Жертва соглашается установить на смартфон приложение удаленного доступа и разрешает мошеннику, который представился сотрудником банка, подключение к своему устройству. Если удалось убедить гражданина установить программу удаленного управления, злоумышленники просят его зайти в мобильное приложение банка и проверить сохранность средств. Затем просят положить устройство экраном вниз и подождать, пока псевдосотрудники банка удалят вирусы, настроят приложение или переведут деньги на безопасный счет. В случае, если устройство не позволяет настроить удаленное управление, злоумышленники убеждают жертву самостоятельно перевести средства на «безопасный счет».
Еще один вид мошенничества – предложение во время телефонных звонков различных социальных выплат, компенсаций, льгот и выигрышей. Для получения обещанного жертва следует чужим указаниям, в частности, оплатить комиссию, налог, сообщить реквизиты банковской карты для перевода. Эта схема отличается от предыдущих предлогами обмана, в то время как способы вывода денег не меняются.
Помимо прямого общения в мессенджерах и по телефону преступники могут отправлять ссылки на мошеннические интернет-ресурсы, предназначенные для хищения средств. Такие площадки помогают им узнавать персональные данные о жертве и реквизиты банковских карт, которые люди, перешедшие по ссылке, заполняют сами. Эти данные используются как для прямого хищения, если введены все необходимые реквизиты, так и в схемах телефонного мошенничества.
Злоумышленники могут создавать поддельные сайты (приложения) крупных компаний, банков и интернет-магазинов. Гражданину предлагают приобрести товар по скидке или принять участие в акции или лотереи, пройти опрос за деньги. Чаще всего подобные страницы продвигаются в интернете с помощью контекстной рекламы и почтовых рассылок, однако ссылки на них могут приходить в мессенджерах и по почте. Мошенники имитируют сообщения от органов власти об уплате штрафа, погашении задолженности, а также от банков с информацией о блокировке карты, списании средств.
Они могут обманывать людей и под видом продажи товаров или оказания услуг. Например, жертву убеждают перевести деньги за товар на карту или по номеру телефона, а затем пропадают. «Они могут просить личные данные для заполнения форм доставки, причем гражданину предлагается самостоятельно перейти на поддельный сайт и заполнить соответствующую форму. Часть жертв удается повторно обмануть, убедив их оформить возврат средств, когда те вводят на том же сайте реквизиты своей банковской карты», – отметили специалисты.
В ряде случаев создаются фиктивные сайты знакомств. Зарегистрировавшись на таком ресурсе, гражданин вступает в переписку с мошенниками. Вне зависимости от того, на какой площадке происходит знакомство, легитимной или мошеннической, злоумышленники преследуют одну цель: побудить жертву перевести свои средства. Пострадавшие искренне верят, что встретили близкого человека и оплачивают по его просьбе пересылку подарков, переезд, а также просто переводят деньги. В некоторых ситуациях злоумышленники приглашают жертв на свидание и просят заказать доставку еды или приобрести билет в театр, кино, на выставку и т.д. Если человек соглашается, ему отправляют ссылку на поддельный сайт.
Кибермошенники могут также имитировать сетевой маркетинг, инвестиционные, брокерские и криптовалютные проекты. Особенность таких схем заключается в обещании легкого дохода. Часто мошенники обманывают и под видом предложения о работе. В этом случае они либо требуют совершить перевод или оплату за услугу, без которой якобы невозможно выполнять рабочие обязанности, либо запрашивают копии документов и данные банковской карты, которые потом используют для хищений.
Некоторые злоумышленники реализуют свои схемы под видом колдунов, гадалок и экстрасенсов, для чего размещают рекламу в социальных сетях и на телеканалах, предоставляющих эфир за плату.
В Генпрокуратуре напоминают, чтобы способы обмана совершенствуются каждый день. Нельзя никому сообщать свои личные данные и реквизиты банковских карт. При появлении сомнений – необходимо обратиться к правоохранителям.
По информации БЕЛТА