Законодательную и технологическую готовность внедрения цифрового белорусского рубля в национальную финансовую систему обсудили на круглом столе
10 сентября 2026 г. Постоянная комиссия Палаты представителей по бюджету и финансам на базе ОАО «Белорусский межбанковский расчетный центр» провела заседание круглого стола на тему «Законодательная и технологическая готовность внедрения цифрового белорусского рубля в национальную финансовую систему».
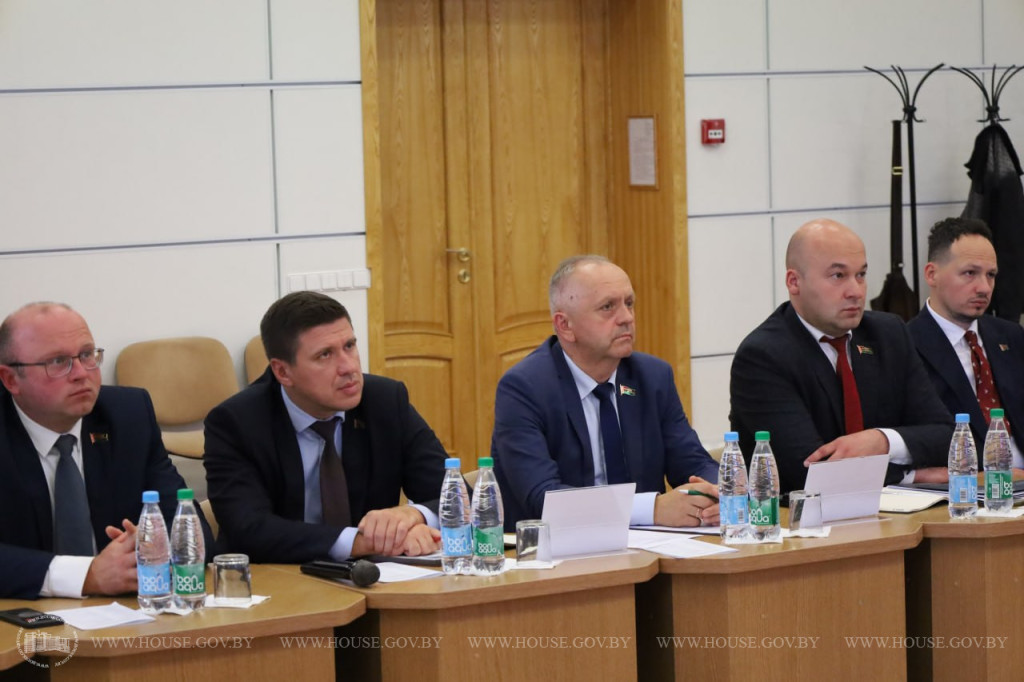
В заседании приняли участие депутаты Палаты представителей, председатель Постоянной комиссии Совета Республики Национального собрания Республики Беларусь по экономике, бюджету и финансам Бродов Р.П., представители руководства Национального банка Республики Беларусь, ОАО «АСБ Беларусбанк» и ОАО «Белагропромбанк», председатель Молодежного совета при Палате представителей, специалисты соответствующих управлений Национального банка.
Открывая заседание, Панасюк В.В. отметил, что цифровизация денежно-кредитной сферы является неотъемлемой частью развития национальной экономики. Цель проведения круглого стола: ознакомиться с тем, как передовые финансовые технологии работают на практике и оценить их готовность к интеграции в правовое поле государства.
Первый заместитель Председателя Правления Национального банка Республики Беларусь Егоров А.А. сообщил, что в целях создания условий для обращения цифрового белорусского рубля необходима организация платежной системы, опытно-промышленную эксплуатацию которой Национальный банк проводит в настоящее время.
В ходе мероприятия участники изучили технологический аспект внедрения платформы цифрового белорусского рубля и взаимодействие банков с данной платформой, обсудили регуляторные риски, потенциальные угрозы, опасности и негативные последствия запуска цифрового белорусского рубля, перспективы его интеграции в мировую экономику, а также необходимость внесения изменений в законодательство по результатам опытной эксплуатации.
Подводя итоги заседания, В.В.Панасюк отметил важность состоявшейся дискуссии, которая будет способствовать целенаправленной работе Постоянной комиссии по дальнейшему совершенствованию законодательства, регулирующего банковскую сферу.
По сообщению
официального сайта Палаты представителей Республики Беларусь
(фото – официальный сайт Палаты представителей)
Как получить новое пенсионное удостоверение в случае его утраты или повреждения, рассказали в Минтруда
Как получить новое пенсионное удостоверение, если прежнее было утеряно или пришло в негодность, рассказали
БЕЛТА в пресс-службе Министерства труда и социальной защиты.
(фото – БЕЛТА)
В таком случае выдается дубликат пенсионного удостоверения. Для его получения необходимо обратиться в орган по труду, занятости и социальной защите по месту нахождения пенсионного дела.
Для оформления дубликата потребуется представить заявление с указанием причин утраты пенсионного удостоверения или приведения его в негодность. Помимо этого, необходимы одна фотография размером 30х40 мм и документ, удостоверяющий личность. Если удостоверение стало непригодным, его оригинал также следует иметь при себе.
В ведомстве подчеркнули, что дубликат пенсионного удостоверения выдается бесплатно.
По информации
БЕЛТА
Что должен знать молодой специалист при выходе на работу, напомнили в Минтруда
Что должен знать молодой специалист, напомнили
БЕЛТА в пресс-службе Министерства труда и социальной защиты.

(фото – БЕЛТА)
Получив направление на работу, выпускник приобретает статус молодого специалиста и может рассчитывать на ряд гарантий и выплат. Так, ему гарантируется трудоустройство по специальности и квалификации в соответствии со свидетельством о направлении. Контракт (трудовой договор) заключается на срок не менее установленного срока обязательной отработки. При приеме на работу по распределению испытательный срок не устанавливается.
Молодой специалист не может уволиться по собственному желанию или соглашению сторон. Трудовые отношения могут быть прекращены только в конкретных случаях. Например, если он поступил на дневное обучение для повышения уровня образования, перешел на выборную должность. Или если организацию ликвидируют или сокращают численность штата. Также уволить молодого специалиста могут при несоответствии должности, по состоянию здоровья или при совершении грубых дисциплинарных проступков (например, прогул или алкоголь на рабочем месте).
Трудовой отпуск предоставляется на общих основаниях. Перед началом работы – дополнительный отдых. Для педагогических работников – 45 календарных дней, для тренеров – 60 календарных дней и 31 календарный день – для всех остальных.
В течение месяца со дня заключения трудового договора молодому специалисту должны выплатить денежную помощь в размере одной месячной стипендии, назначенной в последнем семестре обучения. Если стипендия не назначалась, то расчет производится исходя из социальной стипендии.
«Если молодой специалист направлен на работу не по месту постоянного жительства и фактически переехал в другой населенный пункт, ему может быть выплачено пособие в размере одной тарифной ставки, ставки, тарифного или должностного оклада. Переезд необходимо подтвердить документально», – напомнили в ведомстве. Выплата пособия осуществляется по заявительному принципу: молодой специалист обращается к нанимателю с письменным заявлением с представлением подтверждающих переезд документов.
Для молодых специалистов, прибывших на работу в бюджетные организации, предусмотрены ежемесячные стимулирующие выплаты. Их размер зависит от сферы деятельности. Так, в сфере образования и культуры выплаты составят 20–45 % от оклада, в сфере физической культуры и спорта – 10–50 %, в здравоохранении – 20–50 %, в система Минтруда и соцзащиты – 20 %.
При наличии соответствующего фонда молодой специалист имеет первоочередное право на предоставление арендного жилья (при определенных законодательством условиях). Также в зависимости от действующих локальных актов может быть предусмотрена компенсация расходов на аренду жилья.
Молодые специалисты могут получить льготный кредит на приобретение потребительских товаров белорусского производства на сумму до 30 бюджетов прожиточного минимума. Ставка составит 25 % ставки рефинансирования, срок погашения – до пяти лет. Первый платеж – через шесть месяцев после получения средств. Главным условием для сохранения льготы является обязательная отработка установленного срока. Подробности можно узнать в обновленной редакции указа от 27 ноября 2000 г. № 631.
В Минтруда также рассказали, что молодой специалист может рассчитывать на повышение, если новая должность связана с полученной специальностью. Перевод возможен с письменного согласия работника.
Период отпуска по уходу за ребенком засчитывается в срок обязательной отработки. Также в этот срок включаются периоды военной службы по призыву или по контракту, службы в резерве и альтернативной службы, подчеркнули в ведомстве.
По информации
БЕЛТА
От чего зависит размер пенсии у индивидуальных предпринимателей, рассказали в Минтруда
От чего зависит размер пенсии у индивидуальных предпринимателей, рассказали
БЕЛТА в пресс-службе Министерства труда и социальной защиты.
В ведомстве напомнили, что размеры пенсии зависят от стажа работы, размера дохода, из которого уплачивались взносы в Фонд социальной защиты населения, права на надбавки и повышения. Такое право, например, имеет инвалид I группы, человек в возрасте 75 лет и старше.
Сумма обязательных страховых взносов в месяц составляет 35 % от размера минимальной заработной платы. С 1 января 2026 года размер минимальной заработной платы составляет 858 рублей.
Для индивидуальных предпринимателей, адвокатов и нотариусов взносы включают две части: пенсионное страхование (29 % от минимальной заработной платы) и социальное страхование (6 % от минимальной заработной платы – на случай временной нетрудоспособности, беременности и родов). Для ремесленников, владельцев агроусадеб, плательщиков единого налога взносы включают одну часть: пенсионное страхование в размере 29 % от минимальной заработной платы.
Для индивидуальных предпринимателей, уплачивающих подоходный налог, сумма взносов составляет 35 % из фактического дохода при условии, что доход составил менее 12 минимальных заработных плат декабря 2025 года. Если доход составил 12 минимальных заработных плат и более декабря 2025 года, то сумма обязательных страховых взносов составит 35 % из 12 минимальных заработных плат.
Для индивидуальных предпринимателей, уплачивающих единый налог, сумма страховых взносов составляет 35 % из минимальной заработной платы за месяц уплаты единого налога.
«Если вы не менее 20 лет (минимальный страховой стаж) уплачивали взносы из дохода не выше минимальной заработной платы, то вы формируете право только на минимальную трудовую пенсию по возрасту – сегодня это 600 рублей», – подчеркнули в Министерстве.
Средний размер пенсии по возрасту составляет 1125 рублей. При этом индивидуальный предприниматель может увеличить будущий размер своей пенсии, делая отчисления в ФСЗН из дохода свыше минимальной заработной платы.
Важно помнить, что в страховой стаж работы, применяемый для определения права на трудовую пенсию, засчитываются периоды работы только при условии, что в течение них производилась уплата взносов в бюджет Фонда социальной защиты населения. Соответственно, периоды, за которые взносы не уплачены либо уплачены из расчета ниже, чем из минимальной зарплаты, в стаж работы зачтены не будут либо засчитаются пропорционально сумме уплаченных взносов (с понижающим коэффициентом).
Проверить свой страховой стаж за период, начиная с 1 января 2003 г., можно в мобильном приложении ФСЗН или обратившись в органы Фонда социальной защиты населения.
По информации
БЕЛТА
МНС – о выдаче справки об уплате подоходного налога с физлиц, земельного налога и налога на недвижимость
Министерство по налогам и сборам в связи с возникающими на практике вопросами о выдаче справки об уплате подоходного налога с физических лиц, земельного налога и налога на недвижимость в отношении отчуждаемого объекта недвижимого имущества (в случае отчуждения объекта недвижимого имущества, принадлежащего гражданину Республики Беларусь, постоянно проживающему за пределами Республики Беларусь, иностранному гражданину, лицу без гражданства), предусмотренной пунктом 18.6 Перечня административных процедур, утвержденных Указом Президента Республики Беларусь от 26.04.2010 № 200 (далее – справка), при нахождении такого объекта недвижимости в совместной собственности, информирует о следующем.

Исходя из положений главы 18 Налогового кодекса Республики Беларусь плательщиками подоходного налога являются физические лица, непосредственно получившие доход.
Справка выдается лицу, которое будет выступать стороной в совершаемой сделке отчуждения недвижимого имущества.
Вариант 1 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (гражданке РБ). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину).
Вариант 2 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что стороной сделки по договору будет выступать супруг (иностранный гражданин). Супруга (иностранная гражданка) всего лишь дает письменное согласие на отчуждение объекта недвижимости.
В такой ситуации справка выдается только супругу (иностранному гражданину). Супруге (иностранной гражданке) справка не выдается.
Вариант 3 – объект недвижимости принадлежит на праве совместной собственности супругу (иностранному гражданину) и супруге (иностранной гражданке). Супруги определились, что сторонами сделки по договору будет выступать каждый из них.
В такой ситуации справка выдается каждому из супругов (иностранным гражданам).
Указанный порядок применяется по 31 декабря 2026 г.
С 1 января 2027 г. подходы по выдаче справки изменятся в связи с предполагаемыми корректировками Налогового кодекса, предусматривающими налогообложение доходов от возмездного отчуждения недвижимого имущества, находящегося в общей совместной собственности, у обоих супругов в равных долях.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
