
Неделя финансовой грамотности стартовала в Беларуси ударом в биржевой колокол на Белорусской валютно-фондовой бирже
«Сегодня мы открываем Неделю финансовой грамотности детей и молодежи (Global money week). В этом году основной недели стала тема «Деньги имеют значение». Мы подготовили презентацию по этой теме, где рассказывается об основных правилах финансовой грамотности, о том, что надо планировать личный бюджет, сберегать, разумно заимствовать, сравнивать финансовые продукты при выборе финансовых услуг», – отметила начальник отдела финансовой грамотности управления информации и общественных связей Национального банка Юлия Сакович.

Представитель Нацбанка рассказала, что на этой неделе пройдет множество мероприятий, которые подготовили банки, лизинговые организации, страховые компании. «Главное мероприятие Национального банка – это конкурс видеоблогеров. На конкурс пришло 267 работ. Ребята проявили креативность – пели, танцевали, читали рэп, рассказывая о финансах. Ролики получились замечательные, жюри сейчас работает, итоги будут подведены к пятнице», – пояснила она.
Юлия Сакович напомнила, что история Global money week началась в 2012 году, когда была создана Международная организация финансового образования детей и молодежи Child and Youth Finance International (CYFI), одной из инициатив которой и стало проведение во всем мире Глобальной недели денег. Ежегодно количество стран и организаций, участвующих в этой кампании увеличивается. Беларусь одной из первых стран Восточной Европы поддержала эту важную образовательную инициативу и присоединилась к числу партнеров динамично набирающего обороты международного движения. «Эта инициатива очень полюбилась белорусской молодежи. Цифры говорят сами за себя: в 2013 году в проведении Недели финансовой грамотности в нашей стране приняли участие 30 человек, в 2014 году – 80, в 2015 году их количество возросло до 55 тыс., в 2016 году – 300 тыс., а в 2017 году – уже 500 тыс.», – сообщила она.
В этом году Global money week проходит с 12 по 18 марта. В понедельник Белорусская валютно-фондовая биржа распахнула свои двери перед старшеклассниками и студентами. С приветственными словами перед ребятами выступил председатель правления ОАО «Белорусская валютно-фондовая биржа» Андрей Аухименя. Он пригласил самых смелых ребят позвонить в биржевой колокол. Символический «удар» в колокол молодыми людьми дал старт проведению различных мероприятий по финансовой грамотности.
По сообщению БЕЛТА
10 сентября 2026 г. Постоянная комиссия Палаты представителей по бюджету и финансам на базе ОАО «Белорусский межбанковский расчетный центр» провела заседание круглого стола на тему «Законодательная и технологическая готовность внедрения цифрового белорусского рубля в национальную финансовую систему».
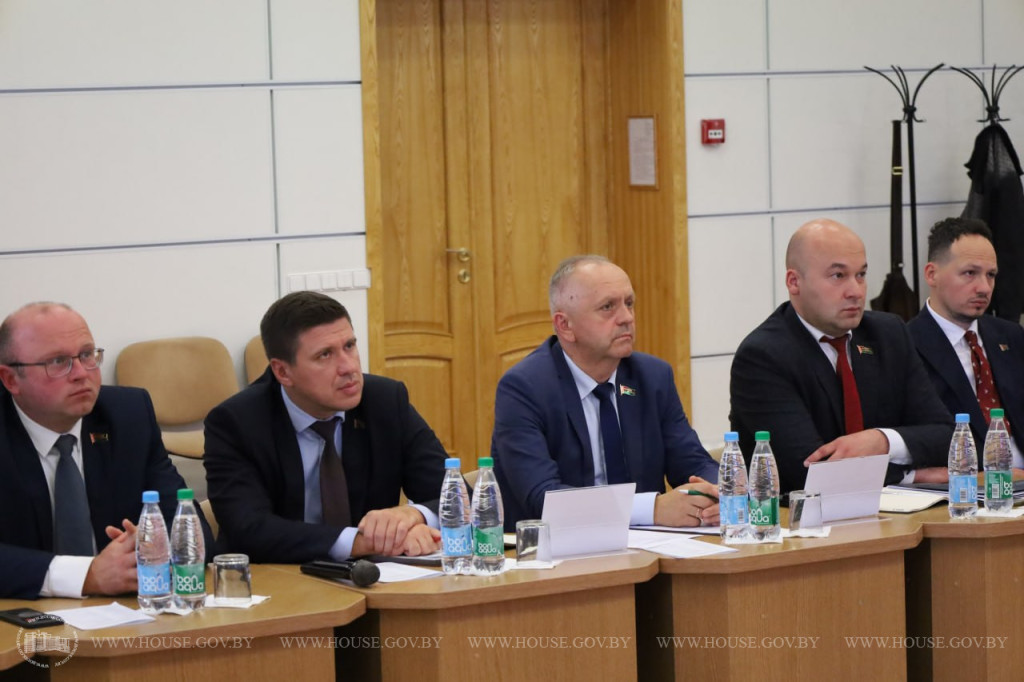
В заседании приняли участие депутаты Палаты представителей, председатель Постоянной комиссии Совета Республики Национального собрания Республики Беларусь по экономике, бюджету и финансам Бродов Р.П., представители руководства Национального банка Республики Беларусь, ОАО «АСБ Беларусбанк» и ОАО «Белагропромбанк», председатель Молодежного совета при Палате представителей, специалисты соответствующих управлений Национального банка.
Открывая заседание, Панасюк В.В. отметил, что цифровизация денежно-кредитной сферы является неотъемлемой частью развития национальной экономики. Цель проведения круглого стола: ознакомиться с тем, как передовые финансовые технологии работают на практике и оценить их готовность к интеграции в правовое поле государства.
Первый заместитель Председателя Правления Национального банка Республики Беларусь Егоров А.А. сообщил, что в целях создания условий для обращения цифрового белорусского рубля необходима организация платежной системы, опытно-промышленную эксплуатацию которой Национальный банк проводит в настоящее время.
В ходе мероприятия участники изучили технологический аспект внедрения платформы цифрового белорусского рубля и взаимодействие банков с данной платформой, обсудили регуляторные риски, потенциальные угрозы, опасности и негативные последствия запуска цифрового белорусского рубля, перспективы его интеграции в мировую экономику, а также необходимость внесения изменений в законодательство по результатам опытной эксплуатации.
Подводя итоги заседания, В.В.Панасюк отметил важность состоявшейся дискуссии, которая будет способствовать целенаправленной работе Постоянной комиссии по дальнейшему совершенствованию законодательства, регулирующего банковскую сферу.
По сообщению
официального сайта Палаты представителей Республики Беларусь
(фото – официальный сайт Палаты представителей)
В текущем году на депозитном рынке нашей страны сохраняется высокая сберегательная активность граждан. В Национальном банке отмечают, что растет как количество вкладчиков, так и суммы банковских вкладов. Уже долгое время благодаря планомерной работе регулятора в Беларуси обеспечивается стабильный курс национальной валюты, контролируемые темпы инфляции и привлекательные процентные ставки. Заместитель Председателя Правления Национального банка Андрей Картун отмечает, что именно это и мотивирует белорусов осуществлять сбережения в белорусских рублях. Причем речь идет не о краткосрочных вложениях, а о высоком интересе граждан именно к вкладам в нацвалюте на срок свыше трех лет. Также он рассказал «Эксперту», насколько граждане доверяют белорусскому рублю и какая сегодня ведется работа по формированию финансовой стабильности в стране.
К длинным деньгам – особый интерес
– Андрей Михайлович, какова динамика вкладов в Беларуси в текущем году?
– За семь месяцев срочные и условные вклады населения во всех валютах приросли на 2,9 миллиарда рублей и на 1 августа 2026 года превысили 25 миллиардов рублей. При этом количество вкладчиков за первое полугодие увеличилось более чем на 55 тысяч человек. Вклады в белорусских рублях формируют свыше 70 процентов депозитного портфеля банков.
Также особо отмечу, что в текущем году мы наблюдаем высокий интерес граждан к вкладам в белорусских рублях на срок более трех лет, поскольку именно по ним банки предлагают максимальную доходность, сегодня она достигает 14,5 процента годовых.
Для удобства и быстроты оформления вкладов развиваются цифровые каналы взаимодействия банков с населением. В первом полугодии текущего года почти две трети (64,6 процента) всех новых депозитных договоров граждане заключили в формате онлайн через мобильные приложения и интернет-банкинг.
– На ваш взгляд, насколько эффективно формируется переход к долгосрочным безотзывным рублевым депозитам?
– Формирование долгосрочной ресурсной базы в национальной валюте демонстрирует уверенную динамику. Данный тренд опирается на прочный фундамент, включающий стабильные макроэкономические условия, высокую доходность по долгосрочным вкладам и действие налоговой преференции – освобождение от подоходного налога на доходы по рублевым вкладам со сроком хранения свыше одного года.
За семь месяцев 2026-го прирост срочных безотзывных банковских вкладов населения со сроком возврата более одного года составил 32,3 процента, или 3,1 миллиарда рублей. На 1 августа 2026-го они достигли 14,5 миллиарда рублей, их доля в остатках срочных банковских вкладов физических лиц в белорусских рублях увеличилась на 6,2 процентного пункта и составила 87,8 процента.
Особое внимание уделяется привлечению вкладов в национальной валюте на срок свыше трех лет, которые на 1 августа 2026 года составили 837 миллионов рублей, увеличившись с начала года более чем в четыре раза. В ближайшее время Национальный банк намерен сосредоточиться на закреплении и качественном развитии этого тренда. Перед банковским сектором поставлена задача по ежегодному увеличению безотзывных вкладов населения в национальной валюте со сроком возврата более одного года ежегодно не менее чем на 10 процентов, а также росту доли таких вкладов на срок более трех лет.
Наряду с этим прорабатывается возможность внедрения нового сберегательного инструмента – накопительного вклада в белорусских рублях на срок более трех лет с условием ежемесячного пополнения. В качестве дополнительного стимула по такому вкладу обсуждается возможность предоставления налогового вычета. Такая льгота сейчас действует при добровольном страховании жизни или пенсии.
В доверительном тренде
– Как вы оцениваете доверие белорусов к национальной валюте?
– Доверие к белорусскому рублю стабильно укрепляется. Этот тренд наглядно подтверждается статистическими данными. На внутреннем валютном рынке сохраняется устойчивый профицит иностранной валюты. Цифры говорят сами за себя: всего за восемь месяцев текущего года чистое предложение иностранной валюты достигло 1,9 миллиарда долларов США, что в 1,7 раза выше показателя за весь предыдущий год. Важной движущей силой здесь выступает население. Физические лица стабильно продают валюты больше, чем покупают. Это устойчивый долгосрочный тренд, который отмечается уже на протяжении более пяти лет.
О системном укреплении доверия к национальной валюте свидетельствует и продолжающаяся девалютизация денежной массы. Ключевым маркером этой позитивной динамики является качественное изменение структуры денежного предложения. Доля рублевой составляющей в средней широкой денежной массе демонстрирует устойчивую восходящую траекторию. В августе 2026 года она достигла 68,4 процента. Если сравнивать с январем 2020-го, доля увеличилась на 24,3 процентного пункта, продемонстрировав рост более чем в полтора раза. При этом ключевой тренд – ускорение динамики. Если за первые три года (с января 2020-го по январь 2023-го) показатель прибавил 7,8 процентного пункта, то за последующие три с лишним года (с января 2023-го по август 2026-го) – уже 16,5 процентного пункта. Это означает, что среднегодовой прирост за последние три c половиной года составил около 5 процентных пунктов.
В результате Стратегия повышения доверия к национальной валюте до 2035 года, принятая Национальным банком и Правительством, выполняется с колоссальным опережением. Чтобы выйти на финальный ориентир в 80 процентов через девять с половиной лет (к концу 2035-го) рублевой составляющей, теперь достаточно опережать динамику широкой денежной массы на скромные 1,2 процентного пункта в год.
Фундаментом успешной реализации стратегии является уверенный рост рублевых сбережений населения. За последние пять c половиной лет отмечается существенный рост: если в начале 2020 года доля рублевых депозитов во всех срочных и условных депозитах составляла лишь 28,2 процента, то к 1 сентября 2026-го она увеличилась в 2,6 раза до 72,9 процента. Это способствовало формированию необходимой ресурсной базы банков и позволило Национальному банку в условиях жестких санкционных ограничений успешно переориентировать банковскую систему на внутренние источники финансирования. Сегодня эти ресурсы работают на устойчивое долгосрочное экономическое развитие страны: приоритет отдается финансированию эффективных инвестиционных проектов, импортозамещению и поддержке экспортного производства.
Переход на внутреннее финансирование кардинально изменил структуру кредитного портфеля банков. Если на 1 января 2020 года доля белорусского рубля в общем объеме кредитов составляла 51,1 процента, то к 1 сентября 2026-го она возросла до 82,5 процента. При этом динамика девалютизации кредитов ускоряется: с 2020 по 2022 год прирост составил 10,7 процентного пункта, а с 2023-го по август 2026 года – 20,8 процентного пункта. Этот тренд – результат системной государственной политики, направленной на обеспечение в стране ценовой стабильности и макроэкономической сбалансированности.
Тонкая финансовая настройка
– Как в данный момент Национальный банк обеспечивает финансовую стабильность в Беларуси?
– Финансовая стабильность – это не просто отчетные цифры, а бесперебойность расчетов, доступность финансовых услуг для граждан и бизнеса, а также способность финансовой системы противодействовать внешним и внутренним угрозам. Она служит фундаментом устойчивого экономического роста, позволяя населению, предприятиям и органам государственного управления предсказуемо реализовывать свои планы в сфере финансов, направленные на развитие экономики.
Текущий уровень финансовой стабильности является результатом многолетней работы Национального банка по укреплению финансовой системы, внедрению на основе лучших мировых практик современных инструментов банковского надзора. Для защиты граждан бесперебойно действует система 100-процентной возвратности вкладов. Для финансового оздоровления реального сектора эффективно функционирует Агентство по управлению активами.
Важным маркером финансовой стабильности стало поддержание достаточного объема международных резервных активов, которые, по предварительным данным на 1 сентября 2026 года, находятся на уровне 15,2 миллиарда долларов США.
Банковский сектор сохраняет устойчивость и прибыльность. Нормативы безопасного функционирования выполняются всеми банками, а показатели достаточности капитала (19 процентов) и ликвидности (184,6 процента) существенно превышают минимальные требования. Положительная динамика рентабельности капитала (15,7 процента) позволяет финансовым институтам самостоятельно формировать внутренний ресурс для покрытия возможных рисков.
Стремительный рост депозитов и продолжающаяся девалютизация вносят существенный вклад в укрепление финансовой стабильности. В условиях внешних вызовов высокая сберегательная активность граждан и доверие к национальной валюте решают важнейшие задачи макроэкономической безопасности, помогают сдерживать инфляционное давление и защищают банковскую систему от курсовых шоков. В результате формируется устойчивая ресурсная база, необходимая для долгосрочного кредитования реального сектора экономики.
Опираясь на этот устойчивый внутренний ресурс, в сфере кредитования упор сделан на сбалансированную поддержку реального сектора. Потребительское кредитование выстраивается в приемлемых для экономики масштабах и с приоритетной ориентацией кредитных потоков на финансирование покупок отечественных товаров. При этом наращивание объемов финансирования не ведет к ухудшению качества портфеля: доля проблемных активов удерживается на отметке 2,6 процента на 1 августа 2026 года, а риски сегмента, связанного с финансированием физических лиц, сдерживаются за счет непрерывного контроля за показателями долговой нагрузки и обеспеченности кредита.
В современных условиях устойчивость системы неотделима от надежности платежного рынка. Национальный банк уделяет повышенное внимание превентивному управлению киберрисками и укреплению технологической независимости инфраструктуры, что защищает расчеты от масштабных цифровых сбоев.
Таким образом, поддержание финансовой стабильности носит комплексный характер. Сочетание достаточного уровня капитала банков, контроля за кредитными и киберрисками, а также развития долгосрочных сбережений создает необходимые условия для сбалансированного роста экономики.
Илья Крыжевич, « Эксперт. Рэспубліка», 11 сентября 2026 г.
Белорусские банки принимают все необходимые меры для борьбы с кибермошенничеством, число инцидентов снижается. Об этом сообщил журналистам заместитель Председателя Правления Национального банка Андрей Картун, передает корреспондент БЕЛТА.

«Уже два месяца работают новые требования к банкам в части борьбы с кибермошенничеством. Напомню, что каждый банк должен иметь так называемую антифрод-систему, заточенную под наши требования. Также они собирают данные о геолокации клиентов. Уже видим первые результаты: количество инцидентов снизилось значительно», – сказал Андрей Картун. За январь-август 2026 года в сравнении с аналогичным периодом 2025-го количество инцидентов снизилось на 2,3 тыс., сумма ущерба – на 6,7 млн рублей.
За восемь месяцев 2026 года зарегистрировано 10 тыс. несанкционированных платежных операций и попыток их совершения. Ущерб гражданам и субъектам хозяйствования Беларуси составил 27,8 млн рублей, из которых 92,9 % похищено с использованием методов социальной инженерии. Похищенные денежные средства злоумышленники в основном выводили в адрес получателей в иностранных банках или через криптовалюту. Белорусским банкам с помощью установленных антифрод-систем и информации из автоматизированной системы обработки инцидентов (АСОИ) удалось предотвратить хищения денежных средств на общую сумму 5,3 млн рублей, или в 2,1 раза больше, чем в январе-августе 2025 года.
Национальный банк проводит непрерывный мониторинг АСОИ и в случае выявления негативных тенденций оперативно вместе с банковским сообществом принимает точечные меры для предотвращения хищений денежных средств. Так, в третьей декаде августа 2026 года наблюдался резкий всплеск вывода мошенниками денежных средств через криптовалюту. Национальным банком совместно с Секретариатом Парка высоких технологий и банками выработан ряд мер (введение дополнительных лимитов, донастройка антифрод-систем), благодаря которым к концу августа удалось остановить данную негативную тенденцию. В результате принятых мер в период с 28 по 31 августа банками приостановлен вывод денежных средств в криптовалюту на общую сумму 133 тыс. рублей.
По информации БЕЛТА
Что должен знать молодой специалист, напомнили БЕЛТА в пресс-службе Министерства труда и социальной защиты.

(фото – БЕЛТА)
Получив направление на работу, выпускник приобретает статус молодого специалиста и может рассчитывать на ряд гарантий и выплат. Так, ему гарантируется трудоустройство по специальности и квалификации в соответствии со свидетельством о направлении. Контракт (трудовой договор) заключается на срок не менее установленного срока обязательной отработки. При приеме на работу по распределению испытательный срок не устанавливается.
Молодой специалист не может уволиться по собственному желанию или соглашению сторон. Трудовые отношения могут быть прекращены только в конкретных случаях. Например, если он поступил на дневное обучение для повышения уровня образования, перешел на выборную должность. Или если организацию ликвидируют или сокращают численность штата. Также уволить молодого специалиста могут при несоответствии должности, по состоянию здоровья или при совершении грубых дисциплинарных проступков (например, прогул или алкоголь на рабочем месте).
Трудовой отпуск предоставляется на общих основаниях. Перед началом работы – дополнительный отдых. Для педагогических работников – 45 календарных дней, для тренеров – 60 календарных дней и 31 календарный день – для всех остальных.
В течение месяца со дня заключения трудового договора молодому специалисту должны выплатить денежную помощь в размере одной месячной стипендии, назначенной в последнем семестре обучения. Если стипендия не назначалась, то расчет производится исходя из социальной стипендии.
«Если молодой специалист направлен на работу не по месту постоянного жительства и фактически переехал в другой населенный пункт, ему может быть выплачено пособие в размере одной тарифной ставки, ставки, тарифного или должностного оклада. Переезд необходимо подтвердить документально», – напомнили в ведомстве. Выплата пособия осуществляется по заявительному принципу: молодой специалист обращается к нанимателю с письменным заявлением с представлением подтверждающих переезд документов.
Для молодых специалистов, прибывших на работу в бюджетные организации, предусмотрены ежемесячные стимулирующие выплаты. Их размер зависит от сферы деятельности. Так, в сфере образования и культуры выплаты составят 20–45 % от оклада, в сфере физической культуры и спорта – 10–50 %, в здравоохранении – 20–50 %, в система Минтруда и соцзащиты – 20 %.
При наличии соответствующего фонда молодой специалист имеет первоочередное право на предоставление арендного жилья (при определенных законодательством условиях). Также в зависимости от действующих локальных актов может быть предусмотрена компенсация расходов на аренду жилья.
Молодые специалисты могут получить льготный кредит на приобретение потребительских товаров белорусского производства на сумму до 30 бюджетов прожиточного минимума. Ставка составит 25 % ставки рефинансирования, срок погашения – до пяти лет. Первый платеж – через шесть месяцев после получения средств. Главным условием для сохранения льготы является обязательная отработка установленного срока. Подробности можно узнать в обновленной редакции указа от 27 ноября 2000 г. № 631.
В Минтруда также рассказали, что молодой специалист может рассчитывать на повышение, если новая должность связана с полученной специальностью. Перевод возможен с письменного согласия работника.
Период отпуска по уходу за ребенком засчитывается в срок обязательной отработки. Также в этот срок включаются периоды военной службы по призыву или по контракту, службы в резерве и альтернативной службы, подчеркнули в ведомстве.
По информации БЕЛТА
Законопроект «Об изменении законов по вопросам цифрового белорусского рубля» готовится ко второму чтению. Речь об этом шла на тематическом совещании в Палате представителей, передает корреспондент БЕЛТА.
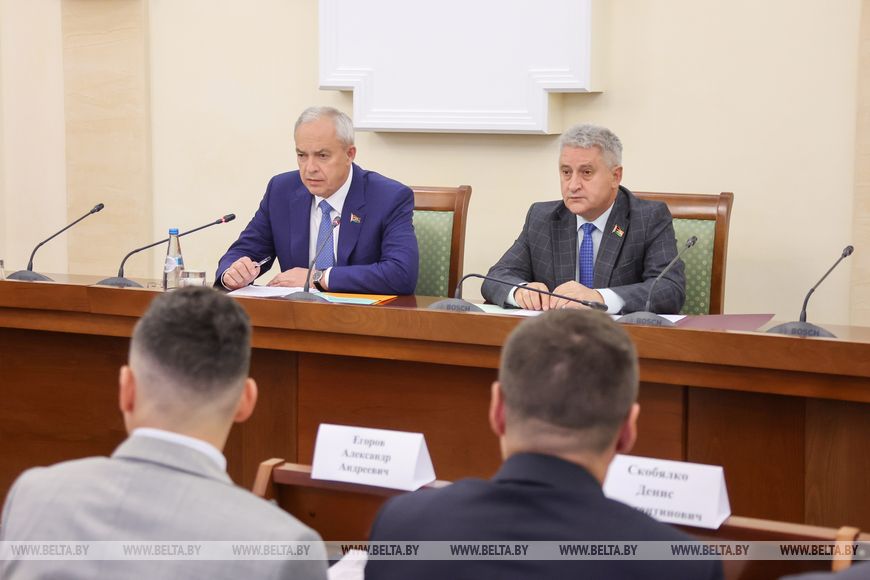
(фото – БЕЛТА)
Проект закона о цифровом белорусском рубле был внесен Правительством в Палату представителей на третьей сессии. Корректировке подлежат пять кодексов и восемь законов Беларуси.
Проект закона преследует одну важную цель – распространить все те возможности, что уже существуют для обычных денег, обычного счета в белорусских рублях и на цифровой счет. В частности, законопроект расширяет права Нацбанка по созданию правовой базы для цифрового рубля, определяет порядок работы цифрового счета, устанавливает правила ареста и его снятия, взыскания средств или приостановки операций по такому счету, а также регулирует особенности платежей с цифровых счетов.
Сейчас документ дорабатывается ко второму чтению, и в его текст уже включены все замечания и предложения заинтересованных сторон.
По информации БЕЛТА