14.02.2018
Новую форму ипотечного кредитования планируется ввести в Беларуси в 2018 году – Анатолий Калинин
Новую форму ипотечного кредитования планируется ввести в Беларуси в 2018 году. Об этом заявил Заместитель Премьер-министра Анатолий Калинин сегодня на открытии центра ипотечного кредитования БПС-Сбербанка в Минске.
«Работаем в Правительстве над созданием ипотечной формы взаимоотношений кредитования, планируем в текущем году ввести форму ипотечного кредитования. Нужно решить ряд вопросов в ведении государственных органов, для того чтобы человеку было удобно и он был прежде всего защищен – чтобы была предоставлена гарантия банков и государства», – сказал Анатолий Калинин.
Он также подчеркнул, что в рамках проводимой социальной политики в Беларуси каждый год совершенствуются подходы в жилищном строительстве. «Самое главное, как обозначил глава государства, каждый гражданин должен иметь свою квартиру. Сегодня обеспеченность жильем на одного гражданина составляет 26,5 кв.м. Каждая семья хочет жить отдельно. Для этого мы ищем и создаем новые условия. Одно из условий – это Указ № 240 – единственный инструмент, который позволяет гражданам получить кредит на льготных условиях независимо от банка – предоставляются единые условия», – отметил вице-премьер.
Кроме того, расширяется возможность предоставления накопительного кредитования. «Сегодня уже более 10 тыс. человек кредитуется – в основном в Беларусбанке. Мы предлагаем всем банкам участвовать в этой форме, что позволит нашему гражданину иметь надежные условия без каких-то сложностей», – добавил Анатолий Калинин.
В центре ипотечного кредитования БПС-Сбербанка, расположенном по ул. Свердлова, 24, в течение одного дня можно получить жилищный кредит, совершить сделку и зарегистрировать объект недвижимости в Минске и Минском районе. В нем можно совершить все процедуры для покупки жилья – от получения кредита до регистрации недвижимости. На решение жилищного вопроса при наличии документов уйдет всего один день, тогда как в обычном отделении только оформление крупного кредита занимает несколько суток. На месте можно заключить договор об ипотеке и решить другие вопросы, необходимые для совершения и регистрации сделки.
Центр работает по принципу одного окна: в одном месте клиенту предоставят заемные ресурсы, подготовят документы и оформят сделку. Для последней задачи организовано рабочее место государственного регистратора Минского городского агентства по государственной регистрации и земельному кадастру. Приоритетное направление – предоставление населению кредитов с господдержкой по адресному субсидированию в жилищном строительстве по Указу № 240.
По сообщению БЕЛТА
Одобрен проект соглашения о стандартизированной лицензии в банковском и страховом секторах услуг в ЕАЭС
Президент Беларуси Александр Лукашенко 9 ноября подписал Указ № 401, которым одобрил в качестве основы для проведения переговоров проект Соглашения о стандартизированной лицензии в банковском и страховом секторах услуг в рамках Евразийского экономического союза.

Полномочия на проведение переговоров по проекту Соглашения предоставляются Правительству и Национальному банку, на подписание – Правительству Республики Беларусь.
Национальным банком определен перечень системно значимых банков на 2027 год
Национальным банком Республики Беларусь с целью ограничения рисков банков, небанковских кредитно-финансовых организаций, способных повлиять на устойчивость функционирования банковской системы, определен
перечень системно значимых банков на 2027 год.
К группе системной значимости I отнесены ОАО «АСБ Беларусбанк», ОАО «Белагропромбанк», «Приорбанк» ОАО, ЗАО «Альфа-Банк», ОАО «Сбер Банк».
К группе системной значимости II отнесены ОАО «Белгазпромбанк», ОАО «Белинвестбанк», ОАО «Банк БелВЭБ», ЗАО «МТбанк», ЗАО Банк ВТБ (Беларусь), ОАО «БНБ-Банк».
Отнесение банков к числу системно значимых произведено на основании агрегированной оценки их системной значимости по таким показателям, как масштаб деятельности банка, его взаимосвязанность с банками-резидентами, значимость для экономики и взаимосвязанность с нерезидентами. Расчет указанных показателей осуществлен в соответствии с требованиями
Инструкции о порядке определения системно значимых банков, небанковских кредитно-финансовых организаций, утвержденной постановлением Правления Национального банка от 18 мая 2017 г. № 180.
Банкам, отнесенным к числу системно значимых, необходимо обеспечить соблюдение нормативов достаточности нормативного капитала, значение которых определяется с учетом буфера системной значимости. Кроме того, в указанных банках советом директоров (наблюдательным советом) из числа его членов и работников банка должен быть сформирован комитет по вознаграждениям, возглавляемый независимым директором.
По информации
Национального банка Республики Беларусь
Благотворительные счета на медпомощь нужно привести в соответствие с новыми требованиями до 12 ноября
Физическим лицам, открывшим до 12 сентября 2026 г. благотворительные счета для финансирования медицинской помощи (включая приобретение лекарств, лечебного питания, медицинских изделий и техники) необходимо до 12 ноября 2026 г. совершить ряд обязательных действий в зависимости от условий открытия счета. Это предусмотрено Указом Президента № 304 «О фондах и благотворительной деятельности в сфере здравоохранения», напомнили в пресс-службе Беларусбанка, сообщает
БЕЛТА.

В соответствии с данным указом, физические лица могут открывать благотворительные счета для сбора средств на медицинскую помощь исключительно для себя лично при наличии подтвержденной нуждаемости, супруга (супруги), близких родственников (родителей, детей, усыновителей/усыновленных, родных братьев и сестер, дедушек, бабушек, внуков), несовершеннолетних или совершеннолетних лиц, находящихся под опекой или попечительством владельца счета. Если действующий счет не соответствует этим условиям, клиент обязан перечислить все находящиеся на нем средства на благотворительные счета, открытые в строгом соответствии с указом.
Если счет открыт в пользу лиц, перечисленных выше, владелец обязан в установленный срок предоставить в банк пакет документов, включающий медицинский документ, подтверждающий заболевание лица, нуждающегося в помощи (выданный в порядке, установленном законодательством об административных процедурах), копии документов, подтверждающих брак, родственные связи либо копию решения об усыновлении/удочерении или установлении опеки (попечительства).
Кроме того, владелец счета обязан устранить дублирование счетов. Если на одну и ту же цель было открыто более одного благотворительного счета, необходимо перевести все накопления на один основной (с учетом требований указа), а остальные закрыть.
Если для сбора благотворительных средств использовался обычный (не благотворительный) текущий или иной банковский счет, клиент обязан обеспечить перевод всех накопленных денег на официальный благотворительный счет.
Беларусбанк просит владельцев счетов заблаговременно обратиться в отделения по месту их открытия для предоставления документов и урегулирования договоров.
По информации
БЕЛТА
На 2027 год установлены более напряженные параметры – Нацбанк о денежно-кредитной политике
Чем отличаются основные показатели денежно-кредитной политики в 2027 году, рассказал журналистам первый заместитель Председателя Правления Национального банка Александр Егоров перед расширенным заседанием Правления, передает корреспондент
БЕЛТА.
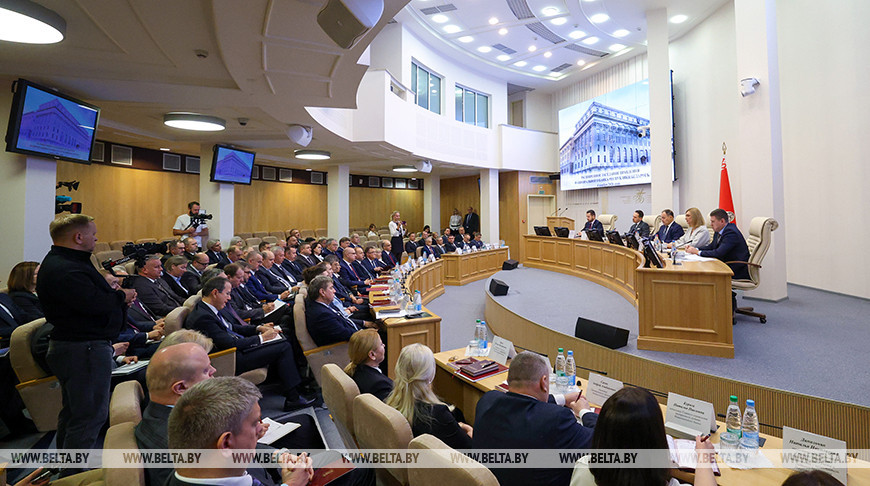
(фото – БЕЛТА)
«В своей деятельности Национальный банк действует в рамках системного подхода. У нас есть основополагающие документы. Это программа социально-экономического развития страны на пятилетку, в которой утвержден ряд параметров, в том числе по развитию финансового сектора. Также есть программа деятельности Национального банка и финансового сектора страны на пять лет. Мы обязаны выполнять те показатели, которые нам доведены, в том числе Всебелорусским народным собранием», – рассказал Александр Егоров.
«Если говорить конкретно про основные направления денежно-кредитной политики на 2027 год, то там соблюдена преемственность. Установлены те же параметры, что на 2026 год, но более напряженные. Если в 2026 году цель по инфляции была не выше 7 %, то на 2027-й – не выше 6 %. Определен более высокий минимальный уровень золотовалютных резервов, который мы должны иметь на конец 2027 года, – не менее $12,8 млрд. По доступности платежных систем, инфраструктуры показатель тот же – 99,8 %. Также определены показатели роста инвестиционного кредитования. Это главная цель. Инвестиционное финансирование нацелено на определенные Президентом задачи – рост инвестиций и ВВП», – сообщил первый зампредседателя Правления Нацбанка.
Он подчеркнул, что все установленные параметры соответствуют задачам, которые определены в стратегических документах. «Уверен, что эти показатели будут выполнены», – добавил Александр Егоров.
Он также оценил ход выполнения белорусскими банками целевых показателей, определенных для них на текущий год. «Из обязательных – это объем выдачи инвестиционных кредитов, доля кредитов физическим лицам на товары отечественного производства, показатели, связанные с ростом депозитов на срок свыше одного года, долей депозитов на срок свыше трех лет. В целом мы видим, что эти показатели по банковской системе выполняются. Считаем, что банки справляются с поставленными задачами», – обозначил первый заместитель Председателя Правления Нацбанка.
«Если говорить про 2027 год, то ряд параметров уже определен, и, естественно, он будет тоже доведен банкам. Прежде всего это рост объема выдачи инвестиционных кредитов. Также мы определили, какая у нас будет доля кредитов на товары отечественного производства в общей выдаче кредитов физическим лицам, какой у нас будет объем депозитов со сроком свыше трех лет. Примерно определили темпы роста средней рублевой денежной массы», – заключил Александр Егоров.
По информации
БЕЛТА
Чем отличается договор ренты от договора дарения, разъяснили в Госкомимуществе
В чем разница между договором ренты и договором дарения, рассказали
БЕЛТА в пресс-службе Государственного комитета по имуществу.
В комитете отметили, что оба договора предполагают переход права собственности на недвижимость, но различаются по условиям и гарантиям для сторон.
Дарение – безвозмездная передача имущества. Одаряемый не обязан платить деньги или содержать дарителя. После государственной регистрации сделки право собственности полностью переходит к нему. В свою очередь рента – передача имущества в обмен на обязательства плательщика: периодические выплаты либо содержание, уход, питание и медицинскую помощь. Рента может быть постоянной или пожизненной (особый вид – пожизненное содержание с иждивением).
Главное отличие в том, что дарение – безвозмездно, а рента – возмездна. При дарении одаряемый не содержит дарителя; при ренте плательщик обязан выполнять условия договора. Кроме того, рента защищает бывшего собственника: на жилье возникает обременение, и без согласия получателя ренты его нельзя продать, подарить или заложить. Договор ренты также обязательно удостоверяется нотариусом; обе сделки подлежат государственной регистрации.
«Если собственник хочет безвозмездно передать недвижимость родственнику или другому лицу – целесообразен договор дарения. Если собственник передает квартиру или дом, но рассчитывает на регулярную материальную помощь, уход и содержание до конца жизни – более подходящим может быть договор пожизненного содержания с иждивением», – пояснили в комитете.
По информации
БЕЛТА