В Палате представителей проводят «нулевое чтение» проектов бюджета на 2019 год и обновленного Налогового кодекса
Палата представителей Национального собрания Беларуси проводит «нулевое чтение» проектов республиканского бюджета на 2019 год и обновленного Налогового кодекса.

Председатель Палаты представителей Владимир Андрейченко отметил, что проекты бюджета и новой редакции Налогового кодекса подготовлены правительством при активном участии депутатского корпуса. К настоящему времени они доработаны с учетом поручений главы государства.
Во время «нулевого чтения» руководители рабочих групп, созданных для подготовки проекта Налогового кодекса, представили итоги их работы. Министр финансов Максим Ермолович проинформировал об основных положениях проекта республиканского бюджета на 2019 год.
После докладов парламентарии и представители профильных министерств обсудят проекты главных финансовых документов страны.
В заседании принимают участие Премьер-министр Сергей Румас, Председатель Совета Республики Михаил Мясникович, члены Правительства и Совета Республики.
Как сообщалось, изменениями и дополнениями в Налоговый кодекс занимались три рабочие группы: межведомственная при Министерстве финансов, постоянно действующая при Совете Министров, а также созданная при Совете Республики.
По сообщению БЕЛТА
Совет Министров Союзного государства принял постановление, которым одобрен проект Декрета Высшего государственного совета Союзного государства «О бюджете Союзного государства на 2027 год». Документ опубликован на сайте Постоянного комитета Союзного государства, сообщает БЕЛТА.
В проекте декрета определены основные характеристики бюджета Союзного государства на 2027 год: прогнозируемый общий объем доходов бюджета Союзного государства в сумме 8 060 336,60 тыс. российских рублей, общий объем расходов бюджета Союзного государства в сумме 6 244 635,66 тыс. российских рублей, профицит бюджета Союзного государства в сумме 1 815 700,94 тыс. российских рублей.
Устанавливается, что доходы бюджета Союзного государства на 2027 год формируются за счет ежегодных согласованных отчислений государств – участников Договора о создании Союзного государства в сумме 6 918 551,30 тыс. российских рублей, в том числе Российской Федерации в сумме 4 497 058,30 тыс. российских рублей, Республики Беларусь в сумме 2 421 493,00 тыс. российских рублей.
Помимо отчислений Беларуси и России, в доходы бюджета Союзного государства на 2027 год планируется включить неналоговые доходы, в том числе полученные от собственности Союзного государства, полученные при размещении средств бюджета Союзного государства на банковских вкладах, а также средства, полученные в результате применения мер гражданско-правовой, административной и уголовной ответственности, и остатки средств бюджетов Союзного государства прошлых лет.
Профицит бюджета Союзного государства в 2027 году будет направляться Советом Министров по согласованию с Парламентским Собранием на финансирование программ, проектов и мероприятий Союзного государства, утвержденных в IV квартале 2026 года и до 1 октября 2027 г.
Совет Министров СГ постановил внести проект декрета «О бюджете Союзного государства на 2027 год» для рассмотрения в Парламентское Собрание.
Эдуард Пивовар, БЕЛТА
В Беларуси с 1 января 2027 года в перечень доходов, облагаемых подоходным налогом по повышенным ставкам, попадут новые объекты. Об этом сообщили БЕЛТА в Министерстве финансов.

В перечень «сверхдоходов» добавлены доходы члена ревизионной комиссии хозяйственного общества, вознаграждения третейского судьи, доходы медиатора, доходы члена ликвидационной комиссии, доходы в виде прощенных займов (задолженности по займам), доходы от доверительного управления имуществом (исключение – доверительное управление денежными средствами).
Повышенная ставка применяется, если годовой доход превысит 350 тыс. рублей: налог будет взиматься только с суммы, которая превысила установленный порог.
Ставки остаются прежними: 25 % – если доход свыше 350 тыс. рублей, но не более 600 тыс. рублей в год; 30 % – если доход больше 600 тыс. рублей.
По информации БЕЛТА
Министерство по налогам и сборам по вопросам налогообложения доходов физических лиц, полученных в результате проведения прямых эфиров в TikTok, разъясняет.
Во время прямых трансляций в TikTok зрители могут покупать за монеты TikTok анимированные виртуальные подарки (от простых значков до сложных эффектов) и отправлять их авторам прямых эфиров, в том числе чтобы поддержать их контент.
TikTok авторам эфиров (физическим лицам) за подарки начисляет виртуальные баллы – «алмазы». В дальнейшем в соответствии с правилами TikTok накопленные «алмазы» конвертируются в реальные деньги, которые доступны к выведению на счета в банках.
В Республике Беларусь вышеуказанные доходы облагаются в следующем порядке.
Согласно пункту 1 статьи 196 Налогового кодекса Республики Беларусь (далее – НК) для физических лиц, признаваемых налоговыми резидентами Республики Беларусь, объектом налогообложения подоходным налогом с физических лиц (далее – подоходный налог) являются доходы, полученные ими от источников в Республике Беларусь и (или) от источников за пределами Республики Беларусь.
Соответственно, денежные средства, полученные физическим лицом – налоговым резидентом Республики Беларусь от иностранной компании – владельца интернет-платформы TikTok, подлежат налогообложению подоходным налогом.
Поскольку денежные средства получены от TikTok, они не являются доходами, полученными в дар от физических лиц, и льготы, установленные пунктами 22 и 222 статьи 208 НК1, на такие доходы не распространяются.
Налогообложению подоходным налогом подлежит вся сумма денежных средств, полученных от интернет-платформы TikTok.
Подоходный налог исчисляется налоговым органом на основании налоговой декларации (расчета) по подоходному налогу, представляемой физическим лицом в порядке, установленном статьей 222 НК. Ставка налога составляет 13 процентов.
Только в случае получения физическим лицом в ходе проведения прямых эфиров в TikTok подарков (донатов) в виде денежных средств непосредственно от зрителей – физических лиц (например, путем перечисления денежных средств на банковские счета автора), налогообложение таких доходов осуществляется с учетом льгот, установленных пунктами 22 и 222 статьи 208 НК.
1 В 2026 г. не облагаются подоходным налогом доходы, полученные физическим лицом в результате дарения от иных физических лиц в совокупном размере, не превышающем за год 6 000 белорусских рублей от источников в Республике Беларусь и 6 000 белорусских рублей от источников из-за границы.
По сообщению официального сайта Министерства по налогам и сборам Республики Беларусь
Предлагаемые изменения в Налоговый кодекс направлены на повышение справедливости налогообложения, отметила член Постоянной комиссии по бюджету и финансам Палаты представителей Наталья Кулешова, представляя в Овальном зале проект Закона «Об изменении Налогового кодекса Республики Беларусь», передает корреспондент БЕЛТА.
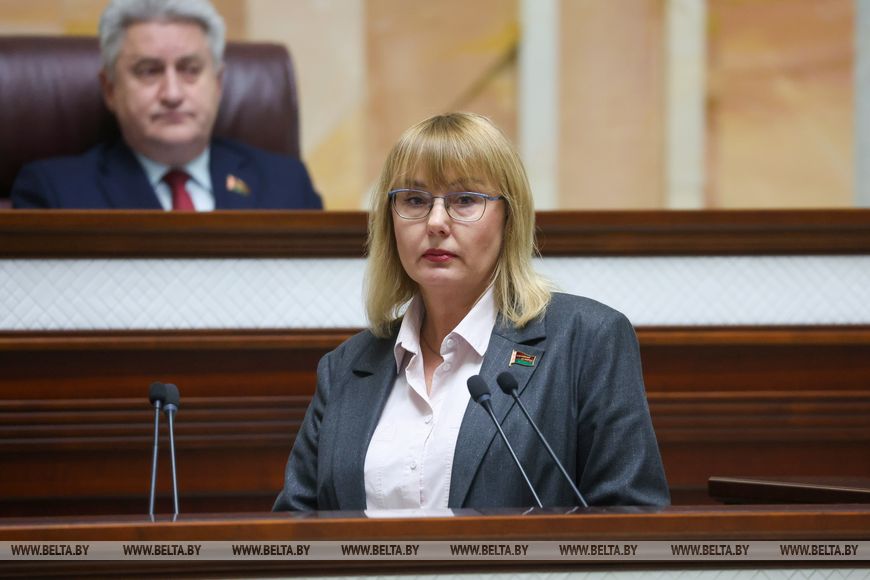
(фото – БЕЛТА)
«Предлагаемые изменения направлены на повышение справедливости налогообложения, рост собираемости и качество администрирования при сохранении совокупной налоговой нагрузки на уровне не более 26 % валового внутреннего продукта», – сказала Наталья Кулешова.
По ее словам, налоговая политика на 2027 год предусматривает ряд задач и изменений. «Прежде всего – сделать налогообложение справедливее. Размер налога должен соответствовать возможностям плательщика: кто зарабатывает больше, платит чуть больше, но без перекосов», – сказала она.
Вторая задача – повысить собираемость платежей. Важно, чтобы все платили вовремя и в полном объеме, подчеркнула Наталья Кулешова.
Третья – упростить процедуру налогового администрирования. Речь идет о том, чтобы активно использовать цифровые сервисы, чтобы гражданам и субъектам хозяйствования было легче разобраться и исполнять налоговые обязательства.
Четвертая задача – сохранить установленную налоговую нагрузку, обеспечить бизнесу предсказуемость в планировании и развитии, отметила депутат.
Для большинства плательщиков налоговая нагрузка и условия налогообложения в 2027 году не изменятся, обратила внимание парламентарий и пояснила, почему это важно. Стабильность налогового регулирования помогает экономике расти и формирует предсказуемую деловую среду, которая позволяет субъектам хозяйствования реализовывать инвестиционные проекты, создавать новые рабочие места и работать на развитие экономики регионов.
Наталья Кулешова отметила, что корректировки будут носить точечный характер и основываться на анализе правоприменительной практики Налогового кодекса. Прежде всего ежегодно вносимыми изменениями индексируются ставки налогов, установленные в белорусских рублях, на прогнозный уровень инфляции. Это земельный, экологический, налог на добычу природных ресурсов. Индексация проведена и в отношении подоходного налога с физических лиц, единого налога с индивидуальных предпринимателей и иных физических лиц, налога за владение собаками, налога на игорный бизнес и транспортного налога.
«Важно понимать: это не увеличение ставки налоговой нагрузки. Цель индексации – не увеличивать сборы, а защитить ставки от обесценивания из-за роста цен. Благодаря этому сохраняется уровень налоговых поступлений в бюджет. Простыми словами, если цены в стране вырастут на 6,2 %, то и ставки подстроятся под этот рост», – пояснила депутат.
Проект Закона «Об изменении Налогового кодекса Республики Беларусь» сегодня принят во втором чтении.
По информации БЕЛТА
17 ноября 2026 г. под председательством И.П.Сергеенко состоялось очередное заседание четвертой сессии Палаты представителей Национального собрания Республики Беларусь восьмого созыва.
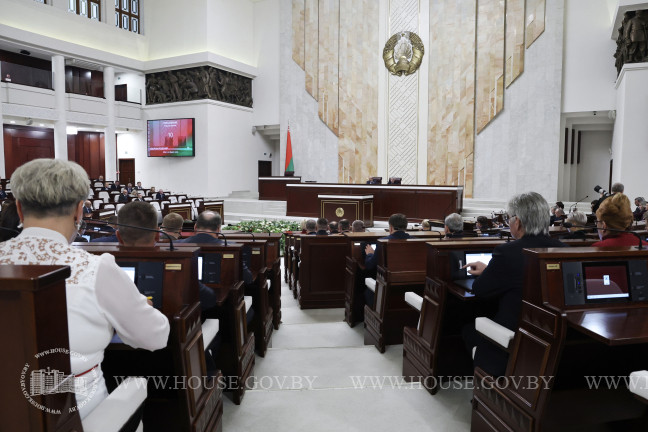
В первом чтении рассмотрено три законопроекта.
Проект Закона «Об изменении Закона Республики Беларусь «О внешней трудовой миграции» представили первый заместитель Министра внутренних дел Республики Беларусь – начальник милиции общественной безопасности Назаренко Ю.Г. и член Постоянной комиссии Палаты представителей по международным делам Попко П.И.
Законопроектом, в частности, предусматривается:
- недопустимость подмены трудовых отношений гражданско-правовыми при осуществлении трудовой деятельности иностранными работниками;
- запрет на осуществление трудящимися-иммигрантами трудовой деятельности по иной профессии рабочего (должности служащего), отличной от указанной в трудовом договоре, заключенном с нанимателем Республики Беларусь, у третьей стороны;
- определение порядка деятельности агентств по подбору персонала;
- изменение полномочий Министерства труда и социальной защиты в области внешней трудовой миграции;
- корректировка условий осуществления трудящимися-иммигрантами трудовой деятельности;
- уточнение перечня категорий иностранцев, в отношении которых наниматели освобождаются от получения специального разрешения на право занятия трудовой деятельностью в Республике Беларусь, а также оснований для аннулирования такого специального разрешения.
С докладами по проекту Закона «Об изменении Закона Республики Беларусь «Об обращении с отходами» выступили Министр природных ресурсов и охраны окружающей среды Республики Беларусь Лысенко М.В. и заместитель председателя Постоянной комиссии Палаты представителей по экологии и природопользованию Тарасенко Н.Э.
Законопроектом, в частности, предусматривается:
- введение термина «отходы товаров и упаковки» и его определения в целях устранения неоднозначного понимания терминологии,
- уточнение компетенции Министерства природных ресурсов и окружающей среды и Министерства жилищно-коммунального хозяйства по вопросам управления в сфере обращения с вторичными материальными ресурсами,
- установление необходимости учета происхождения отходов при сборе, обезвреживании и (или) использовании отходов товаров и упаковки и конкретизация требований, обязательных к исполнению при совершении указанных действий.
Информацию о проекте Закона «Об изменении законов по вопросам профессионального пенсионного страхования» депутатам представили Министр труда и социальной защиты Республики Беларусь Лобович А.В. и член Постоянной комиссии Палаты представителей по труду и социальным вопросам Конопацкий А.Н.
Целью подготовки законопроекта является создание правовых оснований для включения в систему профессионального пенсионного страхования в соответствии с Законом Республики Беларусь «О профессиональном пенсионном страховании» авиационных специалистов ДОСААФ:
- работников летного и летно-испытательного состава;
- работников, осуществляющих непосредственное управление полетами воздушных судов (диспетчеров, руководителей полетов);
- работников инженерно-технического состава, обеспечивающих техническую эксплуатацию и безопасность воздушных судов.
Реализация положений проекта позволит обеспечить указанным специалистам компенсацию за работу в особых условиях.
Размеры взносов на профессиональное пенсионное страхование будут составлять:
- за работников летного и летно-испытательного состава, работников, осуществляющих непосредственное управление полетами воздушных судов – 9 процентов;
- за работников инженерно-технического состава – 6 процентов.
Два законопроекта были рассмотрены парламентариями во втором чтении.
С докладом о проекте Закона «Об изменении Налогового кодекса Республики Беларусь» выступила член Постоянной комиссии Палаты представителей по бюджету и финансам Кулешова Н.Н.
Законопроект не предполагает радикального пересмотра налоговой системы. В нем заложены отдельные, целенаправленные корректировки касающиеся администрирования, индексации налоговых ставок, изменения сроков исполнения обязательств.
При подготовке ко второму чтению законопроект редакционно скорректирован по следующим направлениям:
- нормы о предоставлении льготы по подоходному налогу в отношении собираемых на лечение граждан денежных средств приведены в соответствие с Указом Президента Республики Беларусь от 7 сентября 2026 г. № 304 «О фондах и благотворительной деятельности в сфере здравоохранения»;
- доработан порядок определения налоговой базы подоходного налога при получении физическими лицами доходов от возмездного отчуждения недвижимого имущества в рамках совместной собственности.
О проекте Закона «О республиканском бюджете на 2027 год» рассказал председатель Постоянной комиссии Палаты представителей по бюджету и финансам Панасюк В.В.
Бюджетная политика в 2027 году будет направлена на решение таких задач как:
- обеспечение макроэкономической сбалансированности и устойчивости доходной базы бюджета с сохранением ключевых принципов справедливости и эффективности налоговой системы;
- сохранение социальной ориентированности расходов с целью сокращения межрегиональной дифференциации по уровню и качеству жизни населения, повышение благосостояния работников бюджетной сферы;
- соблюдение параметров национальной безопасности;
- первоочередное финансирование стратегических приоритетов социально-экономического развития страны;
- обеспечение всех обязательств по погашению государственного долга.
По сообщению
официального сайта Палаты представителей Национального собрания Республики Беларусь
(фото – официальный сайт Палаты представителей)