05.03.2015
Отдельные вопросы применения постановления Совета Министров Республики Беларусь от 16 февраля 2015 г. № 102
Данное постановление вступило в силу с 17 февраля 2015 года. Оно предоставляет организациям и индивидуальным предпринимателям право с 1 января по 31 декабря 2015 г. не начислять амортизацию по всем или отдельным объектам основных средств и нематериальных активов, используемым ими в предпринимательской деятельности. В связи с вопросами, возникающими при применении этого нормативного правового акта, Минэкономики публикует ответы на типовые вопросы по указанному постановлению.
Обязана ли организация приостановить начисления амортизации с 1 января 2015 года? Может ли организация принять такое решение с иной даты в течение 2015 года, например, с 1 февраля или первого числа любого другого месяца?
Постановлением Совета Министров Республики Беларусь от 16 февраля 2015 г. № 102 предусмотрено право не начислять амортизацию в период с 1 января по 31 декабря 2015 года.
На протяжении указанного периода организация имеет право как производить начисление амортизации, так и не начислять ее.
Организация имеет право принять решение о неначислении амортизации по своему решению, в том числе приостановить ее начисление с 1 февраля или первого числа любого последующего месяца 2015 года.
Имеет ли право организация вернуться к начислению амортизации до 1 января 2016 года, например, с 1 апреля, 1 июля 2015 года и т.п.?
Постановление № 102 определяет общий период, в течение которого может не начисляться амортизация – с 1 января по 31 декабря 2015 года. Вместе с тем постановление № 102 не ограничивает конкретный срок не начисление амортизации в течение данного периода. Организация имеет право вернуться к начислению амортизации в 2015 году, не дожидаясь 1 января 2016 года.
Имеет ли организация право на протяжении 2015 года чередовать периоды начисления и не начисления амортизации: например, с января по июнь 2015 года не начислять, с июля по сентябрь начислять, а в октябре-декабре снова не начислять?
Постановление №102 не ограничивает организации в принятии решения о неначислении амортизации неоднократно на протяжении 2015 года. Соответственно, организация в 2015 году имеет право принимать решение о временном прекращении начисления амортизации и возобновлении ее начисления самостоятельно, в том числе с учетом складывающихся условий производства и реализации продукции (товаров, работ, услуг) в отдельные периоды амортизацию начислять, а в другие месяцы начислять.
Имеет ли право организация определять период неначисления амортизации по каждому объекту отдельно, например, по отдельным объектам приостановить начисление амортизации с 1 января 2014 года, по другим – с 1 апреля, с 1 июля?
В соответствии с общими принципами начисления амортизации, установленными Инструкцией о порядке начисления амортизации основных средств и нематериальных активов, утвержденная постановлением Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь, Министерства архитектуры и строительства Республики Беларусь от 27 февраля 2009 г. № 37/18/6 (далее – Инструкция № 37/18/6), амортизация начисляется по каждому объекту основных средств и нематериальных активов отдельно. Все решения о порядке начисления амортизации, в том числе и решение о временном прекращении начисления амортизации, принимаются в отношении каждого отдельного объекта.
Соответственно, по каждому объекту основных средств и нематериальных активов может быть выбран свой период временного неначисления амортизации в течение 2015 года.
Имеет ли право организация принять решение о неначислении амортизации в соответствии с постановлением Совета Министров Республики Беларусь от 16 февраля 2015 г. № 102 по производственному оборудованию, находящемуся в простое, поскольку оно в настоящее время не используется в предпринимательской деятельности?
В соответствии с Инструкцией № 37/18/6 для целей начисления амортизации объекты основных средств и нематериальных активов разделяются на используемые и не используемые в предпринимательской деятельности.
Такое разделение в соответствии с приложением 1 к Инструкции № 37/18/6 относится к функциям комиссии по амортизационной политике организации.
Решение об отнесении объекта к используемому либо не используемому в предпринимательской деятельности осуществляется при принятии имущества на бухгалтерский учет в зависимости от предполагаемого назначения их использования в данной конкретной организации.
При это объекты основных средств, используемые в предпринимательской деятельности, могут находиться как в эксплуатации, так и временно не эксплуатироваться – находиться в простое, в запасе.
Временное прекращение эксплуатации объекта, предназначенного для использования в предпринимательской деятельности в данной организации, не является основанием для перевода объекта в состав объектов, не используемых в предпринимательской деятельности.
Соответственно, производственное оборудование, эксплуатация которого прекращена временно, продолжает относиться к используемому в предпринимательской деятельности, и в отношении него возможно применение норм постановления № 102 в 2015 году.
Возможно ли применение норм постановления Совета Министров Республики Беларусь от 16 февраля 2015 г. № 102 к объектам, которые приобретены (будут приобретены) в 2015 году?
Как установить нормативный срок службы и срок полезного использования по таким объектам?
Организации могут принять решение временно не начислять амортизацию по любым объектам основных средств и нематериальных активов, используемым в предпринимательской деятельности. В том числе такое решение может быть принято и по объектам, принимаем к учету в 2015 году. Соответственно, по таким объектам начисление амортизации будет отложено.
Нормативный срок службы и срок полезного использования в соответствии с нормами Инструкции № 37/18/6 определяется при приобретении каждым балансодержателем или собственником с даты принятия их к бухгалтерскому учету при вводе в эксплуатацию.
Таким образом, независимо от принимаемого решения о неначислении амортизации в соответствии с постановлением № 102 нормативный срок службы и срок полезного использования следует определить в момент принятия объекта к бухгалтерскому учету.
В дальнейшем в момент возобновления начисления амортизации в соответствии с требованиями пункта 2 постановления № 102 установленные сроки необходимо продлить на период, когда амортизация не начислялась.
Например, если при принятии объекта к учету срок полезного использования был установлен равный 5 годам и амортизация не будет начисляться с 1 марта по 31 декабря 2015 года (10 месяцев), то общий срок полезного использования составит 5 лет 10 месяцев.
МНС – о налогообложении доходов, получаемых физическими лицами в результате проведения прямых эфиров на интернет-платформе ТikTok
Министерство по налогам и сборам по вопросам налогообложения доходов физических лиц, полученных в результате проведения прямых эфиров в TikTok, разъясняет.
Во время прямых трансляций в TikTok зрители могут покупать за монеты TikTok анимированные виртуальные подарки (от простых значков до сложных эффектов) и отправлять их авторам прямых эфиров, в том числе чтобы поддержать их контент.
TikTok авторам эфиров (физическим лицам) за подарки начисляет виртуальные баллы – «алмазы». В дальнейшем в соответствии с правилами TikTok накопленные «алмазы» конвертируются в реальные деньги, которые доступны к выведению на счета в банках.
В Республике Беларусь вышеуказанные доходы облагаются в следующем порядке.
Согласно пункту 1 статьи 196 Налогового кодекса Республики Беларусь (далее – НК) для физических лиц, признаваемых налоговыми резидентами Республики Беларусь, объектом налогообложения подоходным налогом с физических лиц (далее – подоходный налог) являются доходы, полученные ими от источников в Республике Беларусь и (или) от источников за пределами Республики Беларусь.
Соответственно, денежные средства, полученные физическим лицом – налоговым резидентом Республики Беларусь от иностранной компании – владельца интернет-платформы TikTok, подлежат налогообложению подоходным налогом.
Поскольку денежные средства получены от TikTok, они не являются доходами, полученными в дар от физических лиц, и льготы, установленные пунктами 22 и 222 статьи 208 НК1, на такие доходы не распространяются.
Налогообложению подоходным налогом подлежит вся сумма денежных средств, полученных от интернет-платформы TikTok.
Подоходный налог исчисляется налоговым органом на основании налоговой декларации (расчета) по подоходному налогу, представляемой физическим лицом в порядке, установленном статьей 222 НК. Ставка налога составляет 13 процентов.
Только в случае получения физическим лицом в ходе проведения прямых эфиров в TikTok подарков (донатов) в виде денежных средств непосредственно от зрителей – физических лиц (например, путем перечисления денежных средств на банковские счета автора), налогообложение таких доходов осуществляется с учетом льгот, установленных пунктами 22 и 222 статьи 208 НК.
1 В 2026 г. не облагаются подоходным налогом доходы, полученные физическим лицом в результате дарения от иных физических лиц в совокупном размере, не превышающем за год 6 000 белорусских рублей от источников в Республике Беларусь и 6 000 белорусских рублей от источников из-за границы.
По сообщению
официального сайта Министерства по налогам и сборам Республики Беларусь
Казахстан на новом историческом этапе: в Минске обсудили реформы и перспективы сотрудничества двух стран
Политические преобразования, масштабная модернизация экономики, развитие энергетики, цифровых технологий и транспортной инфраструктуры – Казахстан вступает в новый этап развития, который открывает дополнительные возможности и для белорусско-казахстанского сотрудничества. Эти темы стали центральными на круглом столе «Казахстан на новом историческом этапе», посвященном Посланию президента Касым-Жомарта Токаева народу Казахстана, передает корреспондент
БЕЛТА.
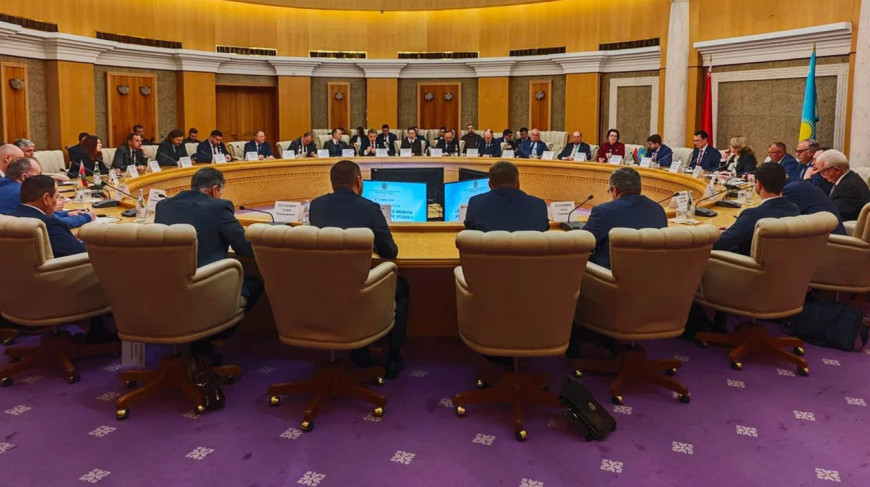
В обсуждении приняли участие представители государственных органов, парламентарии, общественные деятели, эксперты и представители деловых и академических кругов двух стран. Открывая встречу, Чрезвычайный и Полномочный Посол Казахстана в Беларуси Тимур Жаксылыков подчеркнул, что ее главная задача – рассказать белорусским партнерам о происходящих в стране масштабных изменениях, услышать их оценки и обсудить перспективы взаимодействия. «Для нас очень важно, чтобы наши друзья, партнеры и союзники были в первую очередь осведомлены о тех масштабных изменениях, которые происходят в Казахстане», – отметил дипломат.
По его словам, Казахстан переживает серьезные политические и экономические преобразования. В этом году в стране принята новая Конституция, сформирован однопалатный парламент – Курултай, созданы новые конституционные органы. Одним из них стал Народный совет Казахстана, который, как пояснил посол, в определенной степени сопоставим со Всебелорусским народным собранием.
Следующий этап – глубокая экономическая модернизация. Ее цель – повысить благосостояние граждан, перестроить отраслевую структуру экономики, укрепить производственную и промышленную базу, развивать сельское хозяйство и современные технологии.
От инфраструктуры до цифровой экономики
Особое внимание в выступлении Тимур Жаксылыков уделил масштабным инвестиционным планам. До конца 2029 года на обновление производственной, транспортной, технологической, энергетической и социальной инфраструктуры предполагается направить 6,5 трлн тенге – более $15 млрд. «Казахстан должен превратиться во всенародную стройку», – процитировал посол тезис из послания президента Токаева.
Речь идет о строительстве и модернизации больниц, образовательных учреждений, автомобильных и железных дорог, портов, аэропортов и энергетических объектов. По словам дипломата, за последние годы в Казахстане уже построили и реконструировали более 25 тыс. км автомобильных дорог и свыше 1 тыс. км железнодорожных путей.
Значительные задачи стоят перед энергетическим сектором. При нынешней установленной мощности энергосистемы около 26 ГВт Казахстан планирует дополнительно создать порядка 13 ГВт. В следующем году должно начаться физическое строительство первой атомной электростанции мощностью 2,4 ГВт. Кроме того, страна намерена приступить к подготовке соглашения по строительству второй АЭС.
Еще одно стратегическое направление – цифровая трансформация. Она предполагает не только создание цифровых предприятий, но и внедрение современных решений в государственное управление, образование, здравоохранение, промышленность и сферу услуг. «Стоит задача не просто создать цифровые предприятия, но и в целом оцифровать государство, все его аспекты деятельности», – подчеркнул Тимур Жаксылыков.
В Казахстане уже действуют два суперкомпьютера, до конца года планируется запустить третий. Также развивается проект создания Долины центров обработки данных в Экибастузском регионе. По словам посла, эти инициативы должны дать импульс формированию в стране новой отрасли цифровых услуг.
В числе приоритетов и развитие транспортно-логистического потенциала. Через Казахстан проходят пять международных транспортных коридоров. Страна модернизирует автомобильные и железные дороги, пункты пропуска, аэропорты, стремясь не только укрепить транзитные возможности, но и стать важным звеном международных логистических маршрутов.
Беларусь и Казахстан: от торговли к совместным проектам
Говоря о двусторонних отношениях, Тимур Жаксылыков отметил положительную динамику торгово-экономического взаимодействия. По его словам, в прошлом году товарооборот Беларуси и Казахстана достиг рекордного показателя – около $1,2 млрд, увеличившись на 30 %. В текущем году рост продолжается: по итогам десяти месяцев он составил около 20 %.
Активно развивается и производственная кооперация. В Казахстане реализуются совместные проекты по сборке комбайнов, тракторов, навесного сельскохозяйственного оборудования и другой техники. Всего, как сообщил дипломат, в работе находятся 13 проектов. «Мы считаем, что сейчас нам необходимо дальнейшее развитие и продолжение тех кооперационных проектов, технологических, которые есть в наших странах, и расширение линейки торговли товарами», – сказал посол.
Он пригласил белорусские компании активнее участвовать в реализации казахстанских инвестиционных программ, отметив, что для инвесторов предусмотрены меры поддержки, сопровождение проектов по принципу одного окна и дополнительные правовые гарантии.
Важность прямого диалога между представителями двух стран Тимур Жаксылыков объяснил необходимостью не только представить происходящие в Казахстане изменения, но и определить точки соприкосновения. «Мы нашли очень много пересечений между теми задачами, которые стоят сейчас перед Казахстаном, и тем, что волнует саму Беларусь», – отметил он, оценивая состоявшуюся дискуссию.
Человек – главный ориентир преобразований
Белорусские участники круглого стола также обратили внимание на то, что масштабные экономические и инфраструктурные проекты должны быть ориентированы прежде всего на повышение качества жизни людей.
Председатель Постоянной комиссии Совета Республики Национального собрания Беларуси по образованию, науке, культуре и социальному развитию Наталия Павлюченко подчеркнула значение парламентского и межрегионального взаимодействия. По ее словам, белорусско-казахстанские отношения имеют прочную основу, а дальнейшее развитие сотрудничества возможно в экономике, образовании, культуре и подготовке кадров.
Особое значение она придала практической составляющей образовательного партнерства. Развитие совместных производств, считает парламентарий, должно сопровождаться подготовкой специалистов, которые смогут работать с современной техникой и технологиями.
В ходе обсуждения также прозвучала мысль о том, что инфраструктурное развитие напрямую связано с повседневными потребностями граждан. «Современная больница, доступное образование, надежное обеспечение, качественная дорога, устойчивое энергоснабжение. Именно из таких составляющих складывается повседневное благополучие каждой семьи и каждого человека», – отмечалось в одном из выступлений.
Представители белорусских государственных и общественных структур подчеркнули, что опыт Казахстана в проведении реформ, развитии транзитного потенциала, привлечении инвестиций и цифровизации представляет интерес для изучения. В свою очередь Беларусь готова делиться компетенциями в промышленности, сельском хозяйстве, образовании и подготовке инженерных кадров.
Отдельно участники говорили о важности межпарламентских, межпартийных и гуманитарных контактов. Взаимодействие между регионами, молодежными организациями, образовательными учреждениями и творческими коллективами способно дополнить экономическое партнерство и укрепить связи между народами.
Диалог как основа новых возможностей
Участники круглого стола сошлись во мнении, что у Беларуси и Казахстана есть значительный потенциал для дальнейшего расширения сотрудничества. Речь идет не только о наращивании товарооборота, но и о совместных инвестициях, промышленных проектах, обмене технологиями, развитии транспортных маршрутов и подготовке специалистов.
Состоялся обмен мнениями о преобразованиях в Казахстане и возможностях, которые они открывают для партнеров. Как отметил Тимур Жаксылыков, доверительный диалог между странами уже стал хорошей традицией, а подобные встречи позволяют поддерживать его и наполнять новым содержанием. «Мы очень ценим тот доверительный диалог, который у нас с вами сложился», – подчеркнул посол.
По его словам, Казахстан открыт к взаимодействию с белорусскими государственными органами, бизнесом и экспертным сообществом.
По информации
БЕЛТА
(фото посольства Казахстана)
Предлагаемые изменения в Налоговый кодекс направлены на повышение справедливости налогообложения – депутат
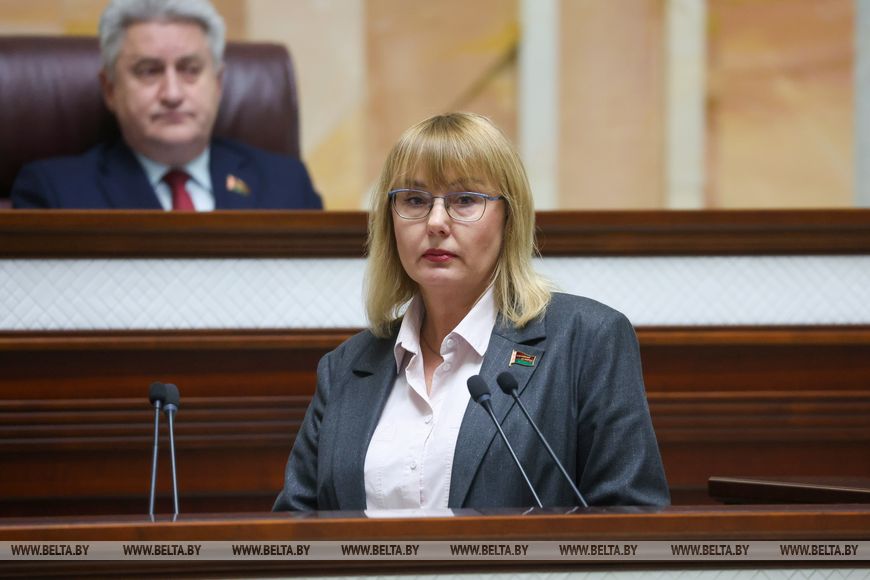
Предлагаемые изменения в Налоговый кодекс направлены на повышение справедливости налогообложения, отметила член Постоянной комиссии по бюджету и финансам Палаты представителей Наталья Кулешова, представляя в Овальном зале проект Закона «Об изменении Налогового кодекса Республики Беларусь», передает корреспондент
БЕЛТА.
(фото – БЕЛТА)
«Предлагаемые изменения направлены на повышение справедливости налогообложения, рост собираемости и качество администрирования при сохранении совокупной налоговой нагрузки на уровне не более 26 % валового внутреннего продукта», – сказала Наталья Кулешова.
По ее словам, налоговая политика на 2027 год предусматривает ряд задач и изменений. «Прежде всего – сделать налогообложение справедливее. Размер налога должен соответствовать возможностям плательщика: кто зарабатывает больше, платит чуть больше, но без перекосов», – сказала она.
Вторая задача – повысить собираемость платежей. Важно, чтобы все платили вовремя и в полном объеме, подчеркнула Наталья Кулешова.
Третья – упростить процедуру налогового администрирования. Речь идет о том, чтобы активно использовать цифровые сервисы, чтобы гражданам и субъектам хозяйствования было легче разобраться и исполнять налоговые обязательства.
Четвертая задача – сохранить установленную налоговую нагрузку, обеспечить бизнесу предсказуемость в планировании и развитии, отметила депутат.
Для большинства плательщиков налоговая нагрузка и условия налогообложения в 2027 году не изменятся, обратила внимание парламентарий и пояснила, почему это важно. Стабильность налогового регулирования помогает экономике расти и формирует предсказуемую деловую среду, которая позволяет субъектам хозяйствования реализовывать инвестиционные проекты, создавать новые рабочие места и работать на развитие экономики регионов.
Наталья Кулешова отметила, что корректировки будут носить точечный характер и основываться на анализе правоприменительной практики Налогового кодекса. Прежде всего ежегодно вносимыми изменениями индексируются ставки налогов, установленные в белорусских рублях, на прогнозный уровень инфляции. Это земельный, экологический, налог на добычу природных ресурсов. Индексация проведена и в отношении подоходного налога с физических лиц, единого налога с индивидуальных предпринимателей и иных физических лиц, налога за владение собаками, налога на игорный бизнес и транспортного налога.
«Важно понимать: это не увеличение ставки налоговой нагрузки. Цель индексации – не увеличивать сборы, а защитить ставки от обесценивания из-за роста цен. Благодаря этому сохраняется уровень налоговых поступлений в бюджет. Простыми словами, если цены в стране вырастут на 6,2 %, то и ставки подстроятся под этот рост», – пояснила депутат.
Проект Закона «Об изменении Налогового кодекса Республики Беларусь» сегодня принят во втором чтении.
По информации
БЕЛТА
Белорусская студенческая юридическая олимпиада-2027 стартовала в БГУ
Она является ведущим профильным состязанием в Беларуси для студентов юридических специальностей. Мероприятие направлено на стимулирование научно-исследовательской работы, развитие практических навыков будущих юристов, совершенствование национальной системы юридического образования и науки, продолжение традиций профильных студенческих конкурсов и усиление взаимодействия учреждений высшего образования с заказчиками кадров.
Олимпиаду организуют в индивидуальном и командном зачетах. В настоящее время стартовал заочный этап конкурса. Его участниками станут студенты юридического факультета и ФМО БГУ, Академии управления при Президенте Республике Беларусь, Академии Министерства внутренних дел Республики Беларусь, ГГУ им. Ф.Скорины, ПГУ им. Евфросинии Полоцкой, ГрГУ им. Я.Купалы, БГЭУ, БГСХА, БрГУ им. А.С.Пушкина, ВГУ им. П.М.Машерова, МГУ им. А.А.Кулешова и др.
В течение месяца конкурсанты должны выполнить задания, опубликованные на сайте юридического факультета БГУ. Индивидуальным участникам необходимо подготовить эссе по правовым дисциплинам на выбор, а командам дополнительно предстоит решить проблемные задачи. Все задания направлены на проверку знаний и навыков по различным направлениям юриспруденции, включая сферу нормотворческой и правоприменительной деятельности и владение профессиональной лексикой.
Всего по итогам заочного тура отберут 40 лучших участников и 12 сборных, которые пройдут на очный этап олимпиады. Он состоится в марте 2027 года. Здесь работы конкурсантов оценит жюри в составе представителей государственных органов и ведущих юридических организаций Беларуси.
Справка
Белорусская студенческая юридическая олимпиада проводится в БГУ с 2005 года. Победители состязания включаются в банк данных одаренной молодежи. Состязание проводится юридическим факультетом БГУ при поддержке Министерства образования. Партнерами являются Верховный Суд, Генеральная прокуратура, Следственный комитет, Государственный комитет судебных экспертиз, Национальный центр законодательства и правовой информации, Министерство юстиции, Государственный комитет по имуществу, Министерство иностранных дел, Национальный центр защиты персональных данных, Белорусская нотариальная палата, Белорусская республиканская коллегия адвокатов, Минская городская коллегия адвокатов, Минская областная коллегия адвокатов, Белорусская торгово-промышленная палата, Белорусский республиканский союз юристов, Институт переподготовки и повышения квалификации судей, работников прокуратуры, судов и учреждений юстиции БГУ, а также ряд субъектов хозяйствования, активно реализующих социальную ответственность бизнеса в нашей стране.
По сообщению
официального сайта Белорусского государственного университета
Состоялось очередное заседание четвертой сессии Палаты представителей. Какие законопроекты рассмотрены?
17 ноября 2026 г. под председательством И.П.Сергеенко состоялось очередное заседание четвертой сессии Палаты представителей Национального собрания Республики Беларусь восьмого созыва.
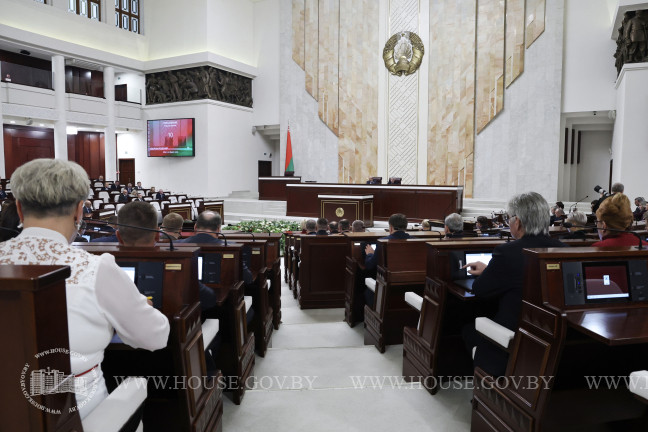
В первом чтении рассмотрено три законопроекта.
Проект Закона «Об изменении Закона Республики Беларусь «О внешней трудовой миграции» представили первый заместитель Министра внутренних дел Республики Беларусь – начальник милиции общественной безопасности Назаренко Ю.Г. и член Постоянной комиссии Палаты представителей по международным делам Попко П.И.
Законопроектом, в частности, предусматривается:
-
недопустимость подмены трудовых отношений гражданско-правовыми при осуществлении трудовой деятельности иностранными работниками;
-
запрет на осуществление трудящимися-иммигрантами трудовой деятельности по иной профессии рабочего (должности служащего), отличной от указанной в трудовом договоре, заключенном с нанимателем Республики Беларусь, у третьей стороны;
-
определение порядка деятельности агентств по подбору персонала;
-
изменение полномочий Министерства труда и социальной защиты в области внешней трудовой миграции;
-
корректировка условий осуществления трудящимися-иммигрантами трудовой деятельности;
-
уточнение перечня категорий иностранцев, в отношении которых наниматели освобождаются от получения специального разрешения на право занятия трудовой деятельностью в Республике Беларусь, а также оснований для аннулирования такого специального разрешения.
С докладами по проекту Закона «Об изменении Закона Республики Беларусь «Об обращении с отходами» выступили Министр природных ресурсов и охраны окружающей среды Республики Беларусь Лысенко М.В. и заместитель председателя Постоянной комиссии Палаты представителей по экологии и природопользованию Тарасенко Н.Э.
Законопроектом, в частности, предусматривается:
-
введение термина «отходы товаров и упаковки» и его определения в целях устранения неоднозначного понимания терминологии,
-
уточнение компетенции Министерства природных ресурсов и окружающей среды и Министерства жилищно-коммунального хозяйства по вопросам управления в сфере обращения с вторичными материальными ресурсами,
-
установление необходимости учета происхождения отходов при сборе, обезвреживании и (или) использовании отходов товаров и упаковки и конкретизация требований, обязательных к исполнению при совершении указанных действий.
Информацию о проекте Закона «Об изменении законов по вопросам профессионального пенсионного страхования» депутатам представили Министр труда и социальной защиты Республики Беларусь Лобович А.В. и член Постоянной комиссии Палаты представителей по труду и социальным вопросам Конопацкий А.Н.
Целью подготовки законопроекта является создание правовых оснований для включения в систему профессионального пенсионного страхования в соответствии с Законом Республики Беларусь «О профессиональном пенсионном страховании» авиационных специалистов ДОСААФ:
-
работников летного и летно-испытательного состава;
-
работников, осуществляющих непосредственное управление полетами воздушных судов (диспетчеров, руководителей полетов);
-
работников инженерно-технического состава, обеспечивающих техническую эксплуатацию и безопасность воздушных судов.
Реализация положений проекта позволит обеспечить указанным специалистам компенсацию за работу в особых условиях.
Размеры взносов на профессиональное пенсионное страхование будут составлять:
-
за работников летного и летно-испытательного состава, работников, осуществляющих непосредственное управление полетами воздушных судов – 9 процентов;
-
за работников инженерно-технического состава – 6 процентов.
Два законопроекта были рассмотрены парламентариями во втором чтении.
С докладом о проекте Закона «Об изменении Налогового кодекса Республики Беларусь» выступила член Постоянной комиссии Палаты представителей по бюджету и финансам Кулешова Н.Н.
Законопроект не предполагает радикального пересмотра налоговой системы. В нем заложены отдельные, целенаправленные корректировки касающиеся администрирования, индексации налоговых ставок, изменения сроков исполнения обязательств.
При подготовке ко второму чтению законопроект редакционно скорректирован по следующим направлениям:
-
нормы о предоставлении льготы по подоходному налогу в отношении собираемых на лечение граждан денежных средств приведены в соответствие с Указом Президента Республики Беларусь от 7 сентября 2026 г. № 304 «О фондах и благотворительной деятельности в сфере здравоохранения»;
-
доработан порядок определения налоговой базы подоходного налога при получении физическими лицами доходов от возмездного отчуждения недвижимого имущества в рамках совместной собственности.
О проекте Закона «О республиканском бюджете на 2027 год» рассказал председатель Постоянной комиссии Палаты представителей по бюджету и финансам Панасюк В.В.
Бюджетная политика в 2027 году будет направлена на решение таких задач как:
-
обеспечение макроэкономической сбалансированности и устойчивости доходной базы бюджета с сохранением ключевых принципов справедливости и эффективности налоговой системы;
-
сохранение социальной ориентированности расходов с целью сокращения межрегиональной дифференциации по уровню и качеству жизни населения, повышение благосостояния работников бюджетной сферы;
-
соблюдение параметров национальной безопасности;
-
первоочередное финансирование стратегических приоритетов социально-экономического развития страны;
-
обеспечение всех обязательств по погашению государственного долга.
По сообщению
официального сайта Палаты представителей Национального собрания Республики Беларусь
(фото – официальный сайт Палаты представителей)